




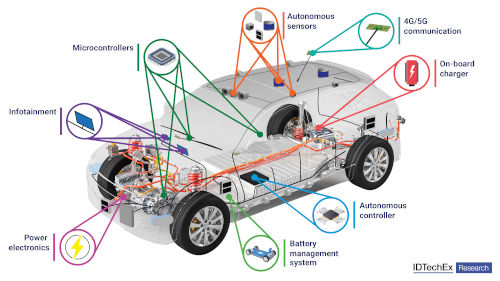
A gama de funcionalidades — incluindo travagem de emergência, cruise control adaptativo e sistemas de estacionamento automático — é muito ampla, e a eficácia dos ADAS é determinada pela precisão do equipamento de deteção, combinada com a precisão e a velocidade de análise do controlador autónomo de bordo.
A análise de dados embarcada é o local onde a inteligência artificial entra em ação e é um elemento crucial para o funcionamento adequado dos veículos autónomos. Num relatório recente da empresa de estudos de mercado IDTechEx sobre hardware de IA na orla, "Chips de IA para Aplicações de Borda 2024-2034: Inteligência Artificial na Borda", prevê-se que os chips de IA (aqueles componentes de circuitos semicondutores capazes de gerir eficientemente cargas de trabalho de aprendizagem automática) gerem receitas superiores a 22 mil milhões de dólares até 2034, com a indústria automóvel a apresentar a maior taxa de crescimento nos próximos dez anos, com uma taxa de crescimento anual composta (CAGR) de 13%.
O papel da IA
Os chips de inteligência artificial utilizados nos veículos motorizados estão localizados em microcontroladores (MCUs) centrais, que se ligam a periféricos como sensores e antenas para formar um sistema ADAS operacional. A computação de IA embarcada pode ser utilizada para diversos fins, incluindo monitorização do condutor (onde os controlos são ajustados para condutores específicos, as posições da cabeça e do corpo são monitorizadas para detetar sonolência e a posição do assento é ajustada em caso de acidente), assistência ao condutor (onde a IA é responsável pela deteção de objetos e correções apropriadas na condução e travagem) e entretenimento a bordo (onde os assistentes virtuais embarcados funcionam de forma semelhante aos dos smartphones ou dos eletrodomésticos inteligentes). A mais importante destas aplicações é a assistência ao condutor, uma vez que a robustez e a eficácia do sistema de IA determinam o nível de capacidade de condução autónoma do veículo.
Desde o seu lançamento em 2014, os Níveis de Automação de Condução da SAE (apresentados abaixo) têm sido a fonte mais citada para a automação de condução na indústria automóvel, definindo seis níveis de automação. Estes variam do Nível 0 (sem automação de condução) ao Nível 5 (automação de condução completa). O nível mais elevado de autonomia atualmente disponível na indústria automóvel privada (que inclui veículos particulares, como os automóveis de passageiros) é o Nível 2 da SAE, e o salto entre o Nível 2 e o Nível 3 é significativo, dada a relativa evolução da tecnologia necessária para alcançar a automatização situacional.

Níveis de automatização da condução da SAE. Fonte: IDTechEx
Uma série de sensores instalados no automóvel — incluindo sensores baseados em LiDAR (Deteção e Alcance por Luz) e sensores de visão — transmitem informações importantes para o computador principal do veículo. O computador analisa os dados e faz os ajustes necessários na direção e nos travões. Para um processamento eficiente, os algoritmos de aprendizagem automática utilizados pelos chips de inteligência artificial devem ser exaustivamente treinados antes da implementação. Este treino envolve expor os algoritmos a uma grande quantidade de dados dos sensores ADAS para que, no final do período de treino, estes possam detetar, identificar e diferenciar objetos com precisão (bem como objetos no seu fundo, determinando assim a profundidade de campo). O ADAS passivo ocorre quando o computador alerta o condutor para a ação necessária, seja através de sons, luzes intermitentes ou informações físicas. É o caso, por exemplo, do assistente de estacionamento em marcha-atrás, em que os sensores de proximidade alertam o condutor para a posição do automóvel em relação a obstáculos. O ADAS ativo, por sua vez, é aquele em que o computador faz os ajustes automaticamente para o condutor. Uma vez que estes ajustes ocorrem em tempo real e devem ter em conta as variações da velocidade do veículo e das condições meteorológicas, é crucial que os chips que compõem o computador sejam capazes de realizar cálculos de forma rápida e eficiente.
Um roteiro escalável

A tendência para os SoCs automóveis é que o desempenho aumentará a cada ano, à medida que o processo de fabrico avança em direção à tecnologia de ponta. Fonte: IDTechEx
Os sistemas em chip (SoCs) para veículos autónomos estão no mercado há relativamente pouco tempo, mas existe uma clara tendência para processos de fabrico com nós mais pequenos, o que contribui para o aumento do desempenho. Isto faz sentido, uma vez que níveis mais elevados de autonomia exigirão necessariamente um maior poder computacional (uma vez que a entrada computacional humana é efetivamente externalizada para circuitos semicondutores). O gráfico acima mostra dados de 11 SoCs automóveis, um dos quais foi lançado em 2019, enquanto outros estão previstos para linhas de produção em 2024 e 2025 pelos fabricantes de automóveis. Entre os SoCs mais poderosos considerados estão o Nvidia Orin DRIVE Thor, previsto para 2025, que a Nvidia afirma que oferecerá 2 quatrilhões de operações por segundo (TOPS), e o Qualcomm Snapdragon Ride Flex, com um desempenho de 700 TOPS e previsto para 2024.
A transição para nós mais pequenos exige equipamentos de fabrico de semicondutores mais dispendiosos (especialmente na vanguarda, com a utilização de máquinas de litografia ultravioleta profunda e ultravioleta extrema) e processos de fabrico mais demorados. Portanto, o capital necessário para que as fundições migrem para processos de nós mais avançados representa uma barreira de entrada significativa para quase todos os fabricantes de semicondutores. Esta é uma das razões pelas quais várias empresas de fabrico integrado (IDMs) estão a externalizar a produção de chips de alto desempenho para fundições que já têm capacidade para este tipo de fabrico.
Para manter os custos baixos no futuro, é importante que os designers de chips considerem também a escalabilidade dos seus sistemas. A adoção gradual de níveis cada vez mais avançados de condução autónoma significa que os projetistas que não considerarem a escalabilidade neste momento correm o risco de gastar mais em projetos com nós de fabrico cada vez maiores. Uma vez que os projetos de chips de 4 nm e 3 nm (pelo menos para a parte do acelerador de IA do SoC) provavelmente oferecem margem de desempenho suficiente até ao SAE 5, cabe aos designers considerar hardware capaz de lidar com algoritmos de IA cada vez mais sofisticados.
Serão necessários alguns anos até vermos carros nas ruas capazes de atingir os níveis mais avançados de automação propostos anteriormente, mas a tecnologia para os alcançar já está a ganhar terreno. Os próximos dois anos, em particular, serão importantes para a indústria automóvel.
Cobertura do relatório
A IDTechEx prevê que o mercado global de chips de IA para dispositivos de edge atinja os 22 mil milhões de dólares até 2034, sendo que os chips de IA para o setor automóvel representam mais de 10% desse valor. O relatório da IDTechEx analisa os principais fatores de crescimento da receita para chips de IA de edge durante o período previsto, revendo as implementações em importantes verticais da indústria: eletrónica de consumo, automação industrial e automóvel. São apresentados estudos de caso de sistemas em chip (SoCs) líderes para Sistemas Avançados de Assistência ao Condutor (ADAS), juntamente com as principais tendências relacionadas com o desempenho e o consumo de energia dos controladores automóveis.
De forma mais abrangente, o relatório cobre o mercado global de chips de IA em oito verticais da indústria, com previsões detalhadas a 10 anos em seis categorias diferentes (como geografia, arquitetura de chips e aplicação). O relatório da IDTechEx, "Chips de IA para Aplicações de Borda 2024–2034: Inteligência Artificial na Borda", responde às principais questões, desafios e oportunidades que a cadeia de valor dos chips de IA enfrenta na borda. Para uma melhor compreensão dos mercados, participantes, tecnologias, oportunidades e desafios, consulte o relatório.













