




Compradores proativos em setores-chave, como o automóvel e o da construção civil, estão a passar de aquisições passivas para uma atuação ativa na definição do mercado, proporcionando a rentabilidade necessária para a construção das centrais siderúrgicas verdes do futuro.
Este artigo baseia-se na investigação do relatório da IDTechEx "Aço Verde 2025-2035: Tecnologias, Empresas, Mercados, Previsões", que oferece uma análise aprofundada deste cenário em evolução e revela como os compromissos de compra, juntamente com as políticas e o financiamento, estão a impulsionar o mercado do aço verde.
Porque é que a adoção precoce por parte dos compradores é crucial para a descarbonização
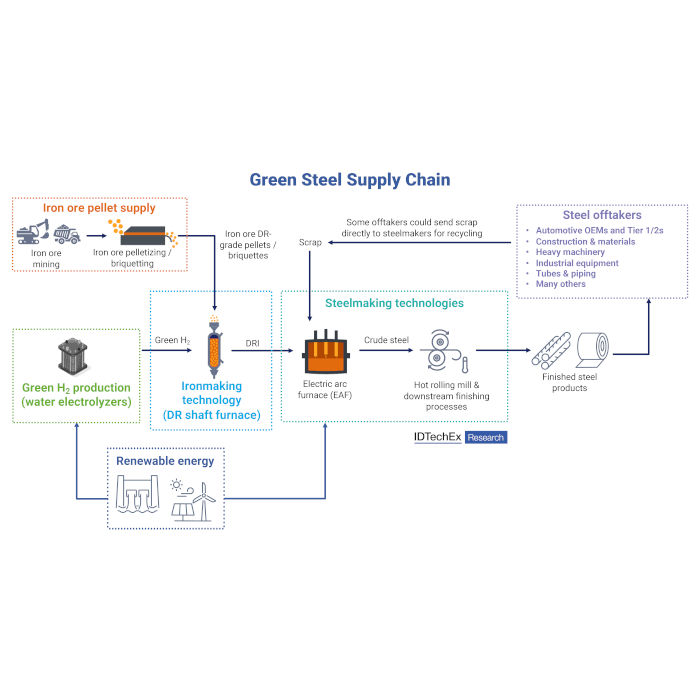
A transição de altos-fornos com elevadas emissões de carbono para alternativas mais ecológicas, como o ferro de redução direta à base de hidrogénio (H2-DRI) combinado com fornos elétricos de arco (FEA), exige um investimento inicial maciço, com projetos individuais a custar geralmente milhares de milhões de dólares. Para que estes projetos saiam do papel e se tornem uma realidade, os produtores precisam de garantir a previsibilidade da receita a longo prazo.
É aqui que os compradores desempenham um papel crucial. Através de contratos de compra vinculativos de longo prazo, os principais consumidores de aço comprometem-se a adquirir volumes futuros de aço verde, frequentemente a um preço superior ao do aço convencional. Estes contratos constituem a base financeira da transição para o aço verde. Reduzem significativamente o risco de investimento para os produtores e são um pré-requisito fundamental para garantir o financiamento necessário para o projecto junto de investidores privados e instituições financeiras. O sucesso de empresas emergentes como a Stegra (H2 Green Steel), que captou mais de 6,5 mil milhões de euros, está diretamente ligado à sua capacidade de vender antecipadamente mais de metade da sua capacidade inicial através deste tipo de contratos.
Fatores-chave: convergência entre política e estratégia empresarial
A crescente procura de aço verde é impulsionada pela convergência de regulamentos e pelas ambiciosas estratégias climáticas das empresas. A nível político, estruturas como o Sistema de Comércio de Licenças de Emissão (SCE) da UE e o Mecanismo de Ajuste de Carbono na Fronteira (MACF) estão a aumentar o custo da produção intensiva em carbono, criando um argumento económico para o aço de baixo carbono. O MACF é particularmente relevante porque visa impedir a deslocalização da produção para países com regulamentos menos rigorosos, reduzindo assim o risco de fuga de carbono. Os produtores de aço na China já estão a adaptar-se ao MACF. Além disso, as regulamentações da UE, como o Regulamento dos Veículos em Fim de Vida (VFV) e o ESPR, também podem estimular a procura de aço verde.
Ao mesmo tempo, as empresas enfrentam uma pressão crescente por parte dos investidores e dos consumidores para descarbonizar toda a sua cadeia de valor, particularmente as emissões de Escopo 3, que incluem os materiais adquiridos. Para um fabricante de veículos ou um construtor, o aço representa uma parcela substancial deste carbono incorporado. Comprometer-se com a compra de aço verde é uma das formas mais diretas e eficazes para estas empresas atingirem os seus objetivos de emissões líquidas zero.
Atividades dos principais intervenientes: o setor automóvel lidera e os restantes setores seguem
O setor automóvel tornou-se a principal força motriz por detrás do movimento de compradores. A disponibilidade para absorver um "prémio ecológico" decorre do facto de que mesmo um aumento significativo do custo por tonelada de aço se traduz num aumento marginal (1-2%) do preço final do veículo. Isto permite que os fabricantes de automóveis aprimorem as suas credenciais de sustentabilidade com um impacto mínimo nos custos para o consumidor.
Os fabricantes europeus de equipamento original (OEM), bem como os fornecedores de primeiro e segundo nível, estão a comprar ativamente aço verde. Por exemplo, a startup sueca Stegra (H2 Green Steel) assinou contratos de compra com uma série de líderes da indústria automóvel, incluindo a Mercedes-Benz, a Porsche, a Scania e a ZF. Da mesma forma, a SSAB, pioneira com o seu projeto de aço isento de combustíveis fósseis, o HYBRIT, estabeleceu parcerias com o Grupo Volvo. Os gigantes siderúrgicos consolidados também estão a tomar medidas significativas: a ArcelorMittal fornece o seu aço reciclado e renovável XCarb® à General Motors, indicando um crescente interesse pelo aço verde na América do Norte.
Embora o setor automóvel domine as manchetes, a procura está em expansão. No setor da construção civil, a Stegra (H2 Green Steel) assinou acordos com o fornecedor de soluções para edifícios Kingspan e com a empresa de ventilação Lindab. Um modelo de economia circular bastante atrativo está também a surgir no setor energético, onde a concessionária Vattenfall irá comprar aço isento de combustíveis fósseis ao seu parceiro no projeto HYBRIT, a SSAB, para utilização na sua própria infraestrutura energética. Os fabricantes de máquinas e equipamentos industriais, como a JCB, a Alfa Laval e a Lindab, também estão interessados em adquirir aço para os seus produtos. Curiosamente, até a Amazon Web Services (AWS) utilizou aço reciclado na construção de um data center na Suécia.
Perspetiva: um mercado impulsionado pela procura, mas que enfrenta desafios
O caminho a seguir é definido tanto por imensas oportunidades como por desafios significativos. Embora a procura dos compradores, os subsídios governamentais e o financiamento verde criem um ecossistema poderoso, o lado da oferta continua frágil. Os compradores têm de lidar com os riscos de um mercado emergente, incluindo potenciais atrasos nos projectos, volatilidade dos preços ligada aos custos das energias renováveis e a falta de normas universalmente aceites para o que constitui "aço verde", criando o risco de greenwashing.
A própria estrutura da indústria pode estar prestes a transformar-se. O conceito de "polos de ferro verde" está a ganhar força, no qual o ferro é produzido utilizando hidrogénio verde em regiões com abundância de energia renovável (por exemplo, Austrália, Brasil) e depois enviado como briquetes de ferro fundido para siderurgias noutros locais. Esta separação entre a produção de ferro e a de aço pode remodelar as cadeias de abastecimento globais.
Apesar destas complexidades, a trajetória é clara. O sinal da procura dos compradores iniciou a transição gradual da indústria. O futuro do aço depende não só dos fornos utilizados no seu fabrico, mas também de contratos de longo prazo celebrados por consumidores com visão de futuro.
A IDTechEx prevê que a produção de aço verde à base de hidrogénio atinja a expressiva marca de 46 milhões de toneladas até 2035. Embora isto ainda represente uma fracção do total necessário para atingir as metas de emissões líquidas zero até 2050, constitui um começo definitivo.













