




No entanto, embora estejam em curso esforços para iniciar a produção de LFP fora da China, quase todo o material activo dos cátodos e células das baterias de LFP é actualmente fabricado na China, o que levanta preocupações sobre a segurança da cadeia de abastecimento e os riscos geopolíticos para os fabricantes que dependem do LFP, particularmente nos EUA.
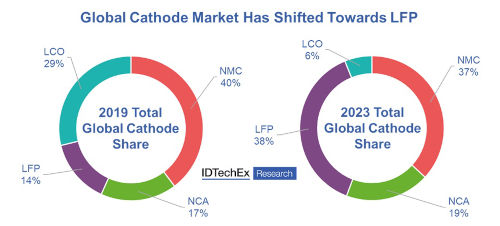
A quota de mercado global de cátodos de iões de lítio mudou de LCO para LFP. Fonte: IDTechEx
LMFP como resposta às limitações de densidade de energia do LFP
Embora as baterias de fosfato de ferro-lítio (LFP) ofereçam vantagens significativas em termos de custo e benefícios relacionados com a vida útil e a estabilidade térmica, apresentam uma desvantagem notável: a sua densidade energética é inferior à das baterias de fosfato de ferro-lítio com química NMC ou NCA. Apesar das melhorias no design das baterias, isto limita a autonomia dos veículos elétricos que utilizam baterias LFP, uma consideração fundamental tanto para os fabricantes de automóveis como para os consumidores. O fosfato de ferro-lítio-manganês (LMFP) surgiu como uma solução promissora. O LMFP mantém as vantagens de custo do LFP, ao mesmo tempo que melhora a densidade de energia através da incorporação de manganês na composição do cátodo. Este desenvolvimento pode ajudar a reduzir a diferença de desempenho entre as baterias baseadas em LFP e as baseadas em NMC, mantendo a estrutura de baixo custo do LFP. Grandes fabricantes de cátodos, como a Dynanonic e a Ronbay, e novos participantes como a Lithium Australia/VSPC e a Mitra Chem, planeiam desenvolver e expandir a sua capacidade de produção de LMFP. O relatório da IDTechEx "Mercado de baterias de iões de lítio 2025-2035: Tecnologias, participantes, aplicações, perspetivas e previsões" oferece perspetivas de produção de material ativo para cátodos e prevê a procura de baterias em GWh por cátodo até 2035.
O grafite artificial está a ganhar quota de mercado em relação ao grafite natural
Outra mudança notável nas tendências de materiais para baterias está a ocorrer no mercado dos ânodos, onde o grafite sintético está a ganhar terreno em relação ao grafite natural. A IDTechEx estima que o grafite sintético representará aproximadamente 73% do mercado de ânodos de grafite para baterias de iões de lítio em 2023, um aumento em relação aos cerca de 60% em 2020. O principal fator desta mudança é o custo. Historicamente, o grafite sintético era mais caro do que o grafite natural devido à energia necessária para a grafitização, mas oferecia maior fiabilidade na produção do material e algumas vantagens de desempenho relacionadas com a capacidade e a vida útil. No entanto, os baixos preços da energia na China e a intensa concorrência reduziram o preço do grafite sintético, que chegou a atingir os 6 dólares por quilograma para os ânodos de alta qualidade. Isto tornou o grafite artificial uma opção mais atrativa para os fabricantes de baterias que procuram otimizar o custo e o desempenho, levando ao aumento da sua utilização. É importante realçar que isto também cria uma barreira à adoção de materiais alternativos para os ânodos em aplicações sensíveis aos custos, como os materiais à base de silício, que podem ter um custo por quilograma uma ordem de grandeza superior.
O custo impulsiona o mercado das baterias
As tendências atuais na seleção de materiais para ânodos e cátodos partilham um fator comum: o custo. A utilização de LFP e o desenvolvimento de outros cátodos de baixo custo, como o LMFP, são exemplos claros do crescente foco que a indústria de iões de lítio está a dar aos custos e aos preços. A recente mudança do grafite natural para o grafite sintético foi também impulsionada pela queda dos preços. A intensa concorrência e o excesso de capacidade em toda a cadeia de valor das baterias estão a reduzir ainda mais os preços. Isto será extremamente benéfico para os compradores e consumidores de baterias, mas cria obstáculos consideráveis para os novos entrantes, particularmente na Europa e na América do Norte, onde as cadeias de abastecimento e as indústrias menos desenvolvidas representam uma barreira adicional à concorrência com os fabricantes e empresas asiáticas já estabelecidas.
Está a surgir uma vasta gama de materiais e tecnologias para satisfazer as exigências de uma indústria de baterias de iões de lítio em rápido crescimento, mas a chave para a adoção bem-sucedida de qualquer material e tecnologia será o custo, como demonstrado pela recente mudança em direção ao fosfato de lítio-ferro (LFP) e ao grafite modificado. As inovações e desenvolvimentos que possam impulsionar o desempenho, a segurança e os benefícios ambientais, mantendo os preços baixos e competitivos, serão cruciais para o crescimento contínuo da indústria das baterias e para os projetos de descarbonização que dela dependem.
Autor: Dr. Alex Holland, Diretor de Investigação da IDTechEx













