Insgesamt erreichte der weltweite SAM (Served Available Market) für Halbleiterausgaben im vergangenen Jahr 292 Milliarden US-Dollar, ein Anstieg um 17 % gegenüber 250 Milliarden US-Dollar im Jahr 2016. Dieses zweistellige Wachstum ist das stärkste seit Beginn des Prognosezeitraums im Jahr 2013 und stellt eine beeindruckende Wende nach einem Rückgang von 2 % im Jahr 2015 dar.
Die SAM-Kennzahl erfasst ausschließlich die Ausgaben, die ein OEM und sein beauftragter Hersteller oder Auftragnehmer als externer Agent getätigt haben, und liefert damit ein genaueres Bild der Chipausgaben in der Elektronikindustrie. Denn SAM berücksichtigt nicht die Chipausgaben von OEMs in internen Abteilungen, wie sie beispielsweise bei Unternehmen wie Samsung Electronics vorkommen können. Dort konkurrieren interne Samsung-Tochtergesellschaften mit externen Kunden um von Samsung hergestellte Halbleiter.
Ein Großteil des Wachstums der Chip-Ausgaben im letzten Jahr ist auf überhöhte Preise für DRAM- und NAND-Flash-Speicher zurückzuführen, die unter anderem durch einen Speichermangel aufgrund der starken Nachfrage von Datenservern verursacht wurden. Sollte sich das Marktgleichgewicht zwischen Angebot und Nachfrage nach Speicherkomponenten in diesem Jahr wiederherstellen, dürften sich die Preise normalisieren, und für 2018 wird ein einstelliges Wachstum der Halbleiter-Ausgaben erwartet.
Unter den Anwendungsmärkten entfiel 2017 der größte Anteil der SAM-Halbleiter-OEMs mit 38 % auf die drahtlose Kommunikation, gefolgt von Computerplattformen mit 17 %. Märkte, die traditionell durch einen geringen Halbleiterverbrauch gekennzeichnet sind, wie die Industrie und die Automobilindustrie, entwickeln sich ebenfalls zu starken Treibern der Chipausgaben, da diese Segmente in eine neue technologische Phase eintreten, die durch das Internet der Dinge (IoT) vorangetrieben wird.
Die IHS Markit-Datenbank für OEM-Chipausgaben (SAM) erfasst nur Unternehmen mit einem Jahresumsatz von mindestens einer Milliarde US-Dollar. Daher ist der in der Datenbank ausgewiesene Gesamt-SAM geringer als der Gesamtwert des Halbleitermarktes.
Auch die Chipausgaben der OEMs steigen; Apple bleibt Spitzenreiter.
Neben höheren Speicherpreisen lässt sich das starke Wachstum der globalen Chipausgaben auch darauf zurückführen, dass OEMs mehr investieren, um nicht nur die steigende Nachfrage nach Geräten zu decken, sondern auch dem schwierigen Kostenumfeld für Komponenten zu begegnen, das durch Engpässe bei diskreten Bauelementen und Mikrokomponenten sowie bei Speichern verursacht wird.
Apple war im fünften Jahr in Folge der weltweit größte Abnehmer von Halbleitern. Im vergangenen Jahr investierte der Hersteller aus dem Silicon Valley 47,3 Milliarden US-Dollar in Chips – fast doppelt so viel wie der zweitgrößte Abnehmer, Samsung Electronics, mit 24,2 Milliarden US-Dollar. Samsung, der weltweit größte Chiphersteller, ist vermutlich auch der weltweit größte Abnehmer von Halbleitern. Bei der Berechnung nach dem SAM-Index werden die Chipausgaben der internen Abteilungen des südkoreanischen Konzerns jedoch nicht in die Gesamtsumme von Samsung Electronics, dem Mutterkonzern, eingerechnet.
Sowohl Apple als auch Samsung belegen seit 2013 ihre Plätze eins und zwei, und es wird erwartet, dass sich an dieser Rangfolge auch in absehbarer Zukunft nichts ändern wird.
Neben Apple und Samsung belegt Lenovo mit 15 Milliarden US-Dollar den dritten Platz, Huawei Technologies mit 14,2 Milliarden US-Dollar den vierten und Dell Technologies mit 9 Milliarden US-Dollar den fünften. Huawei könnte Lenovo, dessen Smartphone- und PC-Geschäft weiterhin hinter den Erwartungen zurückbleibt, aufgrund seines wachsenden Anteils am globalen Smartphone-Markt bald überholen.
Die Top 10 der Hersteller erzielten 2017 zusammen einen Chip-Aufwand von rund 144,8 Milliarden US-Dollar, was etwa 50 % des weltweiten Gesamtvolumens entspricht – ein leichter Anstieg gegenüber 48 % im Jahr 2016. Der Unterschied von 2 % zwischen den beiden Jahren entspricht einem Zuwachs von 25,6 Milliarden US-Dollar im Jahr 2017. Die folgende Tabelle zeigt die Top 10 der Originalgerätehersteller (OEMs) nach weltweiten SAM-Halbleiterausgaben in den Jahren 2016 und 2017 sowie die prozentuale Veränderung der Chip-Ausgaben jedes OEMs im Jahresvergleich.
Das folgende Kreisdiagramm veranschaulicht die Marktanteile der Top 10 OEMs an SAM-Chip-Ausgaben im Jahr 2017. Die Top 10 zusammen machen 50 % des weltweiten Gesamtmarktes aus.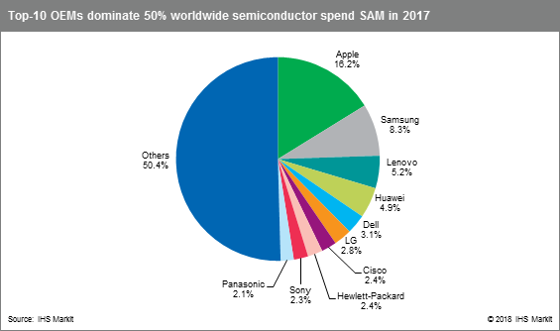
Asien-Pazifik ist dabei führend.
Unter allen Regionen hatte Asien-Pazifik den größten Marktanteil mit 66 % des globalen Gesamtmarktes. Die Region Amerika, die Nord- und Lateinamerika umfasst, belegte den zweiten Platz, gefolgt von der Region Europa, Naher Osten und Afrika (EMEA) auf dem dritten Platz. Japan, das aufgrund seiner bedeutenden Rolle auf dem Markt als eigene Region betrachtet wird, rangierte auf dem vierten Platz.