




Nickel-Mangan-Kobalt (NMC)-Kathoden werden in der Automobilindustrie seit einem Jahrzehnt bevorzugt eingesetzt, da sie eine höhere Energiedichte (Wh/kg) aufweisen, die es ermöglicht, mehr Ladung zu speichern und damit die Reichweite zu erhöhen, was eines der Hauptanliegen potenzieller Kunden ist.
Eine andere Kathodentechnologie (entdeckt in den 1990er-Jahren) hat in den letzten Jahren, insbesondere in China, einen Aufschwung erlebt. Lithium-Eisenphosphat (LFP) ist eine kostengünstigere Kathode als NMC und zeichnet sich im Allgemeinen durch günstige Sicherheits- und Lebensdauereigenschaften aus. Der Nachteil ist eine geringere Energiedichte, typischerweise etwa 170 Wh/kg (auf Zellebene) im Vergleich zu 260 Wh/kg bei NMC 811. Trotzdem zeigt die detaillierte Studie von IDTechEx zum globalen Markt für Elektrofahrzeuge, „Plug-in-Hybrid- und batterieelektrische Autos 2025–2045: Technologien, Akteure, Regulierungen, Marktprognosen“, dass Plug-in-Hybridfahrzeuge (PMAs) im Jahr 2024 fast 40 % des globalen Automobilmarktes erreichten. Was bedeutet das Comeback von LFP für den Markt für Elektrofahrzeuge im Jahr 2025 und darüber hinaus?
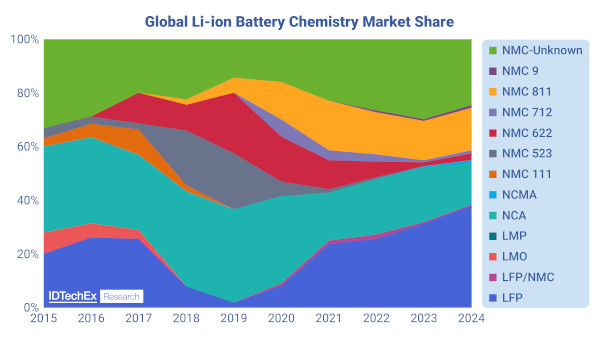
IDTechEx verfolgt den globalen Markt für Elektrofahrzeuge seit 2015 und zeigt die Entwicklung der Marktanteile nach chemischer Zusammensetzung auf. LFP erlebte nach 2019, vor allem in China, einen Aufschwung. NMC-Kathoden weisen tendenziell einen zunehmend höheren Nickelanteil auf.
Quelle: IDTechEx – „Plug-in-Hybrid- und batterieelektrische Autos 2025–2045: Technologien, Akteure, Regulierungen, Marktprognosen“
Eine Marktaufteilung: NMC für Premiummodelle und LFP für Basismodelle
In Situationen, in denen die Reichweite Priorität hat, sind NMC-Batterien (mit zunehmend höherem Nickelgehalt) naturgemäß die Kathoden der Wahl. Die Kosten stellen jedoch für viele potenzielle Kunden das größte Hindernis dar. Dies hat zahlreiche OEMs, darunter Tesla, Stellantis, VW und Renault, dazu veranlasst, LFP-Batterien in ihren Basismodellen einzuführen oder deren Einführung zu planen. All dies geschieht in einem schwierigen Marktumfeld, in dem die Rentabilität der OEMs aufgrund des globalen Wachstumsrückgangs im Markt für Elektrofahrzeuge leidet. Mit zunehmender Verschärfung der Vorschriften laufen die Hersteller Gefahr, zwischen margenschwachen Elektrofahrzeugen und regulatorischen Strafen in die Zwickmühle zu geraten. Daher ist es naheliegend, auf günstigere Batterien mit ausreichender Leistung zurückzugreifen.
Kein Kobalt oder Nickel, aber Platz für Mangan
Das LFP bietet zudem die Möglichkeit, die Abhängigkeit von Kobalt und Nickel zu verringern, deren Preise beide Schwankungen unterliegen. Die teilweise Einführung des LFP ermöglicht es Erstausrüstern, Zellherstellern und Materialherstellern, ihren Kobaltbedarf zu senken.
Ein weiteres vielversprechendes Kathodenmaterial ist Lithium-Eisen-Mangan-Phosphat (LMFP), das im Vergleich zu LFP eine um etwa 14 % höhere Energiedichte bietet. LMFP zeichnet sich durch eine gute Kombination aus Lebensdauer, Energiedichte und Kosten aus. IDTechEx geht davon aus, dass die Entwicklung von LMFP größtenteils in China stattfinden wird und dabei die bestehenden Produktions- und Lieferketten für LFP nutzt. Der IDTechEx-Bericht prognostiziert die Marktanteile von Kathoden in Elektrofahrzeugen für die nächsten zehn Jahre und quantifiziert das Wachstumspotenzial der einzelnen chemischen Materialien.
Entwicklungen zur Minderung des Energiedichteverlusts von LFPs
Auf technischer Ebene haben Design und Fertigung der Zellen die Energiedichte von LFPs verbessert und deren naturgemäß geringe Energiedichte teilweise kompensiert. Die Blade-Batterie von BYD nutzt sehr lange Zellen (senkrecht zur Längsachse des Fahrzeugs angeordnet), um eine Energiedichte von 150 Wh/kg zu erreichen. Die erwartete Blade 2.0 wird eine Energiedichte von rund 210 Wh/kg aufweisen, obwohl BYD dies noch nicht offiziell bekannt gegeben oder bestätigt hat. Zukünftige Weiterentwicklungen, wie z. B. Zell-Gehäuse- und sogar Zell-Chassis-Verbindungen, werden Fahrzeuge mit größerer Reichweite ermöglichen (diese Weiterentwicklungen gelten jedoch auch für NMC-Batterien).
Das kontinuierliche Wachstum und der Ausbau der Ladeinfrastruktur machen große Batterien teilweise überflüssig. Zwar werden LFPs die Energiedichte von NMC/NCA-Batterien letztendlich nicht übertreffen, doch schrittweise Verbesserungen sowohl der Technologie als auch der Infrastruktur werden sie zu einer praktikablen Option für erschwingliche und kostengünstige Elektrofahrzeuge machen.
Andere Batterieentwicklungen sind vorerst auf Eis gelegt
Siliziumanoden, Festkörperbatterien und Natriumionenbatterien versprechen unter anderem Verbesserungen bei Energiedichte, Kosten und Leistung. IDTechEx geht davon aus, dass sich der Markt für Batterien für Elektrofahrzeuge diversifizieren wird, da Erstausrüster (OEMs) unterschiedliche chemische Zusammensetzungen und Bauformen für spezifische Anwendungen auswählen werden. Derzeit konzentriert sich die gesamte Branche auf kostengünstige Fahrzeuge, was Herstellern kostengünstiger Batterien (LFPs) ein erhebliches Wachstumspotenzial außerhalb Chinas eröffnet.
Autor: Mika Takahashi, Technologieanalystin bei IDTechEx













