




Laut dem neuen IDTechEx-Bericht „Markt für Langzeitenergiespeicher 2024–2044: Technologien, Akteure, Prognosen“ werden bis 2044 weltweit 1,4 TWh Langzeitenergiespeicher (LDES) installiert sein. Während mechanische Energiespeichersysteme ein wichtiger Treiber für den weltweiten Einsatz von LDES sein werden, wird in den 2040er Jahren mit einer größeren Diversifizierung der LDES-Technologien gerechnet.
Welche LDES-Technologien werden entwickelt?
In wichtigen Regionen werden derzeit verschiedene LDES-Technologien entwickelt und kommerzialisiert. Diese Technologien lassen sich in elektrochemische, mechanische, thermische und Wasserstoffspeichertechnologien einteilen. Investitionen aus dem privaten, öffentlichen und staatlichen Sektor haben zu einem Gesamtinvestitionsvolumen von rund 4 Milliarden US-Dollar in Unternehmen geführt, die diese Technologien entwickeln (Wasserstoff ausgenommen).
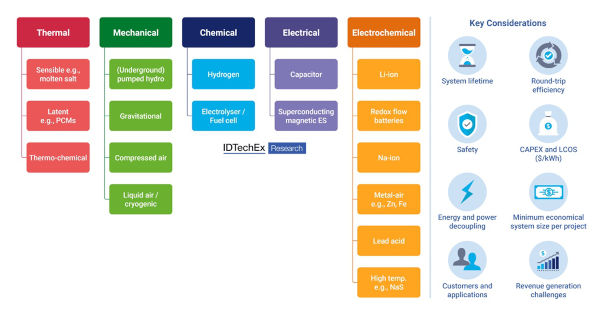
Klassifizierung von Energiespeichertechnologien. Quelle: IDTechEx
Viele dieser Technologien dürften im Vergleich zu Lithium-Ionen-Batterien pro Kilowattstunde (kWh) günstiger sein, möglicherweise aufgrund der Verwendung kostengünstigerer Materialien und anderer Konstruktionen, die eine Entkopplung von Energie und Leistung ermöglichen. Eine kapazitätsunabhängige Skalierung würde bedeuten, dass Systeme wie Redox-Flow-Batterien (RFBs), Pumpspeicherkraftwerke, Flüssig- und Druckluftspeicher sowie einige Zinkbatterie-Designs von reduzierten Investitionskosten (pro kWh) für Speicher mit längerer Lebensdauer profitieren würden. Beispielsweise könnten bei Flüssigluftspeichern (LAES) die Flüssigluftspeichertanks vergrößert werden, während die Turbomaschinen nur mit der Stromerzeugung skaliert werden müssten. Mit zunehmender Verbreitung erneuerbarer Energien wird in Schlüsselregionen ein Bedarf an Speichern mit längerer durchschnittlicher Lebensdauer entstehen. Daher dürften die Kosten für LDES-Technologien im kommerziellen Maßstab bis in die 2030er-Jahre sinken, was ihren Vorteil gegenüber Lithium-Ionen-Batterien verdeutlicht.
Welche LDES-Technologien werden sich auf dem Markt durchsetzen?
Obwohl es aufgrund des derzeitigen Mangels an kommerziellen Anwendungen schwierig ist, genau zu bestimmen, welche Technologien am wirtschaftlichsten einzusetzen sein werden, werden Faktoren wie die Round-Trip-Effizienz (RTE), die Lebensdauer und die Energiedichte ebenfalls Schlüsselfaktoren für den Erfolg dieser Technologien sein.
Langfristig dürften mechanische Energiespeichersysteme einen entscheidenden Beitrag zu LDES leisten, da ihr Einsatz ab einer Leistung von 100 MW kosteneffizienter und ihre Speicherdauer länger ist. Bei LAES, Flüssigkohlenstoffspeichern (LCES) und unterirdischen Pumpspeicherkraftwerken lässt sich die Kapazität und damit die Speicherdauer nach der Inbetriebnahme erweitern, was einen weiteren Vorteil darstellt. Darüber hinaus planen einige Projektentwickler bereits den Einsatz von mechanischen Energiespeichern im GWh-Bereich bis 2030.
Zu den Systemen, deren Marktanteil in den 2040er Jahren steigen wird, zählen Eisen-Luft-Batterien, wiederaufladbare Zinkbatterien (z. B. Zn-Luft, statische Zn-Br-Batterien), Redox-Flow-Batterien (RFBs) sowie thermische und elektrothermische Energiespeicher. Führende Hersteller alternativer Batterien sind unter anderem Form Energy, die Eisen-Luft-Systeme mit einer Speicherkapazität von 100 Stunden entwickelt, sowie Hersteller von Zink-Luft-Batterien wie Zinc8 Energy und e-Zinc. Die meisten dieser Unternehmen befinden sich in der Pilotphase oder in einem frühen Stadium der kommerziellen Entwicklung. Diese Technologien profitieren von der Verwendung kostengünstiger Materialien, allerdings kann ihr geringerer Energieumwandlungsgrad (40–60 %) auch zu ihrem Einsatz in Anwendungen mit geringerer Leistung, wie z. B. der Standby-Stromversorgung, führen. Darüber hinaus sind diese Technologien auf sehr niedrige Investitionskosten angewiesen und/oder benötigen einen hohen Anteil erneuerbarer Energien, um für LDES-Anwendungen geeignet zu sein.
Thermische Energiespeicher (TES) werden bereits in Anwendungen wie konzentrierter Solarthermie (CSP), Fernwärme, der Kühlkette und Gebäudeheizung eingesetzt. Industrieunternehmen werden TES-Systeme voraussichtlich zunehmend nutzen, um ihre Wärmeerzeugungsprozesse zu dekarbonisieren, die traditionell auf Erdgasverbrennung basieren. Dies trägt dazu bei, Strafzahlungen für Treibhausgasemissionen oberhalb eines bestimmten Schwellenwerts zu minimieren. Zu den wichtigsten Akteuren in der Entwicklung von TES-Technologien zählen unter anderem Electrified Thermal Solutions, die Kyoto Group, Rondo Energy und Brenmiller Energy. TES weist bei der Wärme-zu-Wärme-Umwandlung einen höheren Wirkungsgrad auf als bei der Wärme-zu-Strom-Umwandlung (ca. 95 % gegenüber 40–60 %), da bei der Wärme-zu-Strom-Umwandlung Verluste durch Turbine und Generator im Betrieb auftreten. Daher werden die meisten dieser Systeme Wärme statt Strom liefern. Folglich ist ein Einsatz dieser Systeme im Vergleich zu anderen Technologien für die Dekarbonisierung mit geringem Energieaufwand (LDES) weniger wahrscheinlich.
Wärmespeicher (TES) könnten jedoch auch in CAES- und LAES-Systemen anstelle von Erdgas zur Bereitstellung von Expansionswärme für die Luft während der Entladung eingesetzt werden. In einem Interview mit IDTechEx erklärte ein Entwickler eines LAES-Systems, dass die Abwärme von TES auch zur Versorgung von Fernwärmenetzen genutzt werden könnte, anstatt abgeleitet zu werden. Die erforderlichen Temperaturen (100–140 °C) sind dabei deutlich niedriger als bei der Bereitstellung von Expansionswärme für die Luft. Dies könnte den Wirkungsgrad (RTE) des LAES-Systems von 55 % auf 70 % steigern. Letztendlich wird TES zwar eine Schlüsselrolle bei der Dekarbonisierung industrieller Heizprozesse spielen, einige Systeme könnten aber weiterhin für LDES-Anwendungen eingesetzt werden oder als Basistechnologien zur Verbesserung des Wirkungsgrads von CAES- und LAES-Systemen dienen.
Hindernisse und Perspektiven für den Einsatz von LDES-Technologien:
Eines der Haupthindernisse für den großflächigen Einsatz von LDES-Technologien ist der Bedarf an langfristiger Umsatzprognose. Da LDES-Systeme meist Kapazitäten von 100 MWh bis GWh aufweisen, könnte ihr Wert zwischen 100 Millionen und 1 Milliarde US-Dollar liegen. Die derzeitigen Möglichkeiten zur Arbitrage bei Stromgroßhandelspreisen sind in der Regel nicht langfristig oder groß genug, um einen flächendeckenden LDES-Einsatz derzeit wirtschaftlich zu rechtfertigen. LDES-Entwickler werden versuchen, Kapazitätsmarktverträge abzuschließen, um langfristig hohe jährliche Einnahmen zu sichern. Es ist jedoch unwahrscheinlich, dass dies den Großteil der Investitionen in eine LDES-Technologie allein decken wird. In einem Interview mit IDTechEx merkten einige wichtige Akteure an, dass regulatorische Reformen zur Umsatzgenerierung aus Energiespeichern erforderlich seien, um die Wirtschaftlichkeit von LDES-Technologien zu verbessern und das Vertrauen der Investoren zu stärken. Letztendlich wird die Nachfrage nach LDES-Technologien jedoch – abhängig vom Anteil volatiler erneuerbarer Energien – in wichtigen Regionen erst Mitte der 2030er-Jahre deutlich anziehen, und eine breitere globale Nachfrage wird erst um 2040 erwartet.
Autor: Conrad Nichols, Technologieanalyst bei IDTechEx













