




Proaktive Käufer in Schlüsselbranchen wie der Automobil- und der Bauindustrie gehen von passiven Akquisitionen dazu über, den Markt aktiv zu gestalten und so die Rentabilität zu sichern, die für den Bau der grünen Stahlwerke der Zukunft erforderlich ist.
Dieser Artikel basiert auf Recherchen aus dem IDTechEx-Bericht „Green Steel 2025-2035: Technologies, Players, Markets, Forecasts“, der eine eingehende Analyse dieser sich entwickelnden Landschaft bietet und aufzeigt, wie Kaufverpflichtungen sowie politische Maßnahmen und Finanzierung den Markt für grünen Stahl vorantreiben.
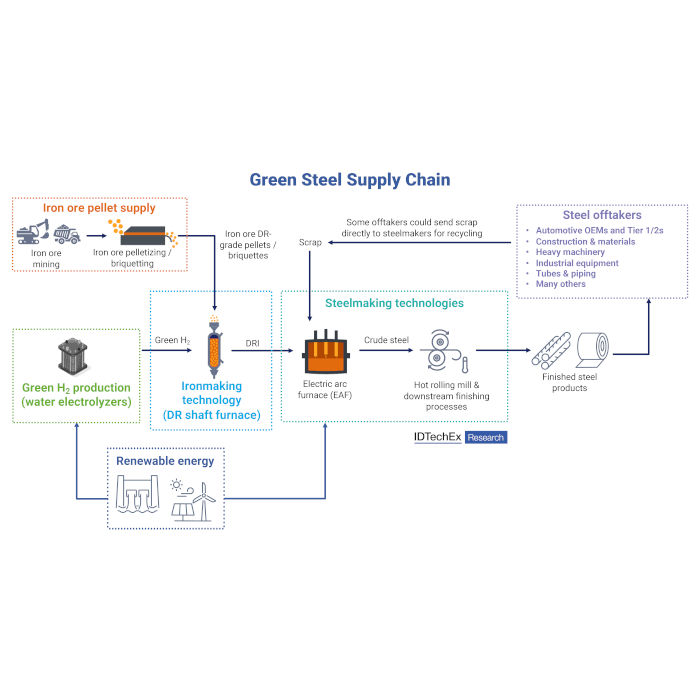
Warum die frühzeitige Akzeptanz durch die Käufer für die Dekarbonisierung entscheidend ist
Die Umstellung von CO₂-intensiven Hochöfen auf umweltfreundlichere Alternativen, wie beispielsweise die wasserstoffbasierte Direktreduktion von Eisen (H₂-DRI) in Kombination mit Elektrolichtbogenöfen (EAF), erfordert massive Vorabinvestitionen; einzelne Projekte kosten typischerweise Milliarden von Dollar. Damit diese Projekte von der Ankündigung in die Realität umgesetzt werden können, müssen die Produzenten langfristige Einnahmesicherheit gewährleisten.
Hier spielen die Käufer eine entscheidende Rolle. Durch langfristige, verbindliche Abnahmeverträge verpflichten sich große Stahlverbraucher zur Abnahme zukünftiger Mengen an umweltfreundlichem Stahl, oft zu einem höheren Preis als für konventionellen Stahl. Diese Verträge bilden die finanzielle Grundlage der Energiewende hin zu umweltfreundlichem Stahl. Sie reduzieren das Investitionsrisiko für die Produzenten erheblich und sind eine grundlegende Voraussetzung für die Sicherung der notwendigen Projektfinanzierung durch private Investoren und Finanzinstitute. Der Erfolg aufstrebender Unternehmen wie Stegra (H2 Green Steel), das über 6,5 Milliarden Euro eingeworben hat, ist direkt mit ihrer Fähigkeit verknüpft, mehr als die Hälfte ihrer anfänglichen Produktionskapazität im Voraus durch solche Verträge zu verkaufen.
Schlüsselfaktoren: Konvergenz von Politik und Geschäftsstrategie
Die steigende Nachfrage nach umweltfreundlichem Stahl wird durch die Angleichung von Regulierungen und die ambitionierten Klimastrategien von Unternehmen angetrieben. Auf politischer Ebene erhöhen Rahmenbedingungen wie das EU-Emissionshandelssystem (ETS) und der Mechanismus zur CO₂-Grenzausgleichszahlung (CBAM) die Kosten kohlenstoffintensiver Produktion und schaffen so wirtschaftliche Argumente für kohlenstoffarmen Stahl. Der CBAM ist besonders hervorzuheben, da er die Verlagerung der Produktion in Länder mit weniger strengen Regulierungen verhindern und damit das Risiko von CO₂-Leakage verringern soll. Stahlproduzenten in China passen ihre Produktion bereits an die CBAM-Vorgaben an. Darüber hinaus können EU-Regulierungen wie die Altfahrzeugverordnung (ELV) und die Sonderwirtschaftszone (ESPR) die Nachfrage nach umweltfreundlichem Stahl zusätzlich ankurbeln.
Gleichzeitig stehen Unternehmen unter zunehmendem Druck von Investoren und Verbrauchern, ihre gesamte Wertschöpfungskette zu dekarbonisieren, insbesondere ihre Scope-3-Emissionen, zu denen auch eingekaufte Materialien zählen. Für einen Automobilhersteller oder ein Bauunternehmen macht Stahl einen erheblichen Teil dieses gebundenen Kohlenstoffs aus. Die Verpflichtung zum Kauf von Ökostahl ist für diese Unternehmen einer der direktesten und effektivsten Wege, ihre Netto-Null-Emissionsziele zu erreichen.
Aktivitäten der Hauptakteure: Der Automobilsektor führt, andere Sektoren folgen
Die Automobilbranche hat sich zur treibenden Kraft dieser Käuferbewegung entwickelt. Die Bereitschaft, einen „Öko-Aufpreis“ zu zahlen, rührt daher, dass selbst ein deutlicher Anstieg der Kosten pro Tonne Stahl nur eine geringfügige Erhöhung (1–2 %) des Endpreises des Fahrzeugs zur Folge hat. Dies ermöglicht es Automobilherstellern, ihre Nachhaltigkeitsbilanz mit minimalen Auswirkungen auf die Verbraucherkosten zu verbessern.
Europäische Erstausrüster (OEMs) sowie Tier-1- und Tier-2-Zulieferer kaufen verstärkt umweltfreundlichen Stahl. So hat beispielsweise das schwedische Startup Stegra (H2 Green Steel) Abnahmeverträge mit einer Reihe führender Automobilhersteller abgeschlossen, darunter Mercedes-Benz, Porsche, Scania und ZF. Auch SSAB, ein Pionier mit seinem fossilfreien Stahlprojekt HYBRIT, ist Partnerschaften mit der Volvo Group eingegangen. Etablierte Stahlkonzerne unternehmen ebenfalls bedeutende Schritte: ArcelorMittal liefert seinen recycelten und erneuerbaren Stahl XCarb® an General Motors, was auf ein wachsendes Interesse an umweltfreundlichem Stahl in Nordamerika hindeutet.
Obwohl die Automobilbranche derzeit die Schlagzeilen beherrscht, wächst die Nachfrage. Im Baugewerbe hat Stegra (H2 Green Steel) Verträge mit dem Gebäudelösungsanbieter Kingspan und dem Lüftungsunternehmen Lindab abgeschlossen. Auch im Energiesektor zeichnet sich ein attraktives Kreislaufwirtschaftsmodell ab: Der Energieversorger Vattenfall wird fossilfreien Stahl von seinem HYBRIT-Projektpartner SSAB für seine eigene Energieinfrastruktur beziehen. Hersteller von Industriemaschinen und -anlagen wie JCB, Alfa Laval und Lindab sind ebenfalls an Stahl für ihre Produkte interessiert. Interessanterweise hat sogar Amazon Web Services (AWS) recycelten Stahl beim Bau eines Rechenzentrums in Schweden eingesetzt.
Ausblick: Ein nachfragegetriebener Markt, der jedoch vor Herausforderungen steht
Der Weg in die Zukunft ist von immensen Chancen und zugleich erheblichen Herausforderungen geprägt. Während die Nachfrage der Käufer, staatliche Subventionen und grüne Finanzierungen ein starkes Ökosystem schaffen, bleibt die Angebotsseite fragil. Käufer müssen die Risiken eines aufstrebenden Marktes bewältigen, darunter mögliche Projektverzögerungen, Preisschwankungen aufgrund der Kosten für erneuerbare Energien und das Fehlen allgemein anerkannter Standards für „grünen Stahl“, wodurch die Gefahr von Greenwashing entsteht.
Die Struktur der Branche selbst könnte sich grundlegend wandeln. Das Konzept der „grünen Eisenzentren“ gewinnt an Bedeutung. Dabei wird Eisen mithilfe von grünem Wasserstoff in Regionen mit reichlich erneuerbarer Energie (z. B. Australien, Brasilien) produziert und anschließend als heiße Eisenbriketts (HBIs) an Stahlwerke in anderen Regionen geliefert. Diese Entkopplung der Eisen- und Stahlproduktion könnte die globalen Lieferketten grundlegend verändern.
Trotz dieser Komplexität ist die Entwicklung klar. Die Nachfrage der Abnehmer hat den schrittweisen Wandel der Branche eingeleitet. Die Zukunft des Stahls hängt nicht nur von den zur Herstellung verwendeten Öfen ab, sondern auch von langfristigen Verträgen mit vorausschauenden Verbrauchern.
IDTechEx prognostiziert, dass die Produktion von wasserstoffbasiertem grünem Stahl bis 2035 beachtliche 46 Millionen Tonnen erreichen wird. Dies ist zwar immer noch nur ein Bruchteil der Gesamtmenge, die benötigt wird, um die Netto-Null-Emissionsziele bis 2050 zu erreichen, stellt aber einen deutlichen Anfang dar.













