




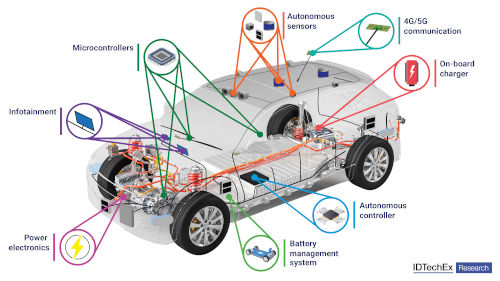
Die Bandbreite an Funktionen – darunter Notbremsassistent, adaptive Geschwindigkeitsregelung und Einparkhilfe – ist sehr groß, und die Effektivität der Fahrerassistenzsysteme hängt von der Genauigkeit der Detektionsgeräte sowie der Genauigkeit und Geschwindigkeit der Analyse durch den autonomen Bordcontroller ab.
Die Onboard-Analytik ist der Punkt, an dem künstliche Intelligenz (KI) zum Einsatz kommt und ein entscheidender Faktor für die einwandfreie Funktion autonomer Fahrzeuge ist. In einem aktuellen Bericht des Marktforschungsunternehmens IDTechEx über KI-Hardware am Netzwerkrand mit dem Titel „KI-Chips für Edge-Anwendungen 2024–2034: Künstliche Intelligenz am Netzwerkrand“ wird prognostiziert, dass KI-Chips (Halbleiterbausteine, die maschinelle Lernprozesse effizient bewältigen können) bis 2034 Umsätze von über 22 Milliarden US-Dollar generieren werden. Die Automobilindustrie wird dabei in den nächsten zehn Jahren mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 13 % das höchste Wachstum verzeichnen.
Die Rolle der KI
Die in Kraftfahrzeugen eingesetzten Chips für künstliche Intelligenz (KI) befinden sich in zentral angeordneten Mikrocontrollern (MCUs), die mit Peripheriegeräten wie Sensoren und Antennen verbunden sind und so ein funktionsfähiges Fahrerassistenzsystem (ADAS) bilden. Die integrierte KI-Technologie kann für verschiedene Zwecke genutzt werden, darunter die Fahrerüberwachung (Anpassung der Bedienelemente an den jeweiligen Fahrer, Überwachung der Kopf- und Körperhaltung zur Erkennung von Müdigkeit und Anpassung der Sitzposition im Falle eines Unfalls), die Fahrerassistenz (Objekterkennung und entsprechende Lenk- und Bremskorrekturen durch die KI) und das Infotainmentsystem (virtuelle Assistenten funktionieren ähnlich wie auf Smartphones oder Smart-Home-Geräten). Die wichtigste Anwendung ist die Fahrerassistenz, da die Robustheit und Effektivität des KI-Systems den Grad des autonomen Fahrens des Fahrzeugs bestimmt.
Seit ihrer Einführung im Jahr 2014 gelten die SAE-Fahrautomatisierungsstufen (siehe unten) als die meistzitierte Quelle für Fahrautomatisierung in der Automobilindustrie. Sie definieren sechs Stufen der Fahrautomatisierung, von Stufe 0 (keine Fahrautomatisierung) bis Stufe 5 (vollständige Fahrautomatisierung). Derzeit entspricht die höchste Autonomiestufe in der privaten Automobilindustrie (einschließlich Pkw) SAE-Stufe 2. Der Sprung zwischen Stufe 2 und Stufe 3 ist angesichts des relativen technologischen Fortschritts zur Erreichung situationsbezogener Automatisierung beträchtlich.

SAE-Level der Fahrautomatisierung. Quelle: IDTechEx
Eine Reihe von im Fahrzeug installierten Sensoren – darunter LiDAR-basierte (Light Detection and Ranging) und optische Sensoren – übermitteln wichtige Informationen an den Bordcomputer. Dieser analysiert die Daten und passt Lenkung und Bremsen entsprechend an. Für eine effiziente Verarbeitung müssen die von den KI-Chips verwendeten Algorithmen für maschinelles Lernen vor dem Einsatz gründlich trainiert werden. Dazu werden die Algorithmen mit einer großen Menge an Daten der ADAS-Sensoren trainiert, sodass sie nach Abschluss des Trainingszeitraums Objekte (sowie Objekte im Hintergrund, wodurch die Tiefenschärfe bestimmt wird) präzise erkennen, identifizieren und unterscheiden können. Passive ADAS-Systeme signalisieren dem Fahrer die notwendigen Maßnahmen durch akustische, optische oder physische Signale. Dies ist beispielsweise beim Einparkassistenten der Fall, bei dem Näherungssensoren den Fahrer über die Position des Fahrzeugs im Verhältnis zu Hindernissen informieren. Aktive ADAS-Systeme hingegen nehmen selbstständig Anpassungen für den Fahrer vor. Da diese Anpassungen in Echtzeit erfolgen und Schwankungen der Fahrzeuggeschwindigkeit und der Wetterbedingungen berücksichtigen müssen, ist es von entscheidender Bedeutung, dass die im Computer verbauten Chips in der Lage sind, Berechnungen schnell und effizient durchzuführen.
Ein skalierbarer Fahrplan

Der Trend bei Automotive-SoCs geht dahin, dass die Leistung mit fortschreitender Weiterentwicklung der Fertigungstechnologie jährlich steigen wird. Quelle: IDTechEx
System-on-a-Chips (SoCs) für autonome Fahrzeuge sind noch relativ kurz auf dem Markt, doch der Trend geht eindeutig zu kleineren Strukturgrößen, was zu einer höheren Leistung beiträgt. Dies ist nachvollziehbar, da ein höherer Grad an Autonomie zwangsläufig eine höhere Rechenleistung erfordert (da die menschliche Rechenleistung effektiv an Halbleiterschaltungen ausgelagert wird). Die obige Grafik zeigt Daten für elf Automotive-SoCs. Einer davon wurde 2019 veröffentlicht, während andere von Automobilherstellern für die Jahre 2024 und 2025 angekündigt sind. Zu den leistungsstärksten SoCs zählen der Nvidia Orin DRIVE Thor (voraussichtlich 2025), der laut Nvidia 2 Billiarden Operationen pro Sekunde (TOPS) erreichen soll, und der Qualcomm Snapdragon Ride Flex mit einer Leistung von 700 TOPS (voraussichtlich 2024).
Die Umstellung auf kleinere Strukturgrößen erfordert teurere Halbleiterfertigungsanlagen (insbesondere im Spitzenbereich, wo Lithographieanlagen für tiefes Ultraviolett und extremes Ultraviolett zum Einsatz kommen) und zeitaufwändigere Fertigungsprozesse. Daher stellt das Kapital, das Foundries für die Umstellung auf fortschrittlichere Fertigungsprozesse benötigen, für fast alle Halbleiterhersteller eine erhebliche Markteintrittsbarriere dar. Dies ist einer der Gründe, warum mehrere IDMs die Fertigung von Hochleistungschips an Foundries auslagern, die bereits über die entsprechenden Fertigungskapazitäten verfügen.
Um die Kosten zukünftig niedrig zu halten, ist es für Chipdesigner wichtig, die Skalierbarkeit ihrer Systeme zu berücksichtigen. Die schrittweise Einführung immer fortschrittlicherer autonomer Fahrtechnologien bedeutet, dass Designer, die die Skalierbarkeit jetzt nicht einbeziehen, Gefahr laufen, mehr Geld für Designs mit immer größeren Strukturgrößen auszugeben. Da 4-nm- und 3-nm-Chipdesigns (zumindest für den KI-Beschleuniger im SoC) voraussichtlich ausreichend Leistungsreserven bis SAE 5 bieten, liegt es in der Verantwortung der Designer, Hardware zu berücksichtigen, die in der Lage ist, immer komplexere KI-Algorithmen zu verarbeiten.
Es wird noch einige Jahre dauern, bis wir Autos auf den Straßen sehen, die die zuvor vorgeschlagenen höchsten Automatisierungsstufen erreichen können, doch die dafür notwendigen Technologien gewinnen bereits an Bedeutung. Insbesondere die nächsten zwei Jahre werden für die Automobilindustrie entscheidend sein.
Berichterstattung
IDTechEx prognostiziert, dass der globale Markt für KI-Chips für Edge-Geräte bis 2034 auf 22 Milliarden US-Dollar anwachsen wird, wobei KI-Chips für die Automobilindustrie mehr als 10 % dieses Marktvolumens ausmachen. Der IDTechEx-Bericht analysiert die wichtigsten Wachstumstreiber für Edge-KI-Chips im Prognosezeitraum und untersucht deren Einsatz in den wichtigsten Branchen: Unterhaltungselektronik, Industrieautomation und Automobilindustrie. Fallstudien führender System-on-a-Chip (SoCs) für Fahrerassistenzsysteme (ADAS) werden vorgestellt, ebenso wie wichtige Trends in Bezug auf Leistung und Stromverbrauch von Fahrzeugsteuergeräten.
Der Bericht deckt den globalen Markt für KI-Chips in acht Branchen ab und bietet detaillierte 10-Jahres-Prognosen in sechs verschiedenen Kategorien (z. B. Geografie, Chiparchitektur und Anwendung). Der IDTechEx-Bericht „KI-Chips für Edge-Anwendungen 2024–2034: Künstliche Intelligenz am Netzwerkrand“ beantwortet die wichtigsten Fragen, Herausforderungen und Chancen der KI-Chip-Wertschöpfungskette am Netzwerkrand. Für ein besseres Verständnis der Märkte, Akteure, Technologien, Chancen und Herausforderungen lesen Sie bitte den Bericht.













