




Permanentmagnete, die die kritischen Elemente Neodym, Praseodym, Terbium und Dysprosium enthalten, finden breite Anwendung in Elektromotoren und Windkraftanlagen. Mit zunehmender Verbreitung von Seltenerdelementen in diesen magnetischen Anwendungen werden ausgediente Magnete zu einer wichtigen alternativen Quelle für kritische Seltenerdmaterialien neben primären mineralischen Rohstoffen. IDTechEx prognostiziert, dass bis 2045 kritische Seltenerdelemente im Wert von 1,2 Milliarden US-Dollar aus Sekundärquellen wie Permanentmagnetmotoren gewonnen werden.
Warum sind Seltenerdmagnete wichtig?
Im Jahr 2023 entfielen 29 % des weltweiten Bedarfs an Seltenen Erden (nach Gewicht) auf magnetische Anwendungen. Seltene-Erden-Permanentmagnete, insbesondere Neodym- (NdFeB) und Samarium-Kobalt-Magnete, werden zur Umwandlung von elektrischer und kinetischer Energie eingesetzt. Daher finden Seltene-Erden-Magnete häufig Verwendung in Elektromotoren und Windkraftanlagen. Weitere gängige Anwendungen sind Aktuatoren für Festplattenlaufwerke, medizinische Geräte wie MRT-Scanner und Lautsprecher.
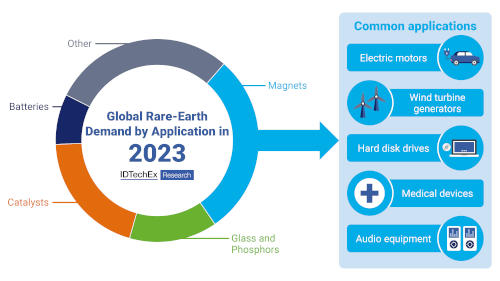
Weltweite Nachfrage nach Seltenerdelementen für gängige Magnetanwendungen. Quelle: IDTechEx
Die bevorstehenden internationalen Klimaziele, die von der Dekarbonisierung der Energie- und Verkehrstechnologie abhängen, treiben die Nachfrage nach Seltenerd-Permanentmagneten an. Seltenerd-Permanentmagnetmotoren, die in Elektrofahrzeugen eingesetzt werden, bieten im Vergleich zu anderen Motortechnologien typischerweise die höchste Leistung, Drehmomentdichte und Effizienz bei gleichzeitig niedrigen Herstellungskosten. Daher halten Seltenerdmagnetmotoren seit neun Jahren über 77 % des Marktes für Elektrofahrzeugmotoren. IDTechEx prognostiziert, dass sich die Anzahl der eingesetzten Elektromotoren bis 2035 verdoppeln wird.
Die Auswirkungen von Versorgungsengpässen bei Seltenen Erden auf Magnete
Die hohe regionale Konzentration der Seltenerd-Lieferungen und -Verarbeitungskapazitäten stellt ein anhaltendes Risiko für den Magnetmarkt dar. China verarbeitet jährlich über 90 % der weltweiten Seltenerdelemente; bei schweren Seltenerdelementen wie Dysprosium und Terbium liegt dieser Anteil bei nahezu 100 %. Diese regionale Angebotskonzentration erstreckt sich auch auf nachgelagerte Stufen: 92 % der Produktion hochwertiger Magnetlegierungen (z. B. NdPr und NdFeB) sowie die Magnetherstellung finden in China statt.
Die Preise wichtiger magnetischer Werkstoffe waren in den letzten Jahren aufgrund von Lieferengpässen bei Seltenen Erden sehr volatil. 2011 führten von China verhängte Exportbeschränkungen für Seltene Erden zu einem mehr als siebenfachen Anstieg des Neodympreises, während der Preis für Dysprosium um rund 2.000 % stieg. Zuletzt erreichten die Preise für Seltene Erden 2022 einen Höchststand, der etwa dem Vierfachen ihres Achtjahresdurchschnitts entsprach. Angesichts der steigenden Nachfrage stellt das Potenzial für weitere Preisschwankungen weiterhin ein erhebliches Risiko für die Märkte für Seltene-Erden-Magnete dar.
Chinas jüngstes Exportverbot für Technologien zur Gewinnung und Trennung von Seltenen Erden hat das Marktinteresse an alternativen Quellen für Magnetvorprodukte verstärkt. Im September 2024 stufte Neuseeland als jüngstes Land Seltene Erden als kritische Rohstoffe ein und reihte sich damit in die EU, die USA, Großbritannien, Japan und andere ein. Die weltweite Zunahme von Listen kritischer Rohstoffe unterstreicht den wachsenden Bedarf an der Entwicklung heimischer Produktions- und Verarbeitungskapazitäten für Seltene Erden.
Wie lassen sich Seltenerdelemente aus Magneten am Ende ihrer Nutzungsdauer zurückgewinnen?
Die begrenzte Verfügbarkeit primärer Seltenerdmetalle in vielen Regionen macht ausgediente Magnete zu einer wichtigen alternativen Quelle für kritische Seltenerdelemente. Permanentmagnete können mehr Seltenerden enthalten als viele primäre Mineralquellen. Beispielsweise enthält ein NdFeB-Magnet etwa 33 Gewichtsprozent Seltenerden, darunter bis zu 31 Gewichtsprozent Neodym. Im Gegensatz dazu enthalten die üblicherweise abgebauten, gehaltsarmen Mineralien nur etwa 1 Gewichtsprozent Seltenerden.
Startups verfolgen unterschiedliche Ansätze zur Rückgewinnung von Neodym, Praseodym, Terbium und Dysprosium aus Magneten am Ende ihrer Nutzungsdauer.
Langzyklische Rückgewinnungsverfahren extrahieren, trennen und gewinnen kritische Seltenerdelemente aus Magneten als isolierte Seltenerdoxide. Unternehmen wie Ionic Technologies, Carester und Shin-Etsu Chemical entwickeln konventionelle Lösungsmittelextraktionsverfahren, während ReElement ein chromatographisches Trennverfahren zur Rückgewinnung von Seltenerdelementen aus Magneten mit reduziertem Lösungsmittelverbrauch einsetzt.
Ein Vorteil der Langzeit-Seltenerdgewinnung besteht darin, dass die Prozesse bei Bedarf durch primäre mineralische Rohstoffe ergänzt werden können. Darüber hinaus trägt die Möglichkeit, isolierte Seltenerdoxide in verschiedenen Anwendungsbereichen (über Magnete hinaus) zu verkaufen, dazu bei, die Geschäftsmodelle in der Anfangsphase zu sichern, während Recyclingströme für Magnete aufgebaut werden.
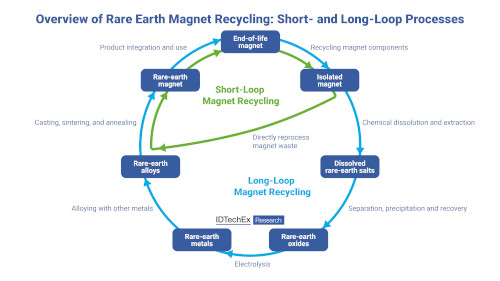
Kritische Rückgewinnung von Seltenerdelementen aus ausgedienten Magneten – kurz- und langfristig. Quelle: IDTechEx
Die Kurzkreislauf-Rückgewinnung verarbeitet Seltenerdmagnete direkt zu recyceltem, reinem Magnetmaterial. Noveon Magnetics nutzt die Pulvermetallurgie, ein Hochtemperatur-Sinterverfahren, um ausgediente Magnete zu recyceln und in neue Magnete umzuwandeln, die 84 % ihrer ursprünglichen Magnetkraft behalten. HyProMag hingegen verwendet ein Wasserstoff-Dekrepitationsverfahren (Reaktion mit Wasserstoffgas), um aus ausgedienten Seltenerdmagneten reines NdFeB zu gewinnen.
IDTechEx schätzt, dass im Jahr 2024 195 Tonnen Seltenerdmagnete mithilfe von Kurzkreislaufverfahren recycelt werden. Da die Verwendung von Seltenerdelementen in Magnetanwendungen immer etablierter wird, dürften Kurzkreislaufverfahren aufgrund ihrer höheren Energie- und Chemikalieneffizienz im Vergleich zu Langkreislaufverfahren zunehmend attraktive Rückgewinnungsstrategien darstellen.
Marktschlussfolgerungen und Ausblick
Die weltweite Elektrifizierung von Fahrzeugflotten treibt die Nachfrage nach Seltenerdmagneten weiter an. Diese Nachfrage dürfte nicht sinken – da China der größte Markt für Elektrofahrzeuge ist, werden Seltenerd-Permanentmagnetmotoren voraussichtlich weiterhin den größten Marktanteil im Bereich der Elektromotoren halten. Während die kritischen Kapazitäten für die Seltenerdraffination und Magnetverarbeitung auf absehbare Zeit in China konzentriert bleiben werden, bietet dies eine klare Chance für die Entwicklung alternativer Seltenerdquellen, insbesondere für die Rückgewinnung der Magnete selbst.
IDTechEx prognostiziert, dass bis 2045 kritische Seltene Erden im Wert von 1,2 Milliarden US-Dollar jährlich aus Sekundärquellen gewonnen werden können und der Wert der rückgewinnbaren Seltenen Erden voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 14,9 % steigen wird. Ob langfristige oder kurzfristige Rückgewinnungsstrategien besser geeignet sind, ist noch nicht geklärt. Eines der aktuellen Ziele von Startups im Bereich des Seltene-Erden-Recyclings ist die Entwicklung nachhaltiger Geschäftsmodelle, bis signifikante Mengen an Altmaterialien für die Rückgewinnung zur Verfügung stehen. In diesem Zusammenhang sind Unternehmen mit langfristigen Rückgewinnungszyklen gut positioniert, da große Akteure ihre Rohstoffe derzeit mit Bergbauabfällen und anderen Primärmineralien aus kleineren Minen in Nordamerika, Australien und Zentralafrika ergänzen.
Autor: Dr. Jack Howley, Technologieanalyst bei IDTechEx













