



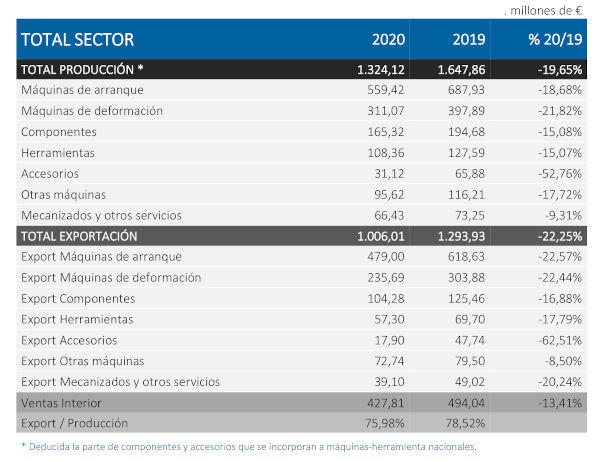
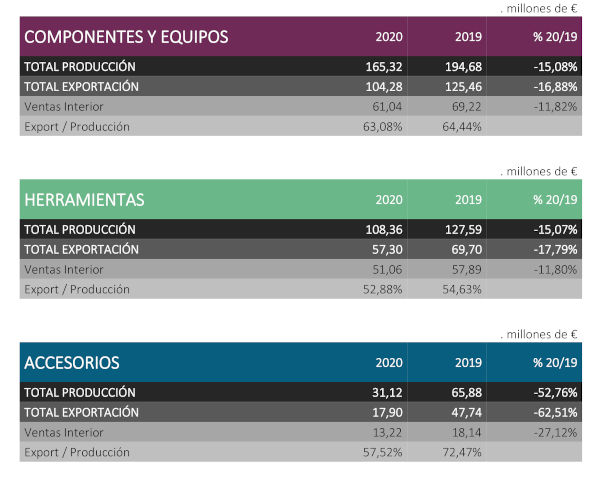
Le recul est particulièrement marqué dans le sous-secteur du formage des métaux, qui a chuté de 21,82 % à 311,07 millions d'euros, tandis que celui des machines-outils à métaux a reculé de 18,68 % à 559,42 millions d'euros. Tous les autres sous-secteurs ont également enregistré un recul par rapport à 2019 : composants et outillage (-15 %), autres machines (-17,72 %), accessoires (-52,76 %) et usinage et autres services (-9,31 %).
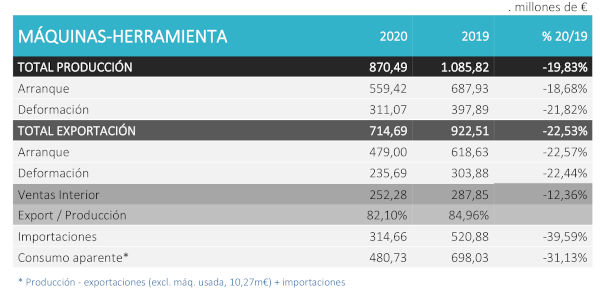
Les exportations, pénalisées par les difficultés de mobilité et de transport, ont diminué de 22,25 %, pour atteindre 1 006,01 millions d'euros contre 1 293,93 millions d'euros en 2019, et représentent près de 76 % de la production. Dans ce cas, les baisses sont similaires pour l'usinage et le formage, avec respectivement -22,57 % et -22,44 %. Les ventes des fabricants nationaux sur le marché intérieur ont chuté de 13,41 % en 2020. Parallèlement, la consommation apparente (production + importations - exportations) de machines-outils en Espagne a diminué de 31,13 %.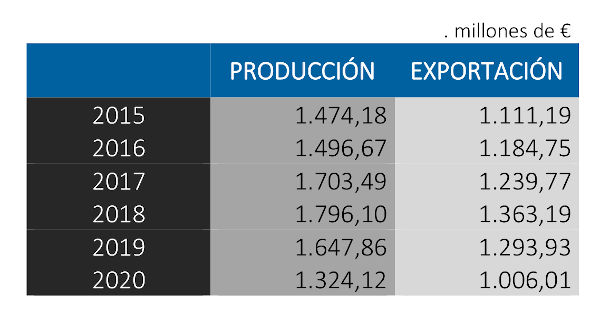
En 2020, l'Allemagne était la principale destination de nos exportations (11,8 %), suivie des États-Unis (10,3 %), de la France (9,1 %), de l'Italie (7,3 %) et de la Chine (7,3 %). Le Mexique, le Portugal, l'Inde, le Royaume-Uni et la Russie complètent le top 10.
Les nouvelles commandes de cette année affichent une tendance différente, avec une forte progression en provenance de Chine, qui est devenue notre premier marché, devant l'Allemagne et les États-Unis. Viennent ensuite la Turquie, la France, l'Italie, l'Inde, la Russie et le Canada. La reprise rapide de l'activité industrielle chinoise (dont le PIB n'a reculé qu'au premier trimestre 2020) lui a permis de réaliser d'importants investissements au cours de l'année écoulée.
 Malgré l'impact de la pandémie, l'Espagne a conservé sa place de dixième producteur et exportateur mondial, préservant ainsi sa part de marché. Les cinq principaux pays producteurs ont maintenu leurs positions dans le classement : la Chine, l'Allemagne, le Japon, les États-Unis et l'Italie ; ces deux derniers ayant inversé leurs places par rapport à 2019. Les baisses de production dans ces cinq pays sont également significatives, notamment pour l'Allemagne (-30,9 %) et le Japon (-29,3 %). L'Italie affiche une baisse similaire à celle de l'Espagne (-23 %), légèrement inférieure aux États-Unis (-9,4 %) et très faible en Chine (-1,3 %). La consommation mondiale a chuté de 20,1 % en 2020, un recul considérablement moins important que la contraction enregistrée en 2009. Les prévisions pour 2021 tablent toutefois sur une croissance de 15 %, qui devrait atteindre 7,5 % en 2022, même si le rythme de la reprise variera considérablement entre les trois principales régions consommatrices : l'Asie, l'Europe et les Amériques.
Les commandes enregistrées en 2020 ont diminué de 23,5 % par rapport à celles de 2019. Parmi les sous-secteurs, la déformation a été le plus touché, avec une baisse de 34,7 %, tandis que le secteur des start-ups, bien que légèrement moins affecté, a connu une réduction de 17,65 % des commandes reçues. Il convient de noter que les commandes ont amorcé une forte reprise à partir d'octobre 2020 et que cette dynamique positive s'est poursuivie durant les quatre premiers mois de l'année, permettant d'atteindre des niveaux de commandes similaires à ceux de 2019. L'évolution de cette tendance reste incertaine, ce qui peut s'expliquer en partie par un effet de rebond suite au ralentissement mondial qu'a connu le secteur au premier semestre 2020. L'Italie a annoncé une hausse de 48,6 % des commandes enregistrées au premier trimestre 2021, et l'Allemagne est confiante quant à l'impact positif que la croissance des commandes en provenance de Chine (en hausse de 17 % au cours des quatre derniers mois de 2020) devrait avoir sur les mois à venir.
La forte croissance de la demande sur le marché chinois et les perspectives offertes par le plan de relance économique américain de Joe Biden laissent présager une reprise économique mondiale robuste. Cette reprise devrait s'accompagner d'un dynamisme accru en Europe, grâce à l'accélération des campagnes de vaccination et à la mise à disposition des fonds de relance. Ainsi, si la forte croissance observée au cours des six derniers mois se confirme au deuxième trimestre, les prévisions de croissance du chiffre d'affaires pour 2021 se situeraient autour de 12 à 15 %, se rapprochant des niveaux atteints en 2019. 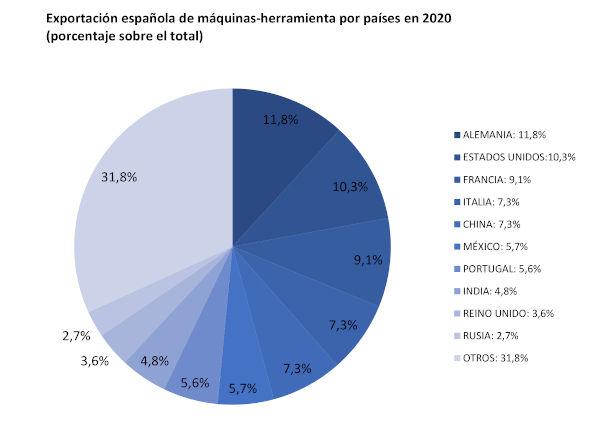 Concernant les secteurs utilisateurs, si le secteur automobile a retrouvé son niveau d'activité après l'arrêt brutal du début de la pandémie, la transition vers les motorisations électriques et hybrides, d'une part, et les mutations du modèle de mobilité, d'autre part, rendent difficile la prévision de la demande de véhicules, ce qui freine les nouveaux investissements. Le secteur aéronautique, quant à lui, subit les conséquences du recul de la mobilité et, hormis dans le secteur de la défense, les perspectives ne sont guère favorables pour les deux à trois prochaines années. Le secteur ferroviaire, en revanche, est actuellement florissant, tandis que le secteur de l'énergie, avec ses résultats mitigés, continue de progresser lentement mais sûrement vers les sources d'énergie renouvelables.






