
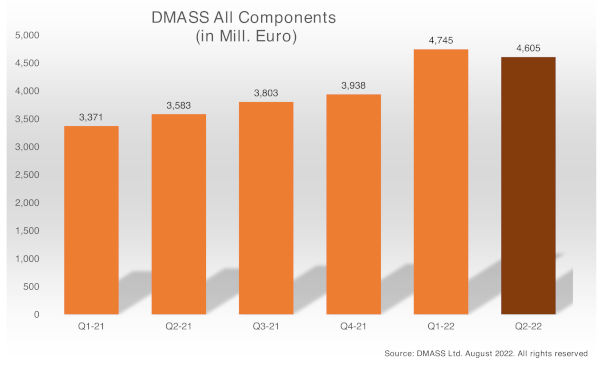
Globalement, le marché de la distribution de composants automobiles a progressé de 28,5 % pour atteindre 4,6 milliards d'euros.
Hermann Reiter, président de DMASS, a déclaré : « Après un deuxième trimestre 2021 extrêmement dynamique, il n'est pas surprenant que le taux de croissance du dernier trimestre soit inférieur à celui du début d'année. Cela dit, la croissance globale de 28,5 % est excellente et le carnet de commandes reste solide. L'interruption totale des échanges commerciaux avec la Russie a eu un impact, rendant impossible toute comparaison directe. »
En résumé, nous sommes satisfaits des chiffres, mais regrettons de ne pas avoir pu répondre à l'intégralité de la demande de nos clients. Il est difficile de prévoir quand la situation se normalisera, car elle dépend de trop de facteurs intrinsèques et macroéconomiques.
Semi-conducteurs :
Les semi-conducteurs sont restés le principal moteur de croissance au deuxième trimestre. D'un point de vue régional, à l'exception de quelques petits pays ou régions, la croissance du secteur des semi-conducteurs a été exceptionnelle (sauf au Royaume-Uni et en Turquie). L'Allemagne a enregistré une croissance de 38 % à 852 millions d'euros, l'Italie de 39 % à 297 millions d'euros, la France de 43,4 % à 215 millions d'euros et le Royaume-Uni de 26 % à 212 millions d'euros. L'Europe de l'Est et l'Europe du Nord ont affiché des performances quasi identiques, avec des croissances respectives de 36,8 % et 37,1 % (à 559 millions d'euros et 248 millions d'euros). Les ventes en Russie se sont quasiment arrêtées, la plupart des entreprises occidentales ayant fermé leurs divisions dans le pays.
Du point de vue des produits, les taux de croissance ont été beaucoup plus homogènes. La croissance a été généralisée, allant d'un modeste 6 % en optoélectronique à un impressionnant 74 % en logique programmable. Si des spécialités telles que la mémoire flash, les autres produits logiques (ASSP) et la logique programmable ont connu une croissance fulgurante, l'optoélectronique, les alimentations et les composants discrets ont finalement affiché une croissance bien inférieure à la moyenne. Les groupes de produits analogiques et micro-circuits MOS ont légèrement sous-performé la moyenne, tout en dépassant les 30 %. Les produits analogiques ont progressé de 31,3 % pour atteindre 870 millions d'euros ; les micro-circuits MOS de 30,4 % pour atteindre 603 millions d'euros ; les alimentations de 18,5 % pour atteindre 345 millions d'euros ; les produits de mémoire de 63,7 % pour atteindre 351 millions d'euros ; les produits optiques de 6 % pour atteindre 238 millions d'euros ; et les autres produits logiques de 71,4 % pour atteindre 186 millions d'euros. Les automates programmables industriels (API) ont quant à eux enregistré une croissance de 74,4 % pour atteindre 198 millions d'euros ; et les contrôleurs logiques discrets de 21,6 % pour atteindre 174 millions d'euros. Les capteurs (y compris les actionneurs) ont enregistré une croissance de 32,8 % pour atteindre 90 millions d'euros.
Composants d'interconnexion, passifs et électromécaniques :
la croissance des composants d'interconnexion, passifs et électromécaniques (IP&E) au deuxième trimestre 2022 a été plus modérée que celle des semi-conducteurs, ce qui laisse présager un retour à la normale plus rapide dans ce secteur. Le chiffre d'affaires de 1,51 milliard d'euros (+19,6 %) du dernier trimestre se répartit comme suit : Allemagne (+25,4 % à 393 millions d'euros), Italie (+20,1 % à 170 millions d'euros), France (+17,4 % à 135 millions d'euros), Royaume-Uni (+18,4 % à 143 millions d'euros) et Europe de l'Est (+21,2 % à 199 millions d'euros). Les produits électromécaniques, y compris les composants d'interconnexion, ont représenté le principal groupe de produits, avec 808 millions d'euros (+19,8 %), suivis des passifs (616 millions d'euros (+18,6 %)) et des alimentations (87 millions d'euros (+25,5 %).
Le président Hermann Reiter a déclaré : « Bien que nous anticipions une amélioration de la situation globale de l'offre, certaines faiblesses structurelles persisteront au-delà de 2022, comme nous le constatons régulièrement sur le marché. Plus préoccupantes encore sont les perspectives à moyen terme et les défis considérables auxquels l'économie est confrontée : l'attaque russe contre l'Ukraine, la crise énergétique, l'inflation, le ralentissement économique mondial, la crise climatique… La conjugaison de ces facteurs pourrait engendrer des conditions de marché très difficiles. Cela est vrai même pour un secteur comme le nôtre, qui a bénéficié pendant des décennies d'une croissance exceptionnelle grâce à la forte présence et à l'innovation de nos technologies. Le prochain trimestre donnera sans aucun doute une indication de l'orientation du marché pour les mois à venir. Cependant, à long terme, nous sommes optimistes quant à la capacité de l'industrie électronique à continuer de jouer un rôle déterminant. »