




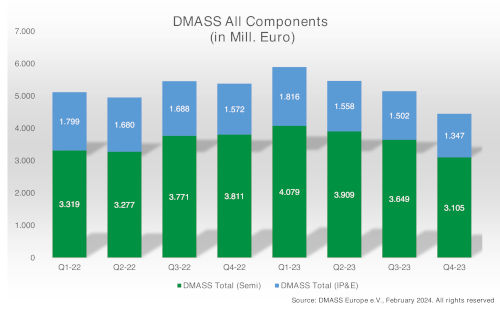
Le chiffre d'affaires des semi-conducteurs a chuté à 3,1 milliards d'euros (-18,5 %), tandis que celui des composants IP&E (interconnexion, passifs et électromécaniques) a reculé de 14,3 % à 1,35 milliard d'euros. Sur l'ensemble de l'année 2023, DMASS a enregistré un chiffre d'affaires consolidé de 21 milliards d'euros (+0,2 %), dépassant de peu le précédent record établi en 2022. La totalité de la croissance de 2023 provient des semi-conducteurs (+4 %), tandis que le chiffre d'affaires des composants IP&E a reculé de 7,7 %.

Hermann Reiter, président de DMASS : « Le ralentissement attendu a été atténué par un premier semestre 2023 exceptionnel, qui a permis de réaliser une nouvelle année record. Il est vrai que les revenus de la distribution ont été dopés par des commandes et des ventes anticipées de 2024, ce qui a considérablement gonflé les résultats de 2023. Par conséquent, nous sommes désormais confrontés à une contraction du marché qui ramène l’activité dans la moyenne de croissance à long terme. Nous fondons nos espoirs pour 2024 sur une amélioration générale du marché, portée par l’engouement autour de l’intelligence artificielle, ce qui pourrait dynamiser l’ensemble du secteur. Pour l’Europe en général, et la distribution de composants et ses clients en particulier, cet effet se produira, au mieux, vers la fin de 2024. Les distributeurs doivent désormais se concentrer sur l’accompagnement de leurs clients dans le développement de nouveaux marchés et l’accélération des opportunités d’innovation. L’électronique restera le moteur de la transformation économique et sociale. »
Semi-conducteurs (T4) :
Les ventes de semi-conducteurs en Europe ont chuté de 18,5 % pour atteindre 3,1 milliards d’euros. Au niveau régional, aucun pays n’a enregistré de croissance, et des disparités importantes existent entre les régions.
Du côté des produits, seul le secteur des microprocesseurs a enregistré une croissance significative, soit une hausse de 17,6 %. Tous les autres secteurs ont connu un recul de quelques points de pourcentage, supérieur à 40 %.

Composants d'interconnexion, passifs et électromécaniques (T4) :
Le ralentissement s'est poursuivi au quatrième trimestre dans le secteur des composants d'interconnexion, passifs et électromécaniques. Le marché de la distribution a reculé de 14,3 % pour atteindre 1 350 millions d'euros. Ce ralentissement est resté modéré à deux chiffres pour les trois groupes de produits. Aux niveaux national et régional, les performances trimestrielles ont été contrastées : seuls deux pays ont enregistré une croissance (Turquie et Roumanie), tandis que tous les autres ont connu des baisses comprises entre 5 % et 25 %. Sur un an, la situation régionale est quasiment identique. Au niveau des produits, les composants passifs ont davantage souffert que les deux autres groupes (voir tableaux).

Le président Hermann Reiter conclut : « Aussi nette que soit désormais la tendance à la baisse, et bien qu’elle fût prévisible depuis un certain temps, il convient de rester prudent dans ses prévisions. Pourquoi ? Les enjeux et les opportunités de ce marché sont devenus moins évidents qu’auparavant, et la dynamique actuelle est influencée par des facteurs politiques et technologiques intrinsèquement perturbateurs, potentiellement dans les deux sens. Malgré cette imprévisibilité, nous sommes convaincus que la distribution restera le principal facteur de stabilisation et d’équilibre du marché. »







