




Dans des secteurs clés comme l'automobile et la construction, les acheteurs proactifs passent d'une acquisition passive à une structuration active du marché, assurant ainsi la rentabilité nécessaire à la construction des aciéries vertes de demain.
Cet article s'appuie sur les recherches du rapport IDTechEx intitulé « Green Steel 2025-2035 : Technologies, Players, Markets, Forecasts », qui fournit une analyse approfondie de ce paysage en évolution et révèle comment les engagements d'achat, ainsi que les politiques et les financements, stimulent le marché de l'acier vert.
Pourquoi l'adoption précoce par les acheteurs est cruciale pour la décarbonation
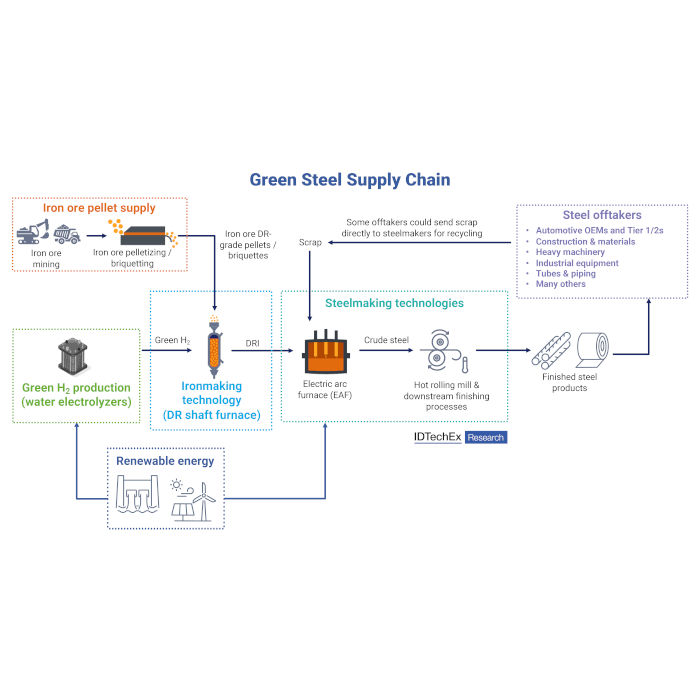
Le passage des hauts fourneaux à forte intensité de carbone à des alternatives plus écologiques, comme la réduction directe du fer à base d'hydrogène (H2-DRI) combinée aux fours à arc électrique (FAE), exige un investissement initial considérable, chaque projet coûtant généralement des milliards de dollars. Pour que ces projets passent de l'annonce à la réalisation, les producteurs doivent garantir la stabilité des revenus à long terme.
C’est là que les acheteurs jouent un rôle crucial. Grâce à des contrats d’achat fermes et à long terme, les principaux consommateurs d’acier s’engagent à acquérir de futurs volumes d’acier vert, souvent à un prix supérieur à celui de l’acier conventionnel. Ces contrats constituent le socle financier de la transition vers l’acier vert. Ils réduisent considérablement le risque d’investissement pour les producteurs et sont une condition essentielle pour obtenir les financements nécessaires auprès d’investisseurs privés et d’institutions financières. Le succès d’acteurs émergents comme Stegra (H2 Green Steel), qui a levé plus de 6,5 milliards d’euros, est directement lié à leur capacité à vendre plus de la moitié de leur capacité initiale à l’avance grâce à ce type de contrats.
Facteurs clés : convergence des politiques et des stratégies d'entreprise
La demande croissante d'acier vert est alimentée par la convergence des réglementations et les stratégies climatiques ambitieuses des entreprises. Sur le plan politique, des dispositifs tels que le système d'échange de quotas d'émission de l'UE (SEQE-UE) et le mécanisme d'ajustement carbone aux frontières (MACF) renchérissent la production à forte intensité de carbone, rendant économiquement viable l'acier bas carbone. Le MACF est particulièrement important car il vise à empêcher la délocalisation de la production vers des pays aux réglementations moins strictes, réduisant ainsi le risque de fuite de carbone. Les producteurs d'acier chinois s'adaptent déjà au MACF. Par ailleurs, des réglementations européennes telles que le règlement relatif aux véhicules hors d'usage (VHU) et la politique de réglementation des produits de base (PRPB) pourraient également stimuler la demande d'acier vert.
Dans le même temps, les entreprises subissent une pression croissante de la part des investisseurs et des consommateurs pour décarboner l'ensemble de leur chaîne de valeur, et notamment leurs émissions de portée 3, qui incluent les matériaux achetés. Pour un constructeur automobile ou une entreprise de construction, l'acier représente une part importante de ce carbone incorporé. S'engager à acheter de l'acier vert est l'un des moyens les plus directs et efficaces pour ces entreprises d'atteindre leurs objectifs de neutralité carbone.
Activités des principaux acteurs : le secteur automobile mène, suivi par les autres secteurs
Le secteur automobile est devenu le principal moteur de cette évolution des mentalités. L'acceptation d'une prime écologique s'explique par le fait que même une augmentation significative du coût de l'acier par tonne n'entraîne qu'une hausse marginale (1 à 2 %) du prix final du véhicule. Les constructeurs automobiles peuvent ainsi renforcer leur engagement en matière de développement durable tout en minimisant l'impact sur le prix pour le consommateur.
Les équipementiers européens, ainsi que leurs fournisseurs de rang 1 et 2, achètent activement de l'acier vert. Par exemple, la start-up suédoise Stegra (H2 Green Steel) a conclu des accords d'achat avec de grands noms de l'industrie automobile, dont Mercedes-Benz, Porsche, Scania et ZF. De même, SSAB, pionnière avec son projet HYBRIT d'acier sans combustibles fossiles, a établi des partenariats avec le groupe Volvo. Les géants sidérurgiques établis prennent également des mesures importantes : ArcelorMittal fournit son acier recyclé et renouvelable XCarb® à General Motors, témoignant d'une volonté croissante de développer l'acier vert en Amérique du Nord.
Bien que le secteur automobile monopolise l'attention médiatique, la demande est en pleine expansion. Dans le secteur de la construction, Stegra (H2 Green Steel) a signé des accords avec le fournisseur de solutions pour le bâtiment Kingspan et l'entreprise de ventilation Lindab. Un modèle d'économie circulaire très prometteur se dessine également dans le secteur de l'énergie, où le groupe énergétique Vattenfall achètera de l'acier sans énergie fossile auprès de son partenaire du projet HYBRIT, SSAB, pour ses propres infrastructures énergétiques. Les fabricants de machines et d'équipements industriels tels que JCB, Alfa Laval et Lindab s'intéressent également à l'acquisition d'acier pour leurs produits. Fait intéressant, même Amazon Web Services (AWS) a utilisé de l'acier recyclé pour la construction d'un centre de données en Suède.
Perspectives : un marché tiré par la demande, mais confronté à des défis
L'avenir est marqué par d'immenses opportunités et d'importants défis. Si la demande, les subventions publiques et la finance verte créent un écosystème performant, l'offre demeure fragile. Les acheteurs doivent composer avec les risques inhérents à un marché émergent : retards potentiels de projets, volatilité des prix liée au coût des énergies renouvelables et absence de normes universellement acceptées pour définir ce qu'est l'« acier vert », ce qui engendre un risque d'écoblanchiment.
La structure même de l'industrie pourrait être sur le point de se transformer. Le concept de « pôles de production de fer vert » gagne du terrain : le fer y est produit à partir d'hydrogène vert dans des régions riches en énergies renouvelables (comme l'Australie et le Brésil), puis expédié sous forme de briquettes de fer chaud vers des aciéries situées ailleurs. Ce découplage de la production de fer et d'acier pourrait remodeler les chaînes d'approvisionnement mondiales.
Malgré ces complexités, la tendance est claire. La demande des acheteurs a amorcé la transition progressive du secteur. L'avenir de l'acier dépend non seulement des hauts fourneaux utilisés pour sa production, mais aussi des contrats à long terme signés par des consommateurs visionnaires.
IDTechEx prévoit que la production d'acier vert à base d'hydrogène atteindra un volume significatif de 46 millions de tonnes d'ici 2035. Bien que cela ne représente encore qu'une fraction du total nécessaire pour atteindre les objectifs de zéro émission nette d'ici 2050, cela constitue un début certain.













