La crescita eccezionale della Turchia (+37,9%) riflette i cambiamenti nei modelli commerciali regionali e il ruolo sempre più importante del Paese come hub logistico e commerciale in un contesto geopolitico complesso. La Russia rimane a zero, poiché le sanzioni continuano a paralizzare tutti i flussi di componenti elettronici. Per quanto riguarda i prodotti, la ripresa è trainata principalmente dalla domanda industriale e di automazione, mentre i segmenti legati all'automotive mostrano una ripresa più moderata. Nel complesso, l'Europa cresce costantemente, sebbene il modello rimanga eterogeneo e caratterizzato da dipendenze strutturali, volatilità del mercato energetico e un ciclo dell'IA molto più dinamico negli Stati Uniti e in Cina che nell'Europa stessa.
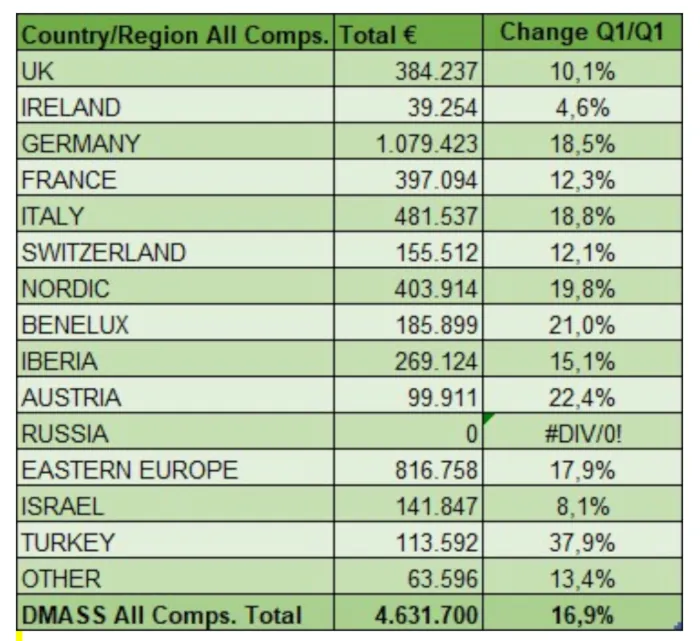
Tabella che mostra la crescita di tutte le componenti per paese (Q1 - 2026). Fonte: DMASS
Semiconduttori (Q1):
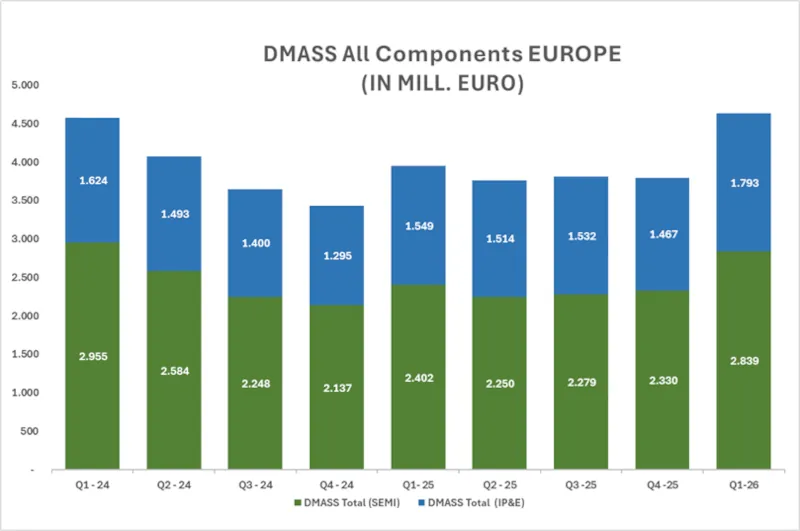
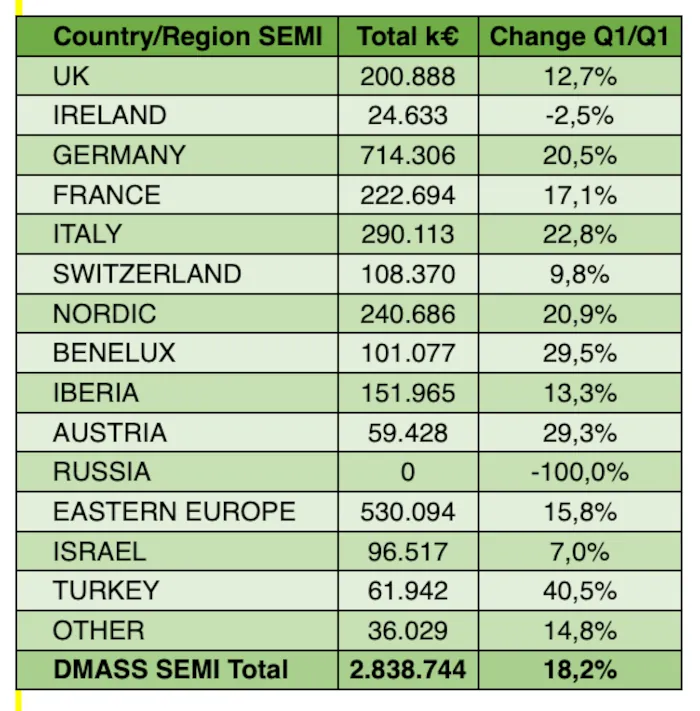
Le spedizioni europee di semiconduttori sono cresciute notevolmente, raggiungendo i 2,84 miliardi di euro (+18,2%), trainate da una ripresa industriale generalizzata, ma caratterizzate da marcate differenze regionali. Germania (+20,5%), Italia (+22,8%), Paesi nordici (+20,9%), Benelux (+29,5%) e Austria (+29,3%) hanno registrato una solida crescita a doppia cifra, mentre l'Irlanda (-2,5%) e alcune aree dell'Europa meridionale sono rimaste più deboli.
In termini di prodotti, il panorama è dominato dalle memorie (+107,9%), che sono diventate il segmento più dinamico del mercato. Le implementazioni globali di intelligenza artificiale stanno assorbendo enormi volumi di HBM, creando colli di bottiglia nella capacità produttiva e aumenti di prezzo che sono ora chiaramente visibili nella distribuzione europea. Questo boom contrasta nettamente con i segmenti più tradizionali: i dispositivi discreti (+25,8%) e i sensori e attuatori (+17,8%) continuano a crescere con forza, mentre i componenti analogici (+10,1%) e di potenza (+2,3%), entrambi strettamente legati alle applicazioni automotive e industriali, mostrano una ripresa più moderata. Nella fascia inferiore, la logica programmabile (-5,3%) e la logica standard (-1,7%) rimangono sotto pressione a causa della riduzione delle scorte e della più lenta adozione dei progetti.
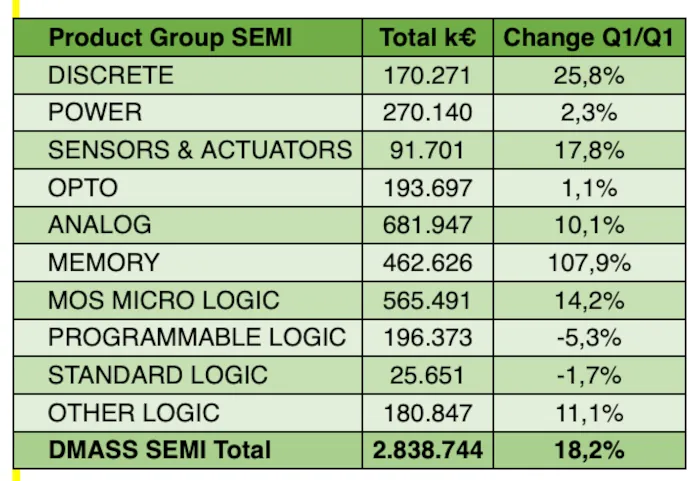
Nel complesso, il mercato sta guadagnando slancio, sebbene l'andamento rimanga disomogeneo: crescita trainata dalla memoria, debolezze strutturali in alcune regioni e un ciclo europeo dell'IA che continua a essere in ritardo rispetto alle dinamiche globali. Le prospettive sono positive, ma si basano su fondamenta fragili, caratterizzate da dinamiche geopolitiche, prezzi energetici volatili e flussi commerciali in continua evoluzione.
Interconnessione, componenti passivi ed elettromeccanici (primo trimestre):
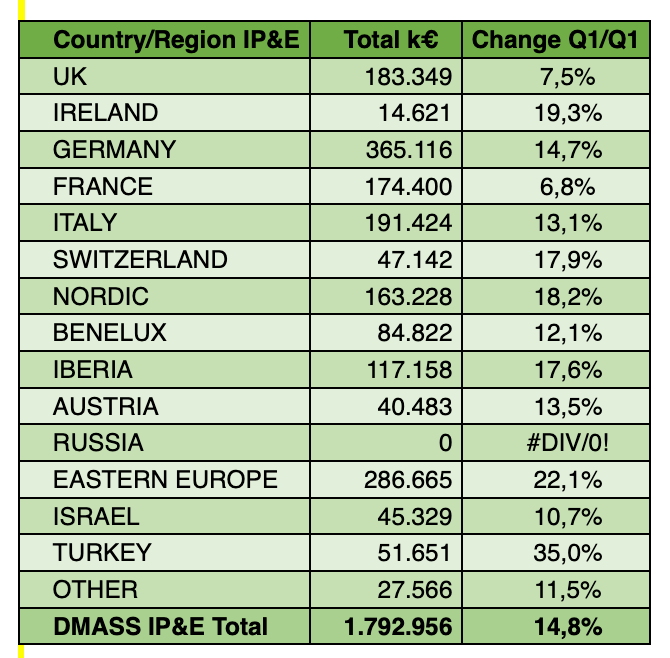
La distribuzione europea di IP&E ha raggiunto 1,79 miliardi di euro (+14,8%) nel primo trimestre, riflettendo una ripresa ampia ma disomogenea in tutta la regione. La crescita più forte si è registrata nell'Europa orientale (+22,1%), nei paesi nordici (+18,2%),
in Irlanda (+19,3%), in Svizzera (+17,9%) e nella penisola iberica (+17,6%), mentre i mercati principali come Germania (+14,7%), Italia (+13,1%) e Benelux (+12,1%) hanno registrato una crescita solida e costante. Regno Unito (+7,5%) e Francia (+6,8%) hanno visto una crescita più moderata. Come nel settore dei semiconduttori, la Turchia (+35,0%) si distingue per la sua crescita eccezionale.
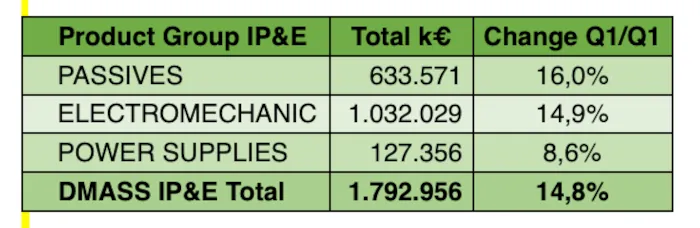
Per quanto riguarda i prodotti, la ripresa è trainata principalmente dai componenti passivi (633,6 milioni di euro, +16,0%), che hanno registrato una forte ripresa grazie alla domanda industriale e alla stabilizzazione dei tempi di consegna. Anche i componenti elettromeccanici (1.030 milioni di euro, +14,9%) hanno registrato una buona performance, beneficiando dei progetti di automazione e infrastrutturali.
Nel complesso, il segmento IP&E mostra una ripresa sana e diffusa, sebbene con chiare differenze di ritmo a livello regionale e di slancio specifico per ciascun prodotto. Il segmento continua a riflettere il carattere industriale dell'Europa: crescita costante, trainata dalle applicazioni, con punti di pressione selettivi nelle categorie di energia e conversione di potenza.
Il presidente Hermann Reiter ha concluso:
“Il primo trimestre conferma un ritorno alla crescita ampio e tangibile in tutta Europa, con le divisioni Semiconduttori e IP&E che hanno contribuito a una forte ripresa. Quasi tutte le principali regioni hanno registrato aumenti significativi, dalla Germania, all'Italia e ai Paesi nordici, fino al Benelux e all'Europa orientale.
Ciò che spicca maggiormente nel primo trimestre è la straordinaria impennata delle memorie, trainata dalle implementazioni globali di intelligenza artificiale che stanno assorbendo capacità a livelli senza precedenti. Questo ha già portato a carenze di approvvigionamento, prezzi più elevati e una pressione visibile sulla disponibilità. L'Europa è più esposta alle perturbazioni esterne perché gli impulsi più forti continuano a provenire da Stati Uniti e Asia. Al contrario, i segmenti industriali tradizionali, dai dispositivi analogici e di potenza ai componenti elettromeccanici, mostrano una ripresa più stabile e misurata, in linea con il profilo di mercato europeo orientato alle applicazioni”.
Il contesto rimane difficile: la fragilità della catena di approvvigionamento, la volatilità del mercato energetico e l'accelerazione degli investimenti in intelligenza artificiale al di fuori dell'Europa plasmano il panorama competitivo. Tuttavia, i punti di forza dell'industria europea restano intatti: affidabilità a lungo termine, profonda competenza applicativa e una solida base produttiva. Il primo trimestre dimostra che l'Europa sta facendo progressi. Il compito ora è quello di tradurre questo rinnovato slancio in progressi duraturi, maggiore resilienza e una posizione strategica più solida in un ecosistema globale in rapida evoluzione.