




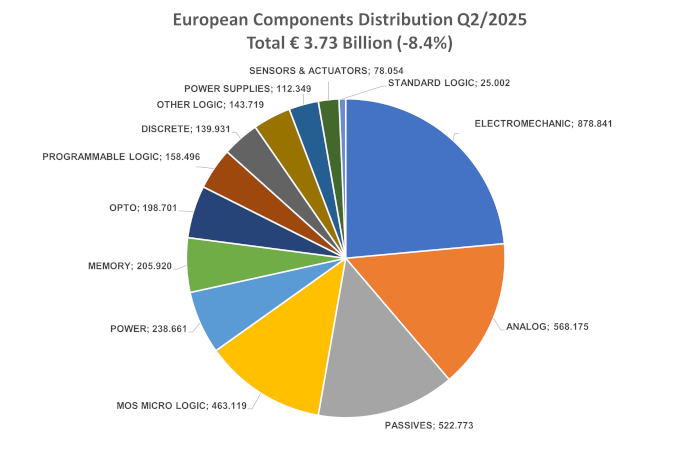
Gli imprevedibili cambiamenti politici, esacerbati dai dazi e dalle avverse condizioni macroeconomiche, stanno ulteriormente frenando l'attività del mercato globale. Sebbene l'Europa potrebbe beneficiare di una maggiore certezza e chiarezza normativa rispetto ad altre regioni, questi vantaggi non si sono ancora tradotti in un tangibile slancio positivo. Anziché aumentare, le aspettative nel settore sono in costante calo.
Semiconduttori (secondo trimestre):
Le vendite di semiconduttori in Europa hanno subito un calo significativo del 14%, attestandosi a 2,2 miliardi di euro. Tra i principali Paesi, l'Austria ha registrato ancora una volta il calo più marcato, con una diminuzione di quasi il 37%, seguita dalla Francia, con una riduzione del 20%. Solo la penisola iberica ha registrato una performance nettamente migliore, con un lieve aumento del 2,4%.

Per quanto riguarda i prodotti, le vendite più deboli si sono registrate nei settori dell'energia e della logica programmabile, con un calo di oltre il 21%. I sensori e gli attuatori hanno visto un aumento di circa il 6,1% e hanno registrato una performance ben al di sopra della media, con un calo del 14%. Si veda la tabella sottostante.

Interconnessioni, componenti passivi ed elettromeccanici (secondo trimestre):
Nel settore IP&E, il rallentamento si è trasformato in un lieve aumento del +1,43%, raggiungendo 1,51 miliardi di euro.
Solo Austria, Regno Unito, Germania e Svizzera non ne hanno beneficiato e hanno continuato il loro declino.

Per quanto riguarda i prodotti, le passività hanno registrato una diminuzione (-1,17%), mentre i componenti elettromeccanici (+2,38%) e gli alimentatori (+6,82%) hanno registrato una ripresa. (Vedi tabella sottostante).
La diminuzione maggiore è stata osservata nei condensatori a film (-17,8%), al tantalio (-11,4%) e all'alluminio (-10,5%), mentre, oltre agli alimentatori in generale, i sensori (+7,6%) e i connettori circolari (+122,7%) hanno registrato un buon aumento.

Tutti i componenti consolidati per regione (Q2):

Il presidente Hermann Reiter ha concluso: "L'economia europea rimarrà resiliente nel 2025, ma dovrà affrontare pressioni crescenti a causa delle tensioni geopolitiche e delle interruzioni del commercio globale. Ciò è particolarmente evidente nella filiera dell'elettronica, che ha risentito di tempi di consegna più lunghi, livelli di scorte instabili e dipendenza da materie prime essenziali provenienti dall'Asia".
Nonostante la frammentazione del commercio globale, il mercato dei componenti elettronici rimane profondamente interconnesso. L'Europa sta rispondendo con strategie di nearshoring, diversificazione delle catene di approvvigionamento e misure di trasparenza digitale. La crescente domanda di semiconduttori, dispositivi IoT e applicazioni di intelligenza artificiale continua a stimolare l'innovazione, offrendo opportunità di crescita anche in un contesto di incertezza. Per rimanere competitiva, l'Europa deve plasmare più attivamente questa dinamica globale all'interno di un panorama elettronico in rapida evoluzione.







