





Hermann Reiter, Presidente di DMASS: “In passato abbiamo registrato tassi di crescita simili o superiori nella distribuzione, ma i livelli di vendita raggiunti nel 2021 non hanno precedenti. Data la continua pressione sul mercato dei componenti, rappresentata da ordini inevasi estremamente elevati, ritardi enormi e tempi di consegna che si estendono fino al 2023, il nostro ottimismo per il nuovo anno è mitigato da una certa preoccupazione per gli effetti delle carenze sui tassi di crescita dei nostri clienti. Se da un lato le opportunità di crescita sono enormi, dall'altro lo sono anche i rischi accumulati, come la duplicazione degli ordini e potenziali nuovi rischi, come le interruzioni della catena di approvvigionamento legate al COVID e i conflitti geopolitici.”
Semiconduttori:
Ancora una volta, diverse regioni e paesi in Europa hanno registrato un'enorme dispersione nei tassi di crescita dei semiconduttori nel quarto trimestre, che vanno dal 16% al 55%. Tuttavia, i principali paesi hanno chiuso nella stessa fascia: la Germania è cresciuta del 44,4% raggiungendo i 707 milioni di euro, l'Europa orientale del 30,5% arrivando a 467 milioni di euro, l'Italia di un sorprendente 50,9% a 233 milioni di euro, la Francia del 43% a 170 milioni di euro e il Regno Unito del 42,8% a 174 milioni di euro. Su base annua, quasi tutti i paesi hanno registrato una solida crescita a doppia cifra.
Per prodotto e gruppo di prodotti, le memorie sono state il gruppo di prodotti a semiconduttore in più rapida crescita nel quarto trimestre, con un aumento del 64,3% a 284 milioni di euro, seguite dai prodotti discreti, cresciuti del 54,9% a 155 milioni di euro. I principali gruppi di prodotti, Analogico e MOS Micro, sono cresciuti rispettivamente del 39,3% e del 34,5%, raggiungendo 729 milioni di euro e 517 milioni di euro. I settori Potenza, Sensori e Logica Standard sono rimasti al di sopra della media, mentre Opto, Altri Logici e Logica Programmabile hanno registrato una performance inferiore alle attese. Su base annua, i settori più redditizi sono stati i componenti discreti, le memorie, i sensori e i dispositivi di potenza.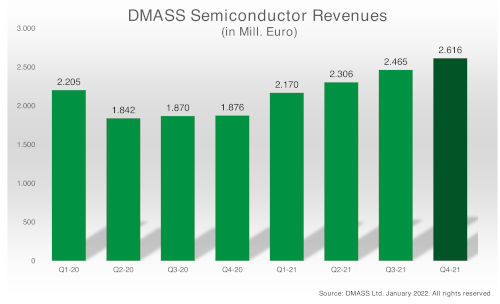
Componenti di interconnessione, passivi ed elettromeccanici:
i componenti di interconnessione, passivi ed elettromeccanici (IP&E) hanno seguito da vicino l'andamento dei componenti semiautomatici, superandoli persino su base annua. La crescita annua del 32,1%, a 4,36 miliardi di euro, rappresenta un nuovo record da quando è iniziata la rendicontazione per gli IP&E. Nel quarto trimestre, gli IP&E sono cresciuti del 39,5% a 1,13 miliardi di euro. La crescita regionale è stata distribuita in modo abbastanza uniforme, ad eccezione della Russia, che è rimasta indietro. Per quanto riguarda i prodotti, i componenti passivi sono rimasti il gruppo più numeroso, con un aumento del 40,6% a 534 milioni di euro, seguiti a ruota dai prodotti elettromeccanici (inclusi i connettori), cresciuti del 38,7% a 525 milioni di euro. Gli alimentatori (incluse le batterie), il gruppo più piccolo, sono rimasti stabili con una crescita del 36,9% e un fatturato di 68 milioni di euro. Su base annua, sia i componenti passivi che quelli elettromeccanici hanno mostrato una crescita equilibrata.
Il presidente Hermann Reiter ha dichiarato: "È fantastico vedere il nostro mercato in così buona performance; abbiamo superato in una certa misura le nostre recenti aspettative. È stato interessante osservare il calo sequenziale del settore IP&E rispetto al terzo trimestre, mentre il settore dei semiconduttori è rimasto solido fino alla fine dell'anno. Prevediamo che il 2022 sarà un altro anno positivo e ci aspettiamo che i problemi della catena di approvvigionamento, come quelli recentemente segnalati dalla Cina con le interruzioni della produzione dovute ai contagi da COVID-19, si risolvano presto. Come già affermato, i rischi maggiori rimangono le crisi geopolitiche tra le grandi potenze e speriamo, per il bene del nostro business comune, che questi interessi contrastanti si risolvano a breve."







