




Nel frattempo, LMFP rappresenta un punto intermedio tra i due e si prevede che verrà implementato nei prossimi anni.
Dietro ogni chimica di cella si cela uno specifico profilo di domanda di materiali, inclusi materiali catodici come nichel, manganese, cobalto, ferro e fosfato, nonché materiali anodici come grafite e silicio. Il nuovo rapporto IDTechEx, intitolato "Materials for Electric Vehicle Battery Cells and Packs 2026-2036: Technologies, Markets, Forecasts", analizza questi materiali fondamentali e prevede che il mercato globale raggiungerà i 154 miliardi di dollari entro il 2036.
Panoramica sulla chimica delle celle:
il termine batterie agli ioni di litio comprende diverse chimiche, come LCO per l'elettronica di consumo o LTO per applicazioni ad alta potenza. Tuttavia, le chimiche a base di nichel (come NMC e NCA) e LFP predominano nei veicoli elettrici.
LFP è dominante in Cina e sta guadagnando quote di mercato in Europa e Nord America grazie al suo costo inferiore per kWh. Sebbene la sua densità energetica sia inferiore, una progettazione ottimizzata del veicolo consente un'autonomia sufficiente.
Le chimiche a base di nichel offrono una maggiore densità energetica, seppur a un costo più elevato, il che le rende ideali per i veicoli di fascia alta. NMC è stata dominante in Occidente, sebbene stia perdendo quote di mercato a favore di LFP. Si osserva anche una tendenza verso un contenuto di nichel più elevato (come NMC 811) per migliorare le prestazioni e ridurre l'utilizzo di cobalto.
Volatilità dei materiali per batterie:
materiali critici come litio, nichel e cobalto hanno un'offerta limitata e lunghi tempi di estrazione, il che comporta un'elevata volatilità dei prezzi.
Il litio ha registrato un forte aumento nel periodo 2022-2023, raggiungendo gli 80.000 dollari a tonnellata, rispetto ai 13.000 dollari del 2025. Nel 2026, si prevede un ulteriore aumento dei prezzi a causa dell'elevata domanda e della chiusura di miniere in Cina.
Anche il cobalto ha mostrato volatilità, soprattutto in seguito alle restrizioni all'esportazione imposte dalla Repubblica Democratica del Congo, il principale fornitore mondiale. Questa instabilità ha un impatto diretto sui costi delle batterie, che sono particolarmente sensibili al prezzo del litio.
Costi dei materiali: NMC vs LFP
Secondo IDTechEx, i costi dei materiali hanno raggiunto minimi storici nel 2025:
LFP: 34 $/kWh
NMC 811: 39 $/kWh
Sebbene LFP rimanga più economico, la differenza si è ridotta. È importante notare che questi valori non includono i costi di lavorazione o assemblaggio, che sono fattori chiave nel costo finale.
Tendenze future nei materiali:
lo sviluppo di nuove tecnologie per le batterie cambierà significativamente la domanda di materiali:
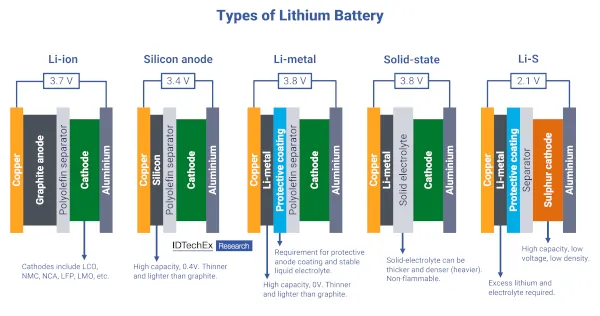
Anodi di silicio: già presenti nei veicoli Tesla, aumenteranno la densità energetica e potrebbero gradualmente sostituire la grafite.
Stato solido: utilizzo di elettroliti solidi per migliorare le prestazioni, sebbene con sfide di scalabilità.
Nuovi catodi: chimiche come LMFP, LMO o LNMO ridurranno la dipendenza dal cobalto.
Litio metallico: offre un'elevata densità energetica, ma con problemi di degradazione.
Litio-zolfo: elevato potenziale per l'energia specifica, sebbene con adozione limitata nelle applicazioni automobilistiche.
Prospettive di mercato:
Il mercato dei materiali per batterie agli ioni di litio è diversificato e in forte crescita. Si prevede che la domanda di materiali per veicoli elettrici supererà i 17,9 milioni di tonnellate entro il 2036, trainata dall'elettrificazione globale.
Autore: Daniel Parr, analista tecnologico presso IDtech







