




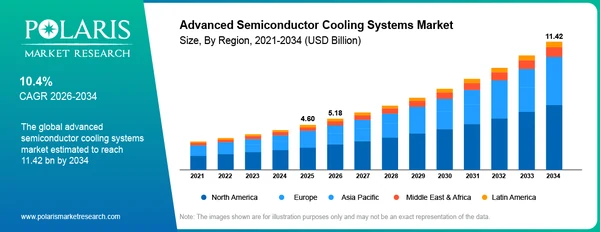
Secondo un rapporto di Polaris Market Research, il mercato dei sistemi di raffreddamento avanzati per semiconduttori ha raggiunto un valore di 4,6 miliardi di dollari nel 2025 e si prevede che raggiungerà gli 11,42 miliardi di dollari nel 2034, con un tasso di crescita annuo composto (CAGR) del 10,4%.
L'evoluzione del mercato è guidata dall'aumento della densità di potenza, dall'espansione dei data center per l'intelligenza artificiale e dalla necessità di migliorare l'efficienza energetica delle infrastrutture IT.
La gestione termica rappresenta un collo di bottiglia per l'intelligenza artificiale
Il crescente consumo energetico degli acceleratori di intelligenza artificiale sta spingendo i sistemi di raffreddamento ad aria convenzionali ai loro limiti operativi. I circuiti di raffreddamento a liquido e i sistemi di raffreddamento a immersione stanno guadagnando terreno, soprattutto nelle applicazioni ad alta densità di potenza. Secondo le previsioni del rapporto, il segmento dei chip con potenza nominale superiore a 1.000 W sta registrando la crescita più forte, con un tasso annuo del 21,8%. Questa tendenza sta portando all'integrazione dei sistemi di raffreddamento fin dalle prime fasi della progettazione dei rack, anziché ad aggiungerli in un secondo momento.
Nel giugno 2026, NVIDIA ha dichiarato che i suoi server Rubin possono funzionare senza ventole con un liquido di raffreddamento a una temperatura di ingresso di 45 °C.
L'azienda ha stimato che un data center hyperscale da 50 MW potrebbe far risparmiare oltre quattro milioni di dollari all'anno in costi di energia e acqua associati al raffreddamento. Inoltre, l'Agenzia Internazionale dell'Energia (IEA) prevede che la domanda di elettricità dei data center raggiungerà quasi 945 TWh entro il 2030, rafforzando l'importanza dell'efficienza termica.
Unità di distribuzione del refrigerante e scambiatori di calore
Le unità di distribuzione del refrigerante (CDU) e gli scambiatori di calore costituiscono uno dei segmenti principali del mercato della refrigerazione avanzata. Nel 2026, questi componenti hanno rappresentato un volume di mercato di 1,386 miliardi di dollari, risultando la categoria di componenti con il fatturato più elevato, secondo Polaris Market Research. La loro importanza risiede nel ruolo che svolgono all'interno dei circuiti di raffreddamento a liquido e nella loro integrazione fin dalle prime fasi della progettazione del sistema.
Questi sistemi si stanno evolvendo da soluzioni per singoli rack a infrastrutture di raffreddamento con capacità dell'ordine dei megawatt, destinate a intere sale nei data center.
L'immersione e il raffreddamento bifase guidano la crescita
Sebbene il raffreddamento a liquido stia guadagnando terreno, i sistemi di raffreddamento ad aria mantengono una quota di mercato significativa, soprattutto nell'elettronica di consumo e nei server con potenze inferiori a 500 W. Il rapporto evidenzia i seguenti indicatori per tecnologia:
Raffreddamento ad aria: rappresenta il 36,9% del fatturato di mercato per tecnologia.
Raffreddamento a immersione: crescita annua composta del 18%.
Refrigerazione bifase: crescita annua composta del 17,2%.
Le ultime due tecnologie mostrano i tassi di crescita più elevati, trainati dalle esigenze di dissipazione termica dei sistemi di calcolo ad alta potenza.
I sistemi ibridi plasmeranno l'evoluzione della refrigerazione
Secondo l'analisi, le architetture ibride, che combinano il raffreddamento a liquido per gli acceleratori AI e il raffreddamento ad aria per memorie, storage e apparecchiature di rete, sono destinate a diventare un'alternativa dominante nei prossimi anni. Questa tendenza apre opportunità per i produttori di componenti termici, sistemi di distribuzione del refrigerante e infrastrutture di raffreddamento per data center.
La gestione termica si consolida quindi come elemento strategico nello sviluppo di semiconduttori ad alte prestazioni e nell'espansione delle infrastrutture per l'intelligenza artificiale.







