




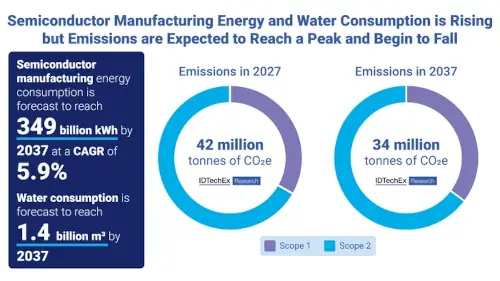
Secondo l'analisi di IDTechEx sulla produzione sostenibile di elettronica e semiconduttori per il periodo 2027-2037, il consumo di energia e acqua del settore continuerà ad aumentare nei prossimi anni, poiché produttori e governi cercheranno di introdurre processi più efficienti e di diversificare alcune fasi della produzione.
L'espansione dell'intelligenza artificiale e dei data center esercita ulteriore pressione su questa catena di approvvigionamento a causa della crescente domanda di chip, memorie e altri componenti elettronici.
Una produzione geograficamente concentrata
Una parte significativa della produzione globale di semiconduttori ed elettronica è attualmente concentrata in Asia. Taiwan mantiene un livello di produzione particolarmente elevato nella fabbricazione di chip per i nodi tecnologici più avanzati. Allo stesso tempo, alcune tecnologie necessarie per produrre questi dispositivi presentano un'elevata concentrazione di fornitori.
Uno degli esempi più rappresentativi è la litografia a ultravioletti estremi (EUV). ASML, con sede nei Paesi Bassi, è attualmente l'unico produttore di sistemi di litografia EUV utilizzati per la produzione di alcuni dei semiconduttori più avanzati. Questa concentrazione ha spinto diversi governi e produttori ad adottare strategie di regionalizzazione, diversificazione dei fornitori e creazione di nuove capacità produttive all'interno dei propri territori.
Tuttavia, il trasferimento o la duplicazione della capacità produttiva comporta investimenti significativi e potrebbe incontrare limitazioni legate alle infrastrutture disponibili e alla mancanza di manodopera qualificata.
Il consumo di energia e acqua continuerà ad aumentare
La produzione di semiconduttori richiede notevoli quantità di elettricità e acqua, soprattutto negli impianti dedicati alle tecnologie di processo avanzate. IDTechEx stima che il consumo energetico in questo settore crescerà a un tasso di crescita annuo composto di circa il 6%, mentre il consumo idrico aumenterà di circa il 4% all'anno.
Secondo i dati raccolti dalla società di analisi, nel 2025 l'industria dei semiconduttori ha consumato oltre 850 miliardi di litri d'acqua. L'acqua ultrapura viene ampiamente utilizzata nella produzione di chip per pulire i wafer e rimuovere i contaminanti tra le diverse fasi del processo. L'aumento della capacità produttiva rende il riutilizzo dell'acqua, l'efficienza delle apparecchiature e la fornitura di energia elettrica a basse emissioni fattori cruciali per ridurre l'impatto ambientale dei nuovi stabilimenti.
Le emissioni potrebbero raggiungere il picco intorno al 2030
IDTechEx prevede che le emissioni di Scope 1 e 2 associate alla produzione di semiconduttori continueranno a crescere nei prossimi anni. L'azienda stima che potrebbero raggiungere il picco intorno al 2030, in parte a causa dell'aumento della produzione che utilizza nodi tecnologici avanzati. Successivamente, le previsioni indicano un graduale calo legato al miglioramento dell'efficienza e al maggiore utilizzo di energia elettrica proveniente da fonti rinnovabili.
Le emissioni di Scope 1 sono quelle generate direttamente dalle attività operative di un'azienda, mentre le emissioni di Scope 2 sono relative all'energia acquistata per svolgere la sua attività.
Il clima e la geopolitica aumentano i rischi di approvvigionamento
La concentrazione di materie prime e capacità produttiva implica che l'industria elettronica possa risentire di interruzioni in punti specifici della catena di approvvigionamento. Oltre ai fattori geopolitici, anche gli eventi meteorologici estremi possono avere un impatto sull'estrazione e la lavorazione dei minerali. IDTechEx cita come esempio la tempesta che ha interrotto le attività di estrazione del rame in Cile nel luglio 2016.
Il rame è una materia prima ampiamente utilizzata nell'elettronica, dai circuiti stampati e interconnessioni al cablaggio e alle infrastrutture elettriche. Anche i prezzi dei metalli utilizzati dal settore, tra cui rame, argento e oro, hanno subito fluttuazioni significative.
Secondo l'analisi di IDTechEx, nel 2026 il prezzo dell'argento ha raggiunto circa il triplo del livello registrato nel 2025. L'evoluzione di questi mercati è influenzata da molteplici fattori, tra cui la domanda industriale e l'utilizzo di alcuni metalli come attività finanziarie.
L'IA aggiunge pressione alla memoria e ai componenti
La costruzione di infrastrutture per l'intelligenza artificiale e i data center è un altro fattore che sta modificando la domanda di componenti elettronici. I sistemi utilizzati per l'addestramento e l'inferenza dei modelli richiedono grandi quantità di acceleratori, memoria, sistemi di archiviazione e componenti di rete e di alimentazione.
IDTechEx pone l'accento in particolare sul mercato delle memorie, dove la crescente domanda sta esercitando pressione sull'offerta e sui prezzi. Questa situazione introduce un nuovo fattore di rischio per i produttori di elettronica che competono per determinati componenti con i fornitori di infrastrutture per data center.
Ridurre i materiali e i processi durante la produzione
La produzione convenzionale di circuiti integrati e circuiti stampati utilizza numerosi materiali, sostanze chimiche e fasi di lavorazione. Un modo per ridurne l'impatto ambientale è abbassare la temperatura richiesta durante determinate operazioni, eliminare le fasi non necessarie e recuperare i materiali utilizzati durante la produzione.
Si stanno inoltre sviluppando processi alternativi, tra cui tecniche di modellazione in fase secca, che potrebbero sostituire alcune operazioni convenzionali. La fattibilità di queste tecnologie dipenderà, tra gli altri fattori, dalla loro capacità di soddisfare i requisiti tecnici, economici e di produzione su larga scala del settore.
Alternative all'FR4 per circuiti stampati
Un altro ambito di ricerca riguarda i substrati utilizzati per la produzione di circuiti stampati. L'FR4 continua ad essere uno dei materiali predominanti grazie alle sue proprietà elettriche, meccaniche e termiche, nonché all'infrastruttura industriale sviluppata attorno ad esso.
Tuttavia, si stanno studiando materiali riciclabili o biodegradabili che potrebbero sostituirlo in determinate applicazioni. IDTechEx cita materiali e tecnologie basati su acido polilattico (PLA), Pure Additive, Soluboard, Recyclad1G e ReUSE come alternative. Il loro utilizzo dipenderà dalla capacità di soddisfare i requisiti di durabilità, temperatura, isolamento elettrico, produzione e costo di ciascuna applicazione.
I produttori sviluppano strategie di efficienza
Produttori come Samsung, TSMC, GlobalFoundries e Intel hanno implementato diverse iniziative per ridurre il consumo di risorse e le emissioni nei loro stabilimenti. La gestione dell'acqua è un'area chiave di interesse a causa del volume richiesto durante la lavorazione dei wafer. Le misure disponibili includono il recupero e il riutilizzo dell'acqua, l'ottimizzazione dei processi di pulizia e il miglioramento dell'efficienza degli impianti ausiliari.
Il consumo energetico rappresenta un altro ambito di interesse, sia attraverso il miglioramento dell'efficienza sia attraverso la modifica delle fonti utilizzate per alimentare gli impianti.
I costi e il personale specializzato ostacolano la regionalizzazione
Aumentare la resilienza della catena di approvvigionamento non implica necessariamente migliorarne l'efficienza economica. La costruzione di nuove fabbriche di semiconduttori richiede investimenti significativi, infrastrutture specializzate e manodopera qualificata. Anche il rientro della produzione in patria, la regionalizzazione e le strategie multi-fornitore possono introdurre ridondanze e aumentare alcuni costi operativi.
In alcuni segmenti, inoltre, non vi sono sufficienti fornitori alternativi per diversificare facilmente l'offerta. Per questo motivo, l'industria deve valutare i compromessi tra costi, efficienza, capacità produttiva e riduzione della dipendenza da determinati fornitori o regioni.
La regolamentazione europea guiderà i cambiamenti nel settore dell'elettronica
La legislazione sarà un altro fattore che influenzerà l'evoluzione della produzione di elettronica. In Europa, il Regolamento sulla progettazione ecocompatibile per i prodotti sostenibili (ESPR) introduce requisiti volti a migliorare aspetti quali la durabilità, la riparabilità, l'efficienza delle risorse e la riciclabilità di diverse categorie di prodotti. A complemento di questo quadro normativo, vi è il Passaporto Digitale del Prodotto (DPP), progettato per fornire informazioni strutturate sulle caratteristiche del prodotto e sul suo ciclo di vita.
IDTechEx prevede che i requisiti relativi ai passaporti digitali inizieranno a influenzare il settore dell'elettronica a partire dal 2028.
Sebbene circa il 90% dei circuiti stampati sia prodotto ed esportato dalla regione Asia-Pacifico, la natura internazionale della catena di approvvigionamento implica che i requisiti introdotti nei grandi mercati possano influenzare anche i produttori situati al di fuori di tali aree.
L'evoluzione verso un'elettronica più efficiente in termini di risorse dipenderà quindi da una combinazione di regolamentazione, investimenti industriali, nuove tecnologie di produzione e miglioramenti nell'efficienza energetica e dei materiali, mentre l'industria cerca di ridurre la propria esposizione alle interruzioni in catene di approvvigionamento ancora fortemente concentrate.







