




Gli acquirenti proattivi in settori chiave come quello automobilistico e delle costruzioni stanno passando da un'acquisizione passiva a un ruolo attivo nel plasmare il mercato, garantendo la redditività necessaria per costruire gli impianti siderurgici ecocompatibili del futuro.
Questo articolo si basa sulla ricerca del rapporto IDTechEx "Green Steel 2025-2035: Technologies, Players, Markets, Forecasts", che fornisce un'analisi approfondita di questo panorama in continua evoluzione e rivela come gli impegni di acquisto, insieme alle politiche e ai finanziamenti, stiano guidando il mercato dell'acciaio verde.
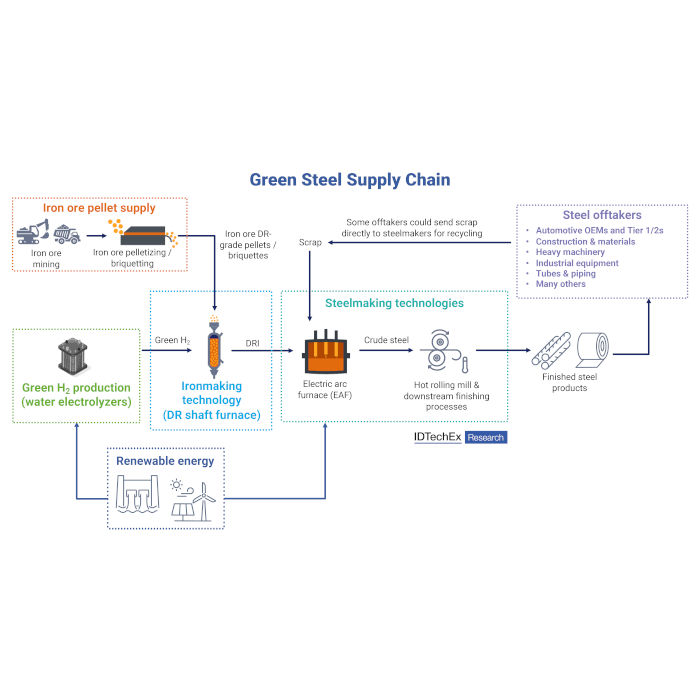
Perché l'adozione precoce da parte degli acquirenti è fondamentale per la decarbonizzazione
Il passaggio dagli altiforni ad alta intensità di carbonio ad alternative più ecologiche, come la riduzione diretta del ferro a base di idrogeno (H2-DRI) combinata con forni ad arco elettrico (EAF), richiede un ingente investimento iniziale, con singoli progetti che in genere costano miliardi di dollari. Affinché questi progetti passino dall'annuncio alla realizzazione, i produttori devono garantire la certezza dei ricavi a lungo termine.
È qui che gli acquirenti giocano un ruolo cruciale. Attraverso accordi di acquisto vincolanti a lungo termine, i principali consumatori di acciaio si impegnano ad acquistare volumi futuri di acciaio verde, spesso a un prezzo superiore a quello dell'acciaio convenzionale. Questi accordi costituiscono la base finanziaria della transizione verso l'acciaio verde. Riducono significativamente il rischio di investimento per i produttori e sono un prerequisito fondamentale per ottenere i necessari finanziamenti per il progetto da investitori privati e istituzioni finanziarie. Il successo di operatori emergenti come Stegra (H2 Green Steel), che ha raccolto oltre 6,5 miliardi di euro, è direttamente legato alla loro capacità di vendere in anticipo più della metà della loro capacità iniziale attraverso questo tipo di contratti.
Fattori chiave: convergenza tra politica e strategia aziendale
La crescente domanda di acciaio verde è trainata dalla convergenza di normative e dalle ambiziose strategie climatiche delle aziende. Sul fronte politico, quadri normativi come il Sistema di scambio di quote di emissione dell'UE (ETS) e il Meccanismo di adeguamento del carbonio alle frontiere (CBAM) stanno aumentando il costo della produzione ad alta intensità di carbonio, creando un vantaggio economico per l'acciaio a basse emissioni di carbonio. Il CBAM è particolarmente rilevante perché mira a impedire il trasferimento della produzione in paesi con normative meno rigorose, riducendo così il rischio di delocalizzazione del carbonio. I produttori di acciaio in Cina si stanno già adeguando al CBAM. Inoltre, normative UE come il Regolamento sui veicoli fuori uso (ELV) e l'ESPR potrebbero ulteriormente stimolare la domanda di acciaio verde.
Al contempo, le aziende si trovano ad affrontare una pressione crescente da parte di investitori e consumatori per decarbonizzare l'intera catena del valore, in particolare le emissioni di Scope 3, che includono i materiali acquistati. Per una casa automobilistica o un'impresa edile, l'acciaio rappresenta una parte sostanziale di questo carbonio incorporato. Impegnarsi ad acquistare acciaio verde è uno dei modi più diretti ed efficaci per queste aziende di raggiungere i propri obiettivi di emissioni nette zero.
Attività dei principali attori: il settore automobilistico è in testa, seguito dagli altri settori
Il settore automobilistico è diventato la chiara forza trainante del movimento dei consumatori. La disponibilità ad assorbire un "eco-premio" deriva dal fatto che anche un aumento significativo del costo per tonnellata di acciaio si traduce solo in un incremento marginale (1-2%) del prezzo finale del veicolo. Ciò consente alle case automobilistiche di migliorare la propria reputazione in termini di sostenibilità con un impatto minimo sui costi per i consumatori.
I produttori europei di apparecchiature originali (OEM), così come i fornitori di primo e secondo livello, stanno acquistando attivamente acciaio verde. Ad esempio, la startup svedese Stegra (H2 Green Steel) ha siglato accordi di acquisto con una serie di leader del settore automobilistico, tra cui Mercedes-Benz, Porsche, Scania e ZF. Allo stesso modo, SSAB, azienda pioniera con il suo progetto HYBRIT per la produzione di acciaio senza combustibili fossili, ha stretto partnership con il Gruppo Volvo. Anche i colossi siderurgici affermati stanno compiendo passi significativi: ArcelorMittal fornisce il suo acciaio riciclato e rinnovabile XCarb® a General Motors, a dimostrazione della crescente spinta verso l'acciaio verde in Nord America.
Sebbene il settore automobilistico sia quello che attira maggiormente l'attenzione, la domanda è in espansione. Nel settore edile, Stegra (H2 Green Steel) ha siglato accordi con il fornitore di soluzioni per l'edilizia Kingspan e con l'azienda di ventilazione Lindab. Un modello di economia circolare molto interessante sta emergendo anche nel settore energetico, dove la società di servizi pubblici Vattenfall acquisterà acciaio senza combustibili fossili dal suo partner del progetto HYBRIT, SSAB, per utilizzarlo nelle proprie infrastrutture energetiche. Anche i produttori di macchinari e attrezzature industriali come JCB, Alfa Laval e Lindab sono interessati ad acquisire acciaio per i loro prodotti. È interessante notare che persino Amazon Web Services (AWS) ha utilizzato acciaio riciclato nella costruzione di un data center in Svezia.
Prospettive: un mercato trainato dalla domanda, ma che deve affrontare delle sfide
Il percorso da seguire è caratterizzato da immense opportunità e da sfide significative. Se da un lato la domanda degli acquirenti, i sussidi governativi e la finanza verde creano un ecosistema solido, dall'altro l'offerta rimane fragile. Gli acquirenti devono affrontare i rischi di un mercato emergente, tra cui potenziali ritardi nei progetti, la volatilità dei prezzi legata ai costi delle energie rinnovabili e la mancanza di standard universalmente accettati per definire cosa si intenda per "acciaio verde", con il rischio di greenwashing.
La struttura stessa del settore potrebbe essere sul punto di trasformarsi. Sta prendendo piede il concetto di "poli del ferro verde", in cui il ferro viene prodotto utilizzando idrogeno verde in regioni con abbondanza di energia rinnovabile (ad esempio, Australia, Brasile) e poi spedito sotto forma di bricchette di ferro caldo (HBI) alle acciaierie in altre parti del mondo. Questo disaccoppiamento tra la produzione di ferro e quella di acciaio potrebbe rimodellare le catene di approvvigionamento globali.
Nonostante queste complessità, la traiettoria è chiara. Il segnale della domanda da parte degli acquirenti ha avviato la graduale transizione del settore. Il futuro dell'acciaio dipende non solo dai forni utilizzati per produrlo, ma anche dai contratti a lungo termine stipulati da consumatori lungimiranti.
Secondo le previsioni di IDTechEx, la produzione di acciaio verde a base di idrogeno raggiungerà la considerevole cifra di 46 milioni di tonnellate entro il 2035. Sebbene si tratti ancora di una frazione del totale necessario per raggiungere gli obiettivi di emissioni nette zero entro il 2050, rappresenta un inizio sicuramente promettente.













