





Questo rapporto elabora un modello quantitativo dettagliato per prevedere le dimensioni del mercato potenziale per i materiali di fissaggio dei chip e dei substrati in diverse funzioni dell'elettronica di potenza in tutti i tipi di veicoli elettrici. Sviluppa inoltre previsioni di mercato decennali, sia in termini di valore che di volume, segmentando il mercato per tipologia di materiale. I materiali considerati in questo documento includono la sinterizzazione di nano-argento, la sinterizzazione di micro-argento, la sinterizzazione di rame, le saldature SAC e altre, e i materiali di incollaggio a fase liquida transitoria.
Il rapporto fornisce una visione completa delle tendenze del settore, osservando i trend che guidano l'adozione di materiali di fissaggio dei chip ad alte prestazioni; studiando come le soluzioni di incapsulamento, inclusi i meccanismi di fissaggio, interconnessione e raffreddamento dei chip, si stanno evolvendo per soddisfare i requisiti di settore sempre più stringenti; ed esaminando le diverse implementazioni, attuali e passate, dei moduli di potenza nei principali veicoli elettrici. Il rapporto fornisce anche una revisione completa di tutte le aziende che offrono soluzioni di sinterizzazione dei metalli a livello globale.
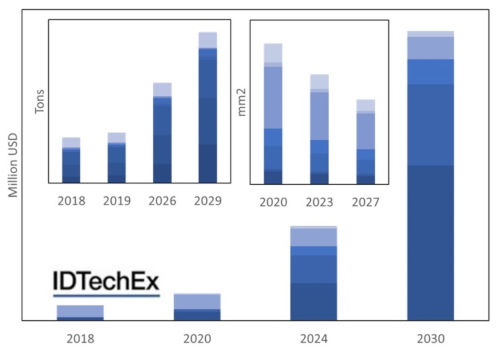 Grafico principale: Previsioni di mercato per vari materiali di saldatura a pellet utilizzati sia per il collegamento di chip che di substrati. I materiali inclusi sono, a titolo esemplificativo ma non esaustivo, SAC e altre leghe per saldatura, sinterizzazione del rame, TLB e sinterizzazione di argento a livello micro e nanometrico.
La variazione del mix di materiali influirà sul valore di mercato a causa delle differenze di prezzo. Riquadro a sinistra: previsione del mercato potenziale per il die bonding in base al passo, segmentato per categoria di veicolo elettrico, ad esempio mild hybrid, plug-in hybrid, carrello elevatore, autobus, motocicletta, ecc. Riquadro a destra: previsione per l'area totale del die segmentata per funzione di elettronica di potenza, ad esempio caricabatterie, convertitore CC/CC, inverter, ecc.
Premessa:
Il mercato dei veicoli elettrici è in espansione. Di conseguenza, anche il mercato dei moduli di potenza per tutti i tipi di veicoli elettrici è in crescita. Questo, a sua volta, porterà a una crescente domanda di materiali, inclusi i materiali di fissaggio del chip, utilizzati nei package e nei moduli di elettronica di potenza.
Il nostro team studia il mercato dei veicoli elettrici da 15 anni. Questa continua ricerca interna esamina in modo esclusivo un'ampia gamma di veicoli elettrici, tra cui veicoli ibridi a 48 V, ibridi plug-in, ibridi e completamente elettrici, nonché carrelli elevatori elettrici, autobus, motociclette, scooter, droni e altro ancora. Gran parte di questi dati supporta i nostri modelli previsionali.
Anche la tecnologia dell'elettronica di potenza è in continua evoluzione. Questo report fornisce una panoramica e un benchmarking di diverse tecnologie a semiconduttore (Si, SiC, GaN). In questo contesto, consideriamo i vantaggi di ciascuna tecnologia di materiale sia a livello di materiale che di dispositivo. Descriviamo quindi le principali applicazioni target in termini di requisiti di tensione e potenza. Evidenzieremo alcune delle sfide che i semiconduttori a banda larga devono affrontare.
Più nello specifico, sosterremo che queste nuove tecnologie non sostituiscono direttamente i MOSFET al silicio o gli IGBT al silicio. Molti progetti di package, schemi di pilotaggio e circuiti dovranno essere adattati per consentire l'utilizzo ottimale di queste tecnologie. Prenderemo quindi in considerazione la logica commerciale alla base dell'impiego del SiC negli inverter per veicoli elettrici ad alta autonomia, nonostante il SiC sia, e probabilmente rimarrà, più costoso del silicio, anche se, come sta accadendo, la sua produzione si sta spostando verso wafer di dimensioni maggiori.
Di particolare interesse per questo studio è la tendenza all'aumento della densità di potenza per area, che si traduce in temperature operative più elevate. Infatti, la temperatura è già salita a 170 °C rispetto ai circa 70 °C dei primi anni 2000, e l'industria è desiderosa di spingerla ulteriormente verso i 250 °C.
Questa tendenza è in parte favorita dalla transizione a materiali a banda larga come SiC e GaN, che possono tollerare alte temperature operative. Questi materiali sposteranno il collo di bottiglia termico dalla temperatura di giunzione del dispositivo ai materiali del package. Questi materiali consentiranno inoltre a chip più piccoli di gestire livelli di potenza elevati, aumentando così la densità di potenza per area. La combinazione di tendenze verso un'elevata densità di potenza e un funzionamento ad alta frequenza più efficiente (che riduce le dimensioni dei componenti passivi) si tradurrà in package di elettronica di potenza integrati più piccoli. Per adattarsi a questa e ad altre tendenze, la tecnologia dei package dovrà adattarsi e si sta adattando. Infatti, questa tendenza spingerà molti materiali, inclusa la maggior parte delle saldature, oltre i loro limiti prestazionali, aprendo così la strada ad alternative.
Il rapporto esamina come la tecnologia di interconnessione si stia allontanando dal classico collegamento di fili di alluminio, che (a) soffre di bassa conduttività termica, (b) non è adatto al raffreddamento su entrambi i lati e (c) è un punto di guasto comune. Vengono esaminati molti approcci alternativi, tra cui (1) il collegamento di fili di rame a chip metallizzati in rame; (2) fili/clip/pin di rame saldati/sinterizzati con/senza distanziatori; (3) il collegamento di fili di Cu a schede buffer sinterizzate; (4) il collegamento di pellicole flessibili metallizzate con adesivi; e (5) raccordo flessibile per PCB sinterizzato in metallo. Si noti che questo argomento riguarda i materiali perché in alcune implementazioni, ad esempio, viene utilizzato un metallo sinterizzato o una saldatura.
I limiti della tecnologia di saldatura come materiale di collegamento dei pellet sono esaminati in un'altra sezione. Consideriamo la temperatura operativa massima di varie chimiche di saldatura e mostriamo come la temperatura omologa della tecnologia di saldatura, in particolare delle saldature senza piombo e oro, sia bassa, portando a un'alta probabilità di guasto quando le temperature operative si avvicinano a 175-200 °C. Confrontiamo quindi la sinterizzazione del metallo con varie tecnologie di saldatura, dimostrando che la sinterizzazione del metallo può offrire temperature di fusione volumetrica simili, elevata conduttività termica e una discrepanza CTE relativamente bassa con il rame. Vengono inoltre confrontati i livelli di prezzo delle varie opzioni. Viene
condotta una revisione di come diverse aziende, tra cui ABB, ST Micro, Semikron, Infineon, StarPower, Danfoss, Continental, Siemens, Microsemi, CRRC, Fuji Electronic e Hitachi, hanno utilizzato o dimostrato la sinterizzazione del metallo. È evidente che la maggior parte dei produttori odierni possiede le competenze necessarie per lavorare con la tecnologia di sinterizzazione dei metalli.
Viene fornita una panoramica dei moduli di potenza degli inverter utilizzati in diversi veicoli ibridi ed elettrici. Vengono esaminati i moduli di potenza impiegati da vari produttori di veicoli, direttamente o indirettamente. Queste panoramiche includeranno gli inverter utilizzati da General Motors, Hyundai, Volkswagen, Daimler, Nissan, Honda, BMW, Tesla e altri. Viene inoltre evidenziato il produttore del modulo. Questa sezione sottolinea le diverse scelte di progettazione e materiali effettuate da ciascun attore in termini di substrato, tecnologia e progettazione del raffreddamento, fissaggio del die e del substrato, ecc. Le tendenze risulteranno chiare nonostante l'esistenza di molteplici progetti che si sono dimostrati in grado di soddisfare i requisiti attuali. Come già affermato, questi progetti si evolveranno per stare al passo con i requisiti futuri e le tecnologie emergenti dei semiconduttori.
Vengono discussi i materiali, i processi e i fornitori di paste di legame per pellet di sinterizzazione metallica. In primo luogo, vengono esaminate le caratteristiche principali delle paste di sinterizzazione metallica a pressione, considerando le condizioni del processo di sinterizzazione, la resistenza al taglio del giunto e la relazione tra pressione di sinterizzazione e porosità dello strato sinterizzato. Vengono inoltre illustrate alcune apparecchiature utilizzate nella sinterizzazione a pressione. Segue un'ulteriore discussione sull'evoluzione del fattore di forma del prodotto, che si sta spostando dalle precedenti paste verso preforme e pellicole di trasferimento a secco per rendere la sinterizzazione dei metalli il più possibile sostituibile. Infine, viene presa in considerazione la sinterizzazione senza pressione. Vengono discusse le sfide tipiche, tra cui i tempi di sinterizzazione convenzionalmente lunghi e la difficoltà di sinterizzare pellet di grandi dimensioni senza creare canali di essiccazione eccessivi.
Vengono inoltre presentati i fornitori di paste per sinterizzazione di Ag e Cu. In questa sezione viene fornita una panoramica completa di aziende tra cui Heraeus, Alpha Assembly, Namics, Kyocera, Bando Chemical, NBE Tech, Mitsubishi Materials, Indium, Henkel, Nihon Superior, Dowa, Nihon Handa, AmoGreen, Mitsui Mining, Hitachi Chemical e altre. Viene
quindi costruito un modello di previsione dettagliato. Il primo modello stima i livelli di potenza e l'area dell'array utilizzati in ciascuna funzione del modulo di potenza per ogni tipo di veicolo considerato. In questo caso, consideriamo caricabatterie, inverter, convertitori CC/CC, ecc. Successivamente, sviluppiamo previsioni dell'area del pad in funzione di tale funzione. Questo si basa su studi di diverse implementazioni attuali. In generale, l'area del pad si sta riducendo man mano che i pad diventano più capaci di gestire livelli di potenza più elevati, consentendo l'utilizzo di pad più piccoli. Si noti che la crescente disponibilità della tecnologia SiC contribuirà a questo processo. Questo passaggio ci permetterà di elaborare le nostre previsioni di mercato indirizzabili per i materiali di fissaggio dei pad in termini di volume o massa del materiale. Successivamente, abbiamo studiato diverse implementazioni per stimare il mercato di volume indirizzabile per il fissaggio della scheda madre al substrato. In questo caso, abbiamo considerato molteplici fattori, tra cui aree più ampie, linee di incollaggio più spesse e il fatto che non tutte le implementazioni dei moduli di potenza richiederanno tale fissaggio. Abbiamo quindi sviluppato la nostra proiezione di quota di mercato utilizzando la tecnologia di fissaggio dei pad per applicazioni die-substrato e substrato-scheda. Le tecnologie di fissaggio dei pad considerate includevano la sinterizzazione di nano-Ag, la sinterizzazione di micro-Ag, la sinterizzazione di Cu, la saldatura SAC e altre saldature e materiali di incollaggio in fase liquida transitoria.













