




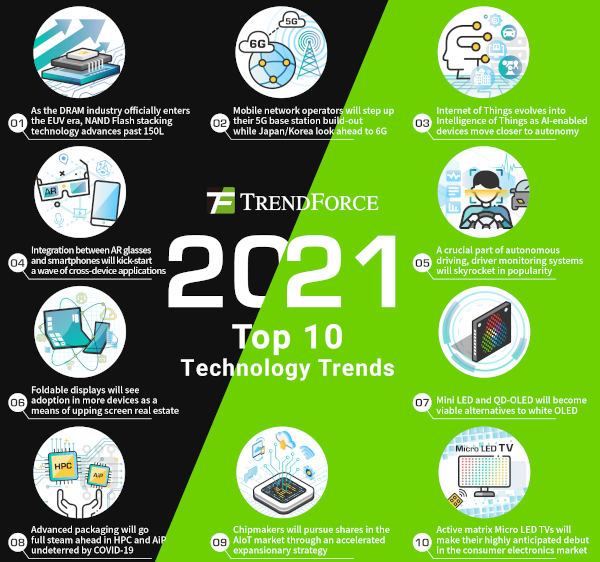
I tre principali produttori di DRAM, Samsung, SK Hynix e Micron, non solo proseguiranno la transizione verso le tecnologie di processo a 1Znm e 1alpha nm, ma nel 2021 daranno anche formalmente il via all'era della tecnologia VUE (Virtual Unified Edge), con Samsung in prima linea. I produttori di DRAM sostituiranno gradualmente le attuali tecnologie a doppio pattern per ottimizzare la struttura dei costi e l'efficienza produttiva.
Dopo aver raggiunto nel 2020 una tecnologia di impilamento della memoria superiore a 100 strati, i produttori di memorie NAND Flash puntano a raggiungere i 150 strati e oltre nel 2021, aumentando la capacità dei singoli chip da 256/512 Gb a 512 Gb/1 Tb. Grazie agli sforzi dei produttori per ottimizzare i costi dei chip, i consumatori potranno adottare prodotti NAND Flash a densità più elevata. Sebbene PCIe Gen 3 sia attualmente l'interfaccia bus dominante per gli SSD, PCIe Gen 4 inizierà a conquistare una quota di mercato maggiore nel 2021 grazie alla sua integrazione in PS5, Xbox Series X/S e nelle schede madri con la nuova microarchitettura Intel. La nuova interfaccia è essenziale per soddisfare le enormi esigenze di trasferimento dati di PC di fascia alta, server e data center HPC.
Gli operatori di rete mobile intensificheranno la costruzione delle loro stazioni base 5G, mentre Giappone e Corea guardano al 6G.
Le Linee guida per l'implementazione del 5G: Opzione SA 2, pubblicate dalla GSMA nel giugno 2020, approfondiscono importanti dettagli tecnici relativi all'implementazione del 5G, sia per gli operatori di rete mobile che da una prospettiva globale. Si prevede che gli operatori implementeranno architetture 5G Autonomous (SA) su larga scala nel 2021. Oltre a fornire connessioni ad alta velocità e ad alta larghezza di banda, le architetture 5G SA consentiranno agli operatori di personalizzare le proprie reti in base alle applicazioni degli utenti e di adattarsi ai carichi di lavoro che richiedono una latenza estremamente bassa. Tuttavia, anche se l'implementazione del 5G è in corso, la giapponese NTT DoCoMo e la coreana SK Telecom si stanno già concentrando sull'implementazione del 6G, poiché il 6G abilita diverse applicazioni emergenti in ambito RX (inclusi VR, AR, MR e risoluzioni 8K e superiori), comunicazioni olografiche realistiche, lavoro da casa (WFH), accesso remoto, telemedicina e apprendimento a distanza.
L'Internet delle Cose (IoT) si sta evolvendo nell'Intelligenza delle Cose, man mano che i dispositivi abilitati all'IA si avvicinano all'autonomia.
Nel 2021, la profonda integrazione dell'IA rappresenterà il principale valore aggiunto per l'IoT, la cui definizione si evolverà da Internet delle Cose a Intelligenza delle Cose. Le innovazioni in strumenti come il deep learning e la visione artificiale porteranno a un aggiornamento completo delle applicazioni software e hardware IoT. Considerando le dinamiche del settore, gli stimoli economici e la domanda di accesso remoto, si prevede che l'IoT troverà ampia diffusione in alcuni settori verticali chiave, come la produzione intelligente e la sanità intelligente. Per quanto riguarda la produzione intelligente, l'introduzione della tecnologia contactless dovrebbe accelerare l'avvento dell'Industria 4.0. Mentre le fabbriche intelligenti perseguono resilienza, flessibilità ed efficienza, l'integrazione dell'IoT doterà i dispositivi edge, come cobot e droni, di una precisione e capacità di ispezione ancora maggiori, trasformando l'automazione in autonomia. Nella sanità intelligente, l'adozione dell'IA può trasformare i set di dati medici esistenti in strumenti per l'ottimizzazione dei processi e l'ampliamento della portata dei servizi. Ad esempio, l'integrazione dell'IA offre un riconoscimento più rapido delle immagini termiche, che può supportare il processo decisionale clinico, la telemedicina e le applicazioni di assistenza chirurgica. Si prevede che queste applicazioni svolgeranno un ruolo cruciale per l'IoT medico basato sull'IA in diversi contesti, dalle cliniche intelligenti ai centri di telemedicina.
L'integrazione tra occhiali con intelligenza artificiale e smartphone darà il via a una nuova ondata di applicazioni multipiattaforma.
Nel 2021, gli occhiali per la realtà aumentata (AR) si evolveranno verso un design connesso allo smartphone, in cui quest'ultimo fungerà da piattaforma di elaborazione. Questa soluzione consentirà una significativa riduzione dei costi e del peso degli occhiali AR. In particolare, con la maturazione dell'ambiente di rete 5G nel 2021, l'integrazione tra smartphone 5G e occhiali AR permetterà a questi ultimi non solo di eseguire applicazioni AR in modo più fluido, ma anche di offrire funzionalità avanzate di intrattenimento audiovisivo personale, sfruttando la maggiore potenza di calcolo degli smartphone. Di conseguenza, si prevede che i produttori di smartphone e gli operatori di rete mobile entreranno in massa nel mercato degli occhiali AR nel 2021.
Componente cruciale della guida autonoma, i sistemi di monitoraggio del conducente (DMS) sono destinati a un'impennata di popolarità.
La tecnologia per la sicurezza automobilistica si è evoluta dalle applicazioni esterne a quelle interne, mentre la tecnologia di rilevamento si sta muovendo verso un futuro che integra il monitoraggio delle condizioni del conducente con le rilevazioni ambientali esterne. Allo stesso modo, l'integrazione dell'intelligenza artificiale nel settore automobilistico si sta evolvendo oltre le attuali funzioni di intrattenimento e assistenza all'utente per diventare un elemento indispensabile per la sicurezza automobilistica. Alla luce della serie di incidenti stradali in cui i conducenti hanno ignorato le condizioni della strada a causa dell'eccessiva fiducia nei sistemi avanzati di assistenza alla guida (ADAS), il cui tasso di adozione è recentemente aumentato vertiginosamente, il mercato sta nuovamente prestando molta attenzione alle funzioni di monitoraggio del conducente. In futuro, l'impulso principale per le funzioni di monitoraggio del conducente si concentrerà sullo sviluppo di sistemi di telecamere più attivi, affidabili e precisi. Rilevando la sonnolenza e l'attenzione del conducente tramite il tracciamento dell'iride e il monitoraggio comportamentale, questi sistemi possono identificare in tempo reale se il conducente è stanco, distratto o sta guidando in modo scorretto. Pertanto, i sistemi di monitoraggio del conducente (DMS) sono diventati una necessità assoluta nello sviluppo dei sistemi di guida autonoma (ADS), poiché devono svolgere simultaneamente molteplici funzioni, tra cui il rilevamento e la notifica in tempo reale, la valutazione delle capacità del conducente e l'assunzione del controllo della guida quando necessario. Si prevede che i veicoli con DMS integrato entreranno in produzione di massa nel prossimo futuro.
I display pieghevoli saranno adottati in un numero sempre maggiore di dispositivi come mezzo per aumentare le dimensioni dello schermo.
Con il passaggio dei telefoni pieghevoli da concept a prodotto nel 2019, diversi marchi di smartphone hanno lanciato i propri modelli per testare il mercato. Sebbene le vendite di questi telefoni siano state finora mediocri a causa dei costi relativamente elevati – e, di conseguenza, dei prezzi al dettaglio – sono comunque in grado di generare un notevole interesse in un mercato degli smartphone maturo e saturo. Nei prossimi anni, con la graduale espansione delle capacità produttive di pannelli AMOLED flessibili da parte dei produttori, i marchi di smartphone continueranno a concentrarsi sullo sviluppo di telefoni pieghevoli. Inoltre, la funzionalità pieghevole sta trovando sempre più spazio anche in altri dispositivi, in particolare nei laptop. Con Intel e Microsoft in testa, diversi produttori hanno lanciato i propri laptop a doppio schermo. Allo stesso modo, i prodotti pieghevoli con display AMOLED flessibili diventeranno la prossima grande novità. È probabile che i laptop con schermi pieghevoli arrivino sul mercato nel 2021. In quanto applicazione innovativa dei display flessibili e come categoria di prodotto caratterizzata da schermi flessibili di dimensioni molto maggiori rispetto alle applicazioni precedenti, si prevede che l'integrazione di display pieghevoli nei laptop aumenterà in una certa misura la capacità produttiva flessibile dei produttori di AMOLED.
Mini LED e QD-OLED diventeranno valide alternative agli OLED bianchi.
Si prevede che la concorrenza tra le tecnologie di visualizzazione si intensificherà nel mercato dei televisori di fascia alta nel 2021. In particolare, la retroilluminazione Mini LED consente ai televisori LCD di avere un controllo più preciso sulle zone di retroilluminazione e, di conseguenza, un contrasto dello schermo maggiore rispetto ai televisori convenzionali attuali. Guidati da Samsung, i televisori LCD con retroilluminazione Mini LED competono con le loro controparti OLED bianche, offrendo specifiche e prestazioni simili. Inoltre, data la sua superiore economicità, si prevede che il Mini LED si affermerà come una valida alternativa agli OLED bianchi come tecnologia di visualizzazione. D'altra parte, Samsung Display (SDC) punta sulla sua nuova tecnologia QD-OLED come elemento di differenziazione tecnologica rispetto ai concorrenti, dato che SDC sta gradualmente cessando le sue attività di produzione di LCD. SDC cercherà di stabilire il nuovo standard di riferimento per le specifiche dei televisori con la sua tecnologia QD-OLED, che è superiore agli OLED bianchi in termini di saturazione del colore. TrendForce prevede che il mercato dei televisori di fascia alta mostrerà un panorama competitivo nuovo e spietato nella seconda metà del 2021.
Il packaging avanzato si evolve a pieno ritmo nel settore HPC e AiP.
Lo sviluppo della tecnologia di packaging avanzato non ha subito rallentamenti quest'anno, nonostante l'impatto della pandemia di COVID-19. Con il lancio di chip HPC e moduli AiP (antenna-in-package) da parte di diversi produttori, aziende di semiconduttori come TSMC, Intel, ASE e Amkor sono desiderose di partecipare al fiorente settore del packaging avanzato. Per quanto riguarda il packaging dei chip HPC, a causa della crescente domanda di questi chip in termini di densità di pin I/O, è aumentata di conseguenza anche la domanda di interposer, utilizzati nel packaging dei chip. TSMC e Intel hanno lanciato le loro nuove architetture di packaging per chip, denominate rispettivamente 3D fabric e Hybrid Bonding, evolvendo gradualmente le loro tecnologie di packaging di terza generazione (CoWoS per TSMC ed EMIB per Intel) verso le tecnologie CoWoS e Co-EMIB di quarta generazione.
Nel 2021, le due fonderie cercheranno di capitalizzare sulla domanda di package di chip 2.5D e 3D di fascia alta. Per quanto riguarda i package dei moduli AiP, dopo il lancio dei primi prodotti QTM da parte di Qualcomm nel 2018, MediaTek e Apple hanno successivamente collaborato con aziende legate a OSAT, tra cui ASE e Amkor. Attraverso queste collaborazioni, MediaTek e Apple speravano di promuovere la ricerca e lo sviluppo di package flip-chip all'avanguardia, una tecnologia relativamente economica. Si prevede che l'integrazione di AiP nei dispositivi 5G mmWave avverrà gradualmente a partire dal 2021. Spinti dalla domanda di comunicazioni e connettività di rete 5G, i moduli AiP dovrebbero raggiungere dapprima il mercato degli smartphone e successivamente quello automobilistico e dei tablet.
I produttori di chip cercheranno di conquistare quote di mercato nel settore AIoT attraverso una strategia di espansione accelerata.
Con il rapido sviluppo di IoT, 5G, IA e cloud/edge computing, le strategie dei produttori di chip si sono evolute da singoli prodotti a linee di prodotti e, infine, a soluzioni complete, creando così un ecosistema di chip completo e granulare. Osservando lo sviluppo dei principali produttori di chip negli ultimi anni da una prospettiva più ampia, la loro continua integrazione verticale ha portato a un settore oligopolistico in cui la concorrenza locale è più intensa che mai. Inoltre, con la commercializzazione del 5G che genera diverse esigenze applicative per vari casi d'uso, i produttori di chip offrono ora soluzioni verticali complete, che vanno dalla progettazione dei chip all'integrazione di piattaforme software/hardware, in risposta alle significative opportunità di business offerte dal settore AIoT in rapida evoluzione. D'altro canto, i produttori di chip che non sono stati in grado di posizionarsi tempestivamente in base alle esigenze del mercato rischiano di dipendere eccessivamente da un singolo mercato.
I televisori micro LED a matrice attiva faranno finalmente il loro debutto nel mercato dell'elettronica di consumo.
Il lancio di display micro LED di grande formato da parte di Samsung, LG, Sony e Lumens negli ultimi anni ha segnato l'inizio dell'integrazione dei micro LED nello sviluppo di display di grande formato. Con la graduale maturazione dell'applicazione dei micro LED nei display di grandi dimensioni, si prevede che Samsung sarà la prima azienda del settore a lanciare i suoi televisori micro LED a matrice attiva, consolidando così il 2021 come il primo anno di integrazione dei micro LED nei televisori. La matrice attiva indirizza i pixel utilizzando il backplane in vetro TFT del display e, poiché la progettazione del circuito integrato della matrice attiva è relativamente semplice, questo schema di indirizzamento richiede una quantità relativamente bassa di instradamento. In particolare, i circuiti integrati della matrice attiva richiedono funzionalità PWM e interruttori MOSFET per stabilizzare la corrente elettrica che alimenta i display micro LED, il che rende necessario un nuovo ed estremamente costoso processo di ricerca e sviluppo per tali circuiti integrati. Pertanto, per i produttori di micro LED, le maggiori sfide al momento per introdurre i micro LED nel mercato dei dispositivi per utenti finali risiedono nella tecnologia e nei costi.













