



Según el análisis de IDTechEx sobre fabricación sostenible de electrónica y semiconductores para el periodo 2027-2037, el consumo energético y de agua de la industria continuará aumentando durante los próximos años, mientras fabricantes y gobiernos buscan introducir procesos más eficientes y diversificar determinadas etapas de producción.
La expansión de la inteligencia artificial y de los centros de datos añade presión sobre esta cadena de suministro debido al crecimiento de la demanda de chips, memorias y otros componentes electrónicos.
Una producción concentrada geográficamente
Una parte importante de la fabricación mundial de semiconductores y electrónica se concentra actualmente en Asia. Taiwán mantiene un peso especialmente elevado en la fabricación de los chips correspondientes a los nodos tecnológicos más avanzados. Al mismo tiempo, determinadas tecnologías necesarias para producir estos dispositivos presentan una elevada concentración de proveedores.
Uno de los casos más representativos es la litografía ultravioleta extrema (EUV). ASML, con sede en Países Bajos, es actualmente el único fabricante de los sistemas de litografía EUV empleados para producir algunos de los semiconductores más avanzados. Esta concentración ha llevado a diferentes gobiernos y fabricantes a impulsar estrategias de regionalización, diversificación de proveedores y establecimiento de nuevas capacidades productivas en sus propios territorios.
Sin embargo, trasladar o duplicar capacidad de fabricación implica importantes inversiones y puede encontrarse con limitaciones relacionadas con las infraestructuras disponibles y la falta de trabajadores especializados.
El consumo de energía y agua seguirá aumentando
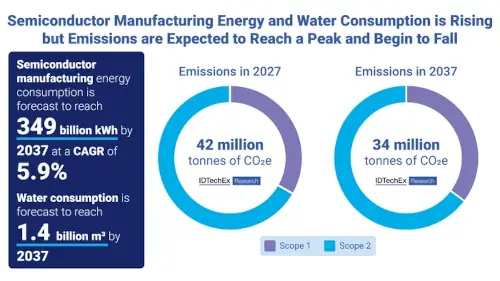
La fabricación de semiconductores requiere cantidades importantes de electricidad y agua, especialmente en las plantas dedicadas a tecnologías de proceso avanzadas. IDTechEx estima que el consumo energético de esta industria crecerá a una tasa anual compuesta de aproximadamente el 6%, mientras que el consumo de agua aumentará alrededor de un 4% anual.
Según los datos recogidos por la firma de análisis, la industria de semiconductores consumió más de 850.000 millones de litros de agua durante 2025. El agua ultrapura se utiliza extensamente durante la fabricación de chips para limpiar las obleas y eliminar contaminantes entre diferentes etapas del proceso. El aumento de la capacidad productiva convierte la reutilización del agua, la eficiencia de los equipos y el suministro de electricidad de bajas emisiones en factores relevantes para reducir el impacto ambiental de las nuevas fábricas.
Las emisiones podrían alcanzar un máximo alrededor de 2030
IDTechEx prevé que las emisiones de alcance 1 y 2 asociadas a la fabricación de semiconductores continúen creciendo durante los próximos años. La firma estima que podrían alcanzar un máximo alrededor de 2030, debido en parte al incremento de la fabricación mediante nodos tecnológicos avanzados. Posteriormente, sus previsiones contemplan una reducción progresiva relacionada con mejoras de eficiencia y una mayor utilización de electricidad procedente de fuentes renovables.
Las emisiones de alcance 1 corresponden a las generadas directamente por las operaciones de una empresa, mientras que las de alcance 2 están relacionadas con la energía adquirida para desarrollar su actividad.
Clima y geopolítica aumentan los riesgos de suministro
La concentración de materias primas y capacidad productiva hace que la industria electrónica pueda verse afectada por interrupciones en puntos concretos de la cadena de suministro. A los factores geopolíticos se añaden fenómenos meteorológicos extremos que pueden afectar a la extracción y procesamiento de minerales. IDTechEx cita como ejemplo una tormenta que interrumpió operaciones mineras de cobre en Chile en julio de 2026.
El cobre constituye una materia prima ampliamente utilizada en electrónica, desde circuitos impresos e interconexiones hasta cableado e infraestructuras eléctricas. Los precios de metales empleados por el sector, entre ellos cobre, plata y oro, han experimentado además importantes variaciones.
Según el análisis de IDTechEx, el precio de la plata llegó a situarse durante 2026 aproximadamente en tres veces el nivel registrado en 2025. La evolución de estos mercados responde a múltiples factores, entre ellos la demanda industrial y el uso de algunos metales como activos financieros.
La IA añade presión sobre memorias y componentes
La construcción de infraestructura para inteligencia artificial y centros de datos constituye otro factor que está modificando la demanda de componentes electrónicos. Los sistemas utilizados para entrenamiento e inferencia de modelos requieren grandes cantidades de aceleradores, memorias, sistemas de almacenamiento y componentes de red y alimentación.
IDTechEx señala especialmente el mercado de memorias, donde el crecimiento de la demanda está ejerciendo presión sobre la oferta y los precios. Esta evolución introduce un nuevo factor de riesgo para fabricantes de equipos electrónicos que compiten por determinados componentes con los proveedores de infraestructura para centros de datos.
Reducir materiales y procesos durante la fabricación
La fabricación convencional de circuitos integrados y placas de circuito impreso utiliza numerosos materiales, productos químicos y etapas de procesamiento. Una de las vías para reducir su impacto ambiental consiste en disminuir la temperatura requerida durante determinadas operaciones, eliminar etapas innecesarias y recuperar materiales utilizados durante la producción.
También se están desarrollando procesos alternativos, entre ellos técnicas de patronado en fase seca (*dry phase patterning*), que podrían sustituir determinadas operaciones convencionales. La viabilidad de estas tecnologías dependerá, entre otros factores, de su capacidad para alcanzar los requisitos técnicos, económicos y de producción a gran escala de la industria.
Alternativas al FR4 para placas de circuito impreso
Otro campo de investigación se encuentra en los sustratos utilizados para fabricar placas de circuito impreso. El FR4 continúa siendo uno de los materiales predominantes debido a sus propiedades eléctricas, mecánicas y térmicas y a la infraestructura industrial desarrollada alrededor de él.
Sin embargo, se están investigando materiales reciclables o biodegradables que podrían sustituirlo en determinadas aplicaciones. IDTechEx menciona entre estas alternativas materiales y tecnologías basados en ácido poliláctico (PLA), Pure Additive, Soluboard, Recyclad1G y ReUSE. Su utilización dependerá de que puedan cumplir los requisitos de durabilidad, temperatura, aislamiento eléctrico, fabricación y coste de cada aplicación.
Los fabricantes desarrollan estrategias de eficiencia
Fabricantes como Samsung, TSMC, GlobalFoundries e Intel han puesto en marcha diferentes iniciativas relacionadas con la reducción del consumo de recursos y las emisiones de sus fábricas. La gestión del agua constituye uno de los principales ámbitos de actuación debido al volumen requerido durante el procesamiento de las obleas. Entre las medidas disponibles se encuentran la recuperación y reutilización de agua, la optimización de los procesos de limpieza y la mejora de la eficiencia de las instalaciones auxiliares.
El consumo energético representa otro frente de actuación, tanto mediante mejoras de eficiencia como mediante cambios en las fuentes utilizadas para abastecer las plantas.
Costes y personal especializado dificultan la regionalización
Aumentar la resiliencia de la cadena de suministro no implica necesariamente mejorar su eficiencia económica. La construcción de nuevas fábricas de semiconductores requiere inversiones elevadas, infraestructuras específicas y personal con conocimientos especializados. Las estrategias de *onshoring*, regionalización y utilización de varios proveedores pueden además introducir duplicidades y aumentar determinados costes operativos.
En algunos segmentos tampoco existen proveedores alternativos suficientes para diversificar fácilmente el suministro.Por este motivo, la industria debe evaluar los compromisos entre costes, eficiencia, capacidad productiva y reducción de la dependencia de determinados proveedores o regiones.
La regulación europea impulsará cambios en electrónica
La legislación será otro factor que influirá en la evolución de la fabricación electrónica. En Europa, el Reglamento sobre Diseño Ecológico para Productos Sostenibles (ESPR) introduce requisitos destinados a mejorar aspectos como durabilidad, reparabilidad, eficiencia de recursos y reciclabilidad de diferentes categorías de productos. A este marco se suma el pasaporte digital de producto (DPP), destinado a proporcionar información estructurada sobre características y ciclo de vida de los productos.
IDTechEx prevé que los requisitos relacionados con los pasaportes digitales comiencen a afectar al sector electrónico a partir de 2028.
Aunque aproximadamente el 90% de las placas de circuito impreso se fabrican y exportan desde la región Asia-Pacífico, la naturaleza internacional de la cadena de suministro hace que los requisitos introducidos en grandes mercados puedan repercutir también sobre fabricantes situados fuera de ellos.
La evolución hacia una electrónica con menor consumo de recursos dependerá así de una combinación de regulación, inversiones industriales, nuevas tecnologías de fabricación y mejoras en eficiencia energética y de materiales, al mismo tiempo que la industria intenta reducir su exposición a interrupciones en unas cadenas de suministro todavía muy concentradas.






