




Devido à sua crescente importância, o mercado dos veículos elétricos será um fator determinante nas tecnologias de baterias de iões de lítio utilizadas e desenvolvidas. Um aspecto fundamental neste sentido é a escolha dos cátodos feita pelo mercado de iões de lítio.
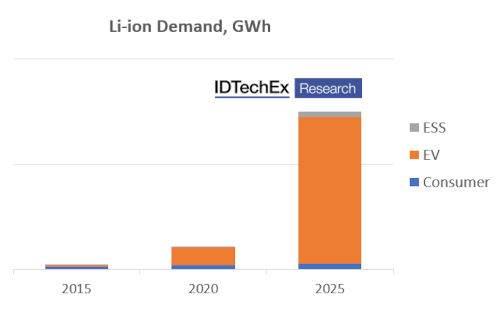 Crescimento da procura de baterias de iões de lítio por aplicação. Fonte: IDTechEx
Na última década, a maior parte do mercado de veículos elétricos fora da China tem sido baseado em cátodos de NMC (óxido de níquel-manganês-cobalto) e NCA (óxido de níquel-cobalto-alumínio) devido à sua elevada densidade energética, que proporciona aos veículos elétricos longos alcances. A evolução destes materiais catódicos tem-se centrado no aumento do teor de níquel e na redução da quantidade de cobalto utilizada. O NMC 111 (partes iguais de Ni, Mn e Co) foi substituído pelo NMC 532 e NMC 622, a utilização do NMC 811 está a expandir-se e os principais fabricantes de cátodos procuram atingir mais de 90% de níquel em NMC e NCA. Isto é impulsionado pelo desejo de reduzir a utilização do cobalto, um metal caro e potencialmente problemático, bem como de maximizar a capacidade e a densidade energética. Garantir a segurança e a longevidade destes materiais continua a ser um desafio.
Embora os cátodos NMC e NCA continuem a ser importantes, especialmente na Europa e na América do Norte, a pressão sobre os preços das baterias em 2021 e 2022, e a possibilidade de futuras perturbações no fornecimento de materiais, obrigaram os fabricantes de veículos eléctricos e de baterias a repensar as suas estratégias. Diversos fabricantes de automóveis, incluindo a Tesla, a Volkswagen, a Ford e a Stellantis, delinearam planos para utilizar cátodos LFP (fosfato de ferro-lítio) mais baratos em algumas regiões para o mercado de massas ou segmentos de veículos de baixo custo. O LFP já recuperou quota de mercado nos últimos dois anos graças à retoma do mercado de veículos elétricos, particularmente na China. A IDTechEx prevê que a quota de mercado do LFP no mercado total de iões de lítio (por GWh) aumente nos próximos dez anos. Um indício disso mesmo pode ser observado na estimativa da IDTechEx para a capacidade de produção por tipo de cátodo, onde a capacidade de produção de LFP deverá crescer a uma taxa de crescimento anual composta (CAGR) de aproximadamente 31% nos próximos cinco anos, enquanto a capacidade de produção de NMC e NCA deverá crescer a uma CAGR de aproximadamente 19%. Este crescimento na produção de LFP será impulsionado pela pressão para reduzir os preços das baterias, tanto para veículos eléctricos como para sistemas estacionários de armazenamento de energia. Embora as baterias LFP já sejam adequadas para aplicações estacionárias, para um veículo elétrico, onde a densidade energética continua a ser um parâmetro de desempenho fundamental, as inovações tecnológicas podem ajudar a minimizar o impacto da sua menor densidade energética em comparação com as baterias NMC/NCA e tornar as LFP uma opção ainda mais atrativa. Estas melhorias podem advir da utilização de ânodos de silício, de projetos integrados de células e baterias ou de outras melhorias na eficiência do sistema de propulsão.
 Perspectivas de crescimento para a produção de cátodos. Fonte: IDTechEx
No entanto, a iniciativa de limitar a dependência do cobalto e do níquel através da transição para produtos petrolíferos de baixo fluxo (LFP, na sigla em inglês) aumentará a dependência da China, uma vez que a grande maioria da produção de LFP provém de empresas chinesas (na China), com relativamente poucos planos para a produção de LFP fora do país. Isto contrariaria os objectivos e as metas dos governos e das partes interessadas na Europa e na América do Norte.
Mais recentemente, os cátodos com alto teor de manganês têm atraído a atenção, com a EcoPro BM e a Umicore a juntarem-se à BASF no anúncio da sua intenção de os comercializar. O desenvolvimento destes cátodos é também impulsionado pelo desejo de reduzir custos, oferecendo simultaneamente uma densidade de energia comparável à dos NMC/NCA. A perda de tensão e a curta vida útil dos ciclos continuam a ser as principais barreiras à sua adoção. O LNMO é outro cátodo promissor que pode oferecer uma elevada capacidade, custos comparativamente baixos e oportunidades para melhorar a eficiência dos projetos de baterias. Pode também reduzir o consumo de lítio por ter uma menor intensidade de lítio (kg/kWh) em comparação com outros cátodos, o que pode ser crucial no caso de ocorrerem restrições de fornecimento e os fabricantes serem forçados a encontrar formas de minimizar o impacto dos elevados preços do lítio. Tal como acontece com os cátodos com elevado teor de manganês, a duração do ciclo e a necessidade de um eletrólito estável continuam a ser obstáculos significativos.
Em última análise, a IDTechEx prevê que o NMC, o NCA e o LFP continuarão a ser os materiais catódicos dominantes até 2033, e que a escolha do material será determinada por um equilíbrio entre o preço, o desempenho, a adequação à aplicação e a disponibilidade.













