El estudio, titulado Sodium-Ion Batteries 2027-2037: Technology, Supply Chain and Market Economics, examina las perspectivas de esta alternativa a las baterías de iones de litio, actualmente dominantes en vehículos eléctricos y sistemas de almacenamiento energético. Según el análisis de Xiaoxi He, investigadora principal de IDTechEx, la cuestión ya no es únicamente demostrar el funcionamiento de las celdas de sodio-ion, sino determinar en qué mercados pueden competir de forma efectiva.
Las baterías de sodio-ion entran en la fase de validación comercial
El desarrollo de las baterías de sodio-ion ha avanzado hasta una etapa en la que fabricantes de celdas, proveedores de materiales y empresas de equipos deben tomar decisiones sobre capacidad de producción, cadenas de suministro y aplicaciones comerciales. Uno de los principales atractivos de esta tecnología es la abundancia y disponibilidad geográfica del sodio, que podría contribuir a diversificar el suministro de materias primas para baterías. Las cadenas de valor de las baterías de litio están expuestas a fluctuaciones de precios, concentración geográfica y competencia por materiales como litio, níquel, cobalto y grafito. Sin embargo, IDTechEx advierte de que la disponibilidad de sodio no garantiza por sí sola una ventaja económica.
Las baterías de sodio-ion deben demostrar que ofrecen una combinación competitiva de coste, seguridad, rendimiento y facilidad de fabricación en aplicaciones concretas. Entre sus ventajas potenciales figuran el funcionamiento a bajas temperaturas, la capacidad de carga rápida y una larga vida útil en determinadas composiciones químicas. Su principal limitación sigue siendo una densidad energética inferior a la de las celdas de litio más avanzadas, especialmente relevante cuando el peso, el volumen o la autonomía resultan determinantes.
Tres tecnologías de cátodo marcarán la evolución del mercado
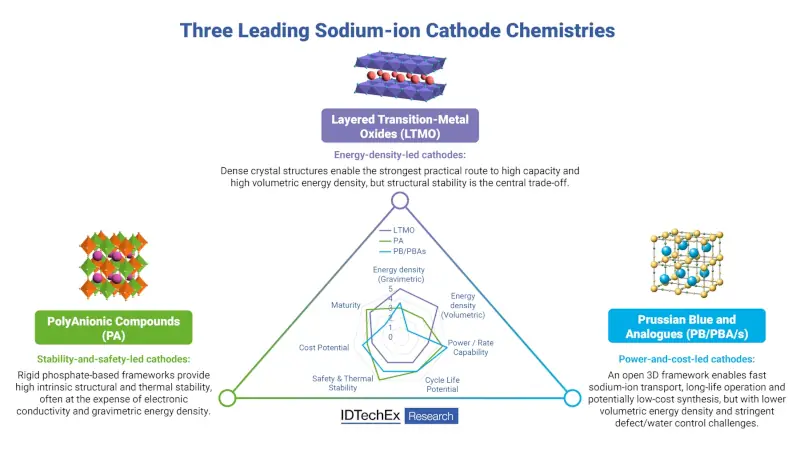
El informe identifica tres grandes familias de materiales catódicos que están condicionando el desarrollo comercial de las baterías de sodio-ion.
Óxidos laminares de metales de transición (LTMO). Ofrecen una vía para alcanzar densidades energéticas relativamente elevadas. Por ello, pueden resultar interesantes en aplicaciones que requieren baterías compactas. Su principal desafío está relacionado con la estabilidad de los materiales y los requisitos de fabricación.
Compuestos polianiónicos (PA). Incluyen materiales como el NFPP y otras composiciones relacionadas. Destacan por su potencial en aplicaciones que priorizan la estabilidad estructural y térmica, la durabilidad y la seguridad, aunque pueden presentar limitaciones de conductividad y densidad energética.
Análogos del azul y blanco de Prusia (PB/PBA). Su estructura facilita el transporte de iones de sodio y ofrece posibilidades de fabricación con costes competitivos. No obstante, requieren un control riguroso de la humedad, los defectos y la uniformidad del material.
Estas diferencias explican por qué no existe una única química de sodio-ion adecuada para todas las aplicaciones. Los fabricantes deberán seleccionar los materiales en función de los requisitos de potencia, autonomía, vida útil, seguridad y coste de cada mercado.
El carbono duro será decisivo para los costes de fabricación
El desarrollo de los ánodos representa otro factor importante para la comercialización. A diferencia de las baterías de litio, las celdas de sodio-ion comerciales no pueden utilizar directamente los ánodos convencionales de grafito. Por este motivo, la mayoría de los diseños recurren a materiales de carbono no grafítico, especialmente al carbono duro (hard carbon). Según IDTechEx, la disponibilidad de estos materiales, la elección de sus precursores, el rendimiento de fabricación y su precio influirán directamente en la capacidad de producción y en el coste final de las baterías. La consultora también señala que la composición de los electrolitos, el diseño de las celdas y la adaptación de los equipos industriales serán elementos relevantes para aumentar la escala de fabricación.
Las baterías de sodio-ion no son necesariamente más baratas que las LFP
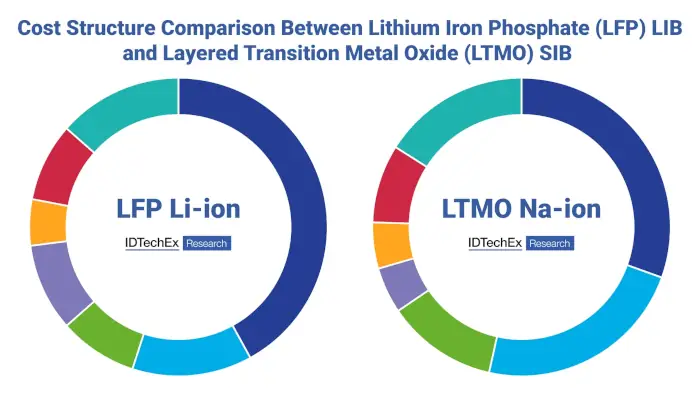
Aunque el sodio es más abundante y económico que el litio, esta diferencia no implica que una batería de sodio-ion tenga automáticamente un menor coste. El precio de una celda depende de numerosos factores, como los materiales del cátodo, el carbono duro, el electrolito, el rendimiento de producción y el aprovechamiento de las instalaciones industriales. Además, una menor densidad energética puede obligar a utilizar más celdas y componentes para proporcionar una determinada cantidad de energía útil. Por ello, IDTechEx advierte de que las baterías de sodio-ion no son necesariamente más económicas que las de litio-ferrofosfato (LFP) en las condiciones actuales del mercado. Las baterías LFP cuentan con una producción industrial de gran escala, una ventaja que puede resultar especialmente importante cuando los precios del litio son bajos. La competitividad del sodio-ion deberá evaluarse, por tanto, considerando el coste del sistema completo y no únicamente el precio de las materias primas.
El almacenamiento estacionario, entre las principales oportunidades
IDTechEx identifica el almacenamiento estacionario de energía a gran escala como uno de los mercados con mayor potencial para las baterías de sodio-ion. En estas instalaciones, el peso y el volumen suelen tener menos importancia que el coste, la seguridad, la vida útil y la fiabilidad operativa. También existen oportunidades en sistemas de almacenamiento distribuido, alimentación de respaldo y determinadas aplicaciones de almacenamiento de larga duración. En movilidad, las perspectivas son más específicas. El informe contempla aplicaciones como vehículos eléctricos de dos y tres ruedas, micromovilidad, equipos industriales y baterías de baja tensión para automoción. La adopción dependerá de que cada composición química pueda satisfacer los requisitos técnicos y económicos de su aplicación.
Un mercado de 18.000 millones de dólares en 2037
El informe Sodium-Ion Batteries 2027-2037: Technology, Supply Chain and Market Economics prevé que el mercado mundial de baterías de sodio-ion alcance los 18.000 millones de dólares en 2037. El estudio analiza tanto el volumen de baterías comercializadas como su valor de mercado, con previsiones desglosadas por tecnología, aplicación y región. En el apartado geográfico, diferencia China, el resto de Asia, Europa y América. Por aplicaciones, contempla almacenamiento estacionario a gran escala y distribuido, movilidad eléctrica por carretera, equipos industriales y todoterreno, y baterías de baja tensión y sistemas de arranque y parada para automoción.
Fuente: artículo de IDTechEx elaborado a partir de la investigación de Xiaoxi He y del informe Sodium-Ion Batteries 2027-2037: Technology, Supply Chain and Market Economics