



Die Daten von SEMI deuten nun auf einen Rückgang der Investitionen in Produktionsanlagen von 2018 auf 2019 lediglich um 7 Prozent hin – eine deutliche Verbesserung gegenüber dem zuvor prognostizierten Rückgang von 18 Prozent. Diese Entwicklung wurde durch verstärkte Investitionen in Speicher, insbesondere 3D-NAND, Logikbausteine und hochmoderne Auftragsfertiger vorangetrieben.
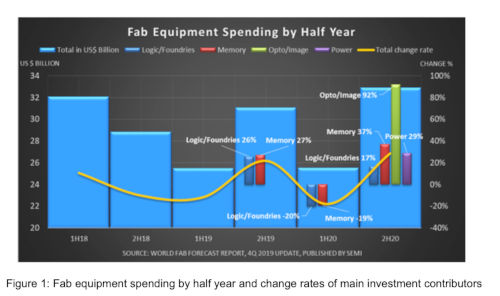
Die Erholung führt weltweit zu einer Verlangsamung der Ausgaben für High-End-Ausrüstung. Wie die gelbe Trendlinie in Abbildung 1 zeigt, gingen die Investitionen in diesem Bereich im zweiten Halbjahr 2018 um 10 Prozent und im ersten Halbjahr 2019 um 12 Prozent zurück. In den ersten sechs Monaten des Jahres 2019 sanken die Ausgaben für Speicherfertigungsanlagen um 38 Prozent auf minus 10 Milliarden US-Dollar. Besonders stark betroffen war der 3D-NAND-Sektor, dessen Investitionen um 57 Prozent gegenüber dem zweiten Halbjahr 2018 zurückgingen. Die Investitionen in DRAM sanken im zweiten Halbjahr 2018 um 12 Prozent und im ersten Halbjahr dieses Jahres um weitere 12 Prozent.
Abbildung 1: Hervorragende Ausrüstungsausgaben für ein halbes Jahr und Wechselkurse der wichtigsten Investitionsbeiträger
Der Abwärtstrend kehrte sich Ende 2019 deutlich um. Investitionen in Spitzentechnologie für Logik und Auftragsfertigung werden im zweiten Halbjahr 2019 voraussichtlich um 26 Prozent steigen, angeführt von TSMC und Intel. Die Ausgaben für 3D-NAND sollen im gleichen Zeitraum um mehr als 70 Prozent zulegen. Der Rückgang der DRAM-Investitionen setzte sich zwar auch im ersten Halbjahr dieses Jahres fort, fiel aber seit Juli moderater aus.
Angeführt von Sony, werden die Ausgaben für Bildsensoren im ersten Halbjahr 2020 voraussichtlich um 20 Prozent und im zweiten Halbjahr um mehr als 90 Prozent steigen und einen Höchststand von 1,6 Milliarden US-Dollar erreichen. Investitionen in energiebezogene Geräte, getrieben von Infineon, STMicroelectronics und Bosch, werden im ersten Halbjahr 2020 voraussichtlich um mehr als 40 Prozent und im zweiten Halbjahr um weitere 29 Prozent wachsen und fast 1,7 Milliarden US-Dollar erreichen
Der neueste Bericht „World Fab Forecast“, veröffentlicht Ende November 2019, analysiert die vierteljährlichen Ausgaben für Bau und Ausrüstung von 2018 bis 2020. Der Bericht listet über 1.340 Fabriken und Produktionslinien sowie 135 Anlagen auf, die voraussichtlich 2019 oder später die Serienproduktion aufnehmen werden. Der „World Fab Forecast“ enthält außerdem vierteljährliche Gesamtzahlen für Kapazitäten, Technologieknoten, 3D-Schichten, Produkttypen und Wafergrößen.
