




Cependant, bien que des efforts soient en cours pour commencer à produire du LFP en dehors de la Chine, la quasi-totalité du matériau actif des cathodes et des cellules des batteries LFP est actuellement fabriquée en Chine, ce qui soulève des inquiétudes quant à la sécurité de la chaîne d'approvisionnement et aux risques géopolitiques pour les fabricants qui dépendent du LFP, notamment aux États-Unis.
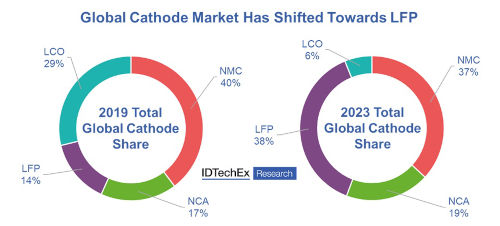
La part de marché mondiale des cathodes lithium-ion est passée de LCO à LFP. Source : IDTechEx
LMFP en réponse aux limitations de densité énergétique du LFP
Bien que les batteries LFP offrent des avantages considérables en termes de coûts, de durée de vie et de stabilité thermique, elles présentent un inconvénient majeur : leur densité énergétique est inférieure à celle des batteries NMC ou NCA. Malgré les progrès réalisés dans la conception des batteries, cela limite l’autonomie des véhicules électriques utilisant des batteries LFP, un critère essentiel pour les constructeurs automobiles et les consommateurs. Le phosphate de fer et de manganèse lithium (LMFP) apparaît comme une solution prometteuse. Le LMFP conserve les avantages économiques du LFP tout en améliorant la densité énergétique grâce à l’incorporation de manganèse dans la composition de la cathode. Cette innovation pourrait contribuer à réduire l’écart de performance entre les batteries LFP et NMC, tout en préservant le faible coût du LFP. Les principaux fabricants de cathodes, tels que Dynanonic et Ronbay, ainsi que de nouveaux acteurs comme Lithium Australia/VSPC et Mitra Chem, prévoient de développer et d’accroître leur capacité de production de LMFP. Le rapport d'IDTechEx intitulé « Marché des batteries lithium-ion 2025-2035 : technologies, acteurs, applications, perspectives et prévisions » présente les perspectives de production de matériaux actifs pour les cathodes et prévoit la demande de batteries en GWh par cathode jusqu'en 2035.
Le graphite artificiel gagne des parts de marché par rapport au graphite naturel
Un autre changement notable dans les tendances des matériaux pour batteries s'opère sur le marché des anodes, où le graphite artificiel gagne du terrain sur le graphite naturel. IDTechEx estime que le graphite artificiel représentera environ 73 % du marché des anodes en graphite pour batteries lithium-ion en 2023, contre environ 60 % en 2020. Le principal facteur de cette évolution est le coût. Historiquement, le graphite artificiel était plus cher que le graphite naturel en raison de l'énergie nécessaire à la graphitisation, mais il offrait une plus grande fiabilité de production et certains avantages en termes de capacité et de durée de vie. Cependant, la faiblesse des prix de l'énergie en Chine et la forte concurrence ont fait chuter le prix du graphite artificiel, qui est désormais de seulement 6 dollars par kilogramme pour les anodes de haute qualité. Ce prix attractif rend le graphite artificiel plus intéressant pour les fabricants de batteries cherchant à optimiser les coûts et les performances, ce qui explique son utilisation accrue. Cependant, cela constitue également un frein à l'adoption de matériaux d'anode alternatifs pour les applications sensibles au coût, tels que les matériaux à base de silicium, dont le prix peut être dix fois supérieur (en dollars par kilogramme).
Le coût est le moteur du marché des batteries
Les tendances actuelles en matière de choix des matériaux d'anode et de cathode ont un point commun : le coût. L'utilisation du LFP et le développement d'autres cathodes à bas coût, comme le LMFP, illustrent parfaitement l'importance croissante accordée aux coûts et aux prix par l'industrie du lithium-ion. Le récent passage du graphite naturel au graphite synthétique est également motivé par la baisse des prix. La forte concurrence et les surcapacités tout au long de la chaîne de valeur des batteries contribuent à cette baisse. Si cela sera très avantageux pour les acheteurs et les consommateurs de batteries, cela crée des obstacles considérables pour les nouveaux entrants, notamment en Europe et en Amérique du Nord, où des chaînes d'approvisionnement et des industries moins développées constituent un frein supplémentaire à la concurrence avec les acteurs et fabricants asiatiques déjà bien établis.
De nombreux matériaux et technologies émergent pour répondre aux besoins d'une industrie des batteries lithium-ion en pleine expansion. Cependant, le coût sera un facteur déterminant pour l'adoption réussie de tout matériau ou technologie, comme l'illustre le récent engouement pour le lithium-phosphate (LFP) et le graphite technique. Les innovations et les développements capables d'améliorer les performances, la sécurité et les avantages environnementaux, tout en maintenant des prix bas et compétitifs, seront essentiels à la croissance continue de l'industrie des batteries et des projets de décarbonation qui en dépendent.
Auteur : Dr Alex Holland, directeur de la recherche chez IDTechEx













