Globalement, le marché mondial disponible (SAM) des dépenses en semi-conducteurs a atteint 292 milliards de dollars l'an dernier, soit une augmentation de 17 % par rapport aux 250 milliards de dollars de 2016. Cette croissance à deux chiffres est la plus forte enregistrée depuis le début de la période de prévision en 2013 et représente un redressement spectaculaire après une contraction de 2 % en 2015.
L'indicateur SAM ne comptabilise que les dépenses effectuées par un équipementier et son fabricant ou sous-traitant désigné en tant qu'agent externe, offrant ainsi une image plus fidèle des dépenses liées aux puces dans l'industrie électronique. En effet, le SAM ne prend pas en compte les dépenses des équipementiers en puces réalisées au sein de leurs divisions internes, comme c'est le cas pour des entités telles que Samsung Electronics, dont les filiales internes sont clientes et concurrencent les clients externes pour les semi-conducteurs fabriqués par Samsung.
La forte croissance des dépenses en semi-conducteurs l'an dernier s'explique en grande partie par l'inflation des prix des mémoires DRAM et NAND, elle-même due à une pénurie d'approvisionnement causée par une forte demande des serveurs de données, entre autres facteurs. Si l'équilibre entre l'offre et la demande de composants de mémoire est rétabli cette année, les prix devraient se normaliser et la croissance des dépenses en semi-conducteurs devrait retomber à un chiffre en 2018.
Parmi les marchés d'application, la plus grande part des fabricants d'équipement d'origine (OEM) de semi-conducteurs SAM en 2017 est allée aux communications sans fil à 38 %, suivies des plateformes informatiques à 17 %. Les marchés traditionnellement caractérisés par une faible consommation de semi-conducteurs, tels que l'industrie et l'automobile, deviennent également de puissants moteurs des dépenses en puces à mesure que ces segments entrent dans une nouvelle phase technologique portée par l'Internet des objets (IoT).
La base de données IHS Markit relative aux dépenses des équipementiers en puces (SAM) ne recense que les entreprises réalisant un chiffre d'affaires annuel d'au moins un milliard de dollars. Par conséquent, le SAM total indiqué dans la base de données est inférieur à la valeur totale du marché des semi-conducteurs.
Les dépenses en puces des équipementiers sont également en hausse ; Apple reste en tête.
Outre la hausse des prix de la mémoire, la forte croissance des dépenses mondiales en puces s'explique aussi par l'augmentation des investissements des équipementiers, non seulement pour répondre à la demande croissante d'équipements, mais aussi pour faire face à un contexte de coûts des composants difficile, dû à la pénurie de composants discrets et de microcomposants, notamment de mémoire.
Pour la cinquième année consécutive, Apple est le premier acheteur mondial de semi-conducteurs. L'an dernier, le fabricant de la Silicon Valley a dépensé 47,3 milliards de dollars en puces, soit près du double des 24,2 milliards de dollars dépensés par le deuxième acheteur, Samsung Electronics. Samsung, premier fournisseur mondial de puces, est également probablement le premier acheteur mondial de semi-conducteurs. Cependant, selon l'indicateur SAM, les dépenses en puces des divisions internes du conglomérat sud-coréen ne sont pas comptabilisées dans le total attribué à Samsung Electronics, la maison mère.
Apple et Samsung ont conservé leurs première et deuxième places respectives depuis 2013, et ces classements devraient rester inchangés dans un avenir prévisible.
Aux côtés d'Apple et de Samsung, Lenovo se classe troisième avec 15 milliards de dollars, Huawei Technologies quatrième avec 14,2 milliards de dollars et Dell Technologies cinquième avec 9 milliards de dollars. Huawei, dont la part de marché mondiale des smartphones ne cesse de croître, pourrait bientôt dépasser Lenovo, dont les activités smartphones et PC restent en deçà des attentes.
Ensemble, les dix premiers acteurs ont représenté environ 144,8 milliards de dollars de dépenses en puces en 2017, soit près de 50 % du total mondial – une légère hausse par rapport aux 48 % de 2016. L'écart de 2 % entre les deux années correspond à un gain de 25,6 milliards de dollars en 2017. Le tableau ci-dessous présente les dix principaux fabricants d'équipement d'origine (OEM) en termes de dépenses mondiales en semi-conducteurs SAM en 2016 et 2017, ainsi que la variation annuelle en pourcentage des dépenses en puces pour chaque OEM.
Le diagramme circulaire suivant illustre la part de marché des dix principaux OEM en termes de dépenses en puces SAM en 2017. Les dix premiers pays représentent à eux seuls 50 % du marché mondial. La région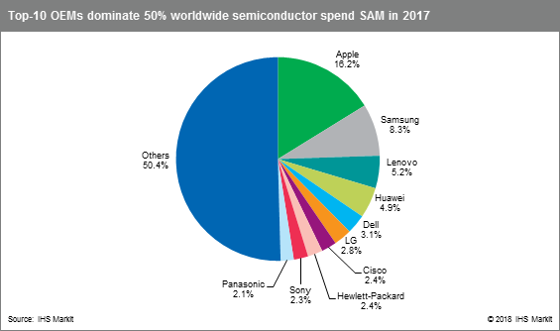
Pacifique domine largement.
Parmi les régions, elle détient la plus grande part de marché, soit 66 % du total mondial. La région des Amériques, qui englobe l'Amérique du Nord et l'Amérique latine, arrive en deuxième position, suivie de la région Europe, Moyen-Orient et Afrique (EMEA) en troisième. Le Japon, considéré comme une région à part entière compte tenu de son rôle majeur sur le marché, se classe quatrième.