




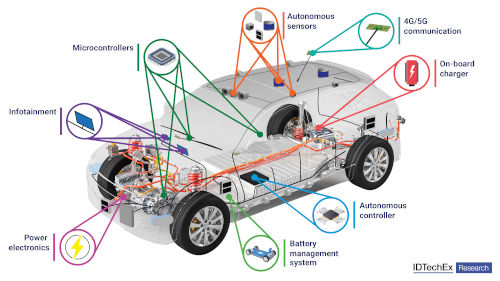
La gamme de fonctionnalités — incluant le freinage d'urgence, le régulateur de vitesse adaptatif et les systèmes de stationnement automatique — est très étendue, et l'efficacité des systèmes ADAS est déterminée par la précision de l'équipement de détection, combinée à la précision et à la rapidité d'analyse du contrôleur embarqué autonome.
L'analyse embarquée est le domaine où l'intelligence artificielle entre en jeu et constitue un élément crucial pour le bon fonctionnement des véhicules autonomes. Selon un récent rapport du cabinet d'études de marché IDTechEx sur le matériel d'IA en périphérie, intitulé « Puces d'IA pour applications périphériques 2024-2034 : L'intelligence artificielle en périphérie », les puces d'IA (ces circuits semi-conducteurs capables de gérer efficacement les charges de travail d'apprentissage automatique) devraient générer des revenus supérieurs à 22 milliards de dollars d'ici 2034. Le secteur automobile devrait connaître le taux de croissance le plus élevé au cours des dix prochaines années, avec un taux de croissance annuel composé (TCAC) de 13 %.
Le rôle de l'IA
Les puces d'intelligence artificielle utilisées dans les véhicules automobiles sont intégrées à des microcontrôleurs (MCU) centraux, connectés à des périphériques tels que des capteurs et des antennes pour former un système ADAS opérationnel. L'intelligence artificielle embarquée peut servir à diverses fins, notamment la surveillance du conducteur (adaptation des commandes à chaque conducteur, surveillance de la position de la tête et du corps pour détecter la somnolence et ajustement de la position du siège en cas d'accident), l'assistance à la conduite (détection des obstacles et corrections de la trajectoire et du freinage) et le divertissement à bord (assistants virtuels fonctionnant comme sur les smartphones ou les appareils connectés). L'assistance à la conduite est l'application la plus importante, car la robustesse et l'efficacité du système d'IA déterminent le niveau d'autonomie du véhicule.
Depuis son lancement en 2014, le référentiel SAE des niveaux d'automatisation de la conduite (présenté ci-dessous) est la référence la plus citée en matière d'automatisation de la conduite dans l'industrie automobile. Il définit six niveaux d'automatisation, allant du niveau 0 (aucune automatisation) au niveau 5 (automatisation complète). Le niveau d'autonomie le plus élevé actuellement atteint dans le secteur automobile privé (y compris les véhicules de tourisme) est le niveau SAE 2. L'écart entre les niveaux 2 et 3 est significatif, compte tenu des progrès technologiques nécessaires pour parvenir à une automatisation situationnelle.

Niveaux d'automatisation de la conduite selon la norme SAE. Source : IDTechEx
Une série de capteurs installés dans la voiture, notamment des capteurs LiDAR (détection et télémétrie par laser) et des capteurs de vision, transmettent des informations importantes à l'ordinateur de bord. Ce dernier analyse les données et ajuste la direction et le freinage en conséquence. Pour un traitement efficace, les algorithmes d'apprentissage automatique utilisés par les puces d'intelligence artificielle doivent être rigoureusement entraînés avant leur déploiement. Cet entraînement consiste à exposer les algorithmes à une grande quantité de données provenant des capteurs ADAS afin qu'à l'issue de la période d'entraînement, ils puissent détecter, identifier et différencier avec précision les objets (ainsi que les objets situés en arrière-plan, déterminant ainsi la profondeur de champ). L'ADAS passif consiste à alerter le conducteur de l'action nécessaire, par des signaux sonores, lumineux ou physiques. C'est le cas, par exemple, de l'aide au stationnement arrière, où des capteurs de proximité indiquent au conducteur la position du véhicule par rapport aux obstacles. L'ADAS actif, quant à lui, est un système dans lequel l'ordinateur effectue les ajustements nécessaires pour le conducteur. Étant donné que ces ajustements s'effectuent en temps réel et doivent tenir compte des variations de vitesse du véhicule et des conditions météorologiques, il est crucial que les puces composant l'ordinateur soient capables d'effectuer des calculs rapidement et efficacement.
Une feuille de route évolutive

La tendance pour les SoC automobiles est à l'augmentation annuelle des performances, au fur et à mesure que la finesse de gravure évolue vers des technologies de pointe. Source : IDTechEx
Les systèmes sur puce (SoC) pour véhicules autonomes sont disponibles sur le marché depuis relativement peu de temps, mais on observe une nette tendance à la finesse de gravure, ce qui contribue à l'amélioration des performances. Cela se justifie par le fait qu'une plus grande autonomie requiert nécessairement une puissance de calcul supérieure (l'intervention humaine étant de fait déléguée aux circuits semi-conducteurs). Le graphique ci-dessus présente les données de 11 SoC automobiles, dont un a été commercialisé en 2019, tandis que les autres devraient entrer en production chez les constructeurs automobiles en 2024 et 2025. Parmi les SoC les plus puissants figurent le Nvidia Orin DRIVE Thor, attendu en 2025, qui, selon Nvidia, atteindra 2 quadrillions d'opérations par seconde (TOPS), et le Qualcomm Snapdragon Ride Flex, avec une performance de 700 TOPS et attendu en 2024.
Le passage à des nœuds technologiques plus fins exige des équipements de fabrication de semi-conducteurs plus coûteux (notamment pour les technologies de pointe, avec l'utilisation de machines de lithographie ultraviolette profonde et extrême) et des procédés de fabrication plus longs. Par conséquent, les investissements nécessaires aux fonderies pour adopter des procédés de gravure plus avancés constituent un obstacle majeur à l'entrée sur le marché pour la quasi-totalité des fabricants de semi-conducteurs. C'est l'une des raisons pour lesquelles plusieurs fabricants intégrés externalisent la production de puces hautes performances auprès de fonderies déjà capables de réaliser ce type de fabrication.
Pour limiter les coûts à l'avenir, il est essentiel que les concepteurs de puces prennent en compte l'évolutivité de leurs systèmes. L'adoption progressive de niveaux de conduite autonome toujours plus avancés implique que les concepteurs qui négligent l'évolutivité dès maintenant risquent de dépenser davantage pour des conceptions utilisant des nœuds de gravure toujours plus grands. Étant donné que les puces 4 nm et 3 nm (du moins pour la partie accélérateur d'IA du SoC) offrent probablement une marge de performance suffisante jusqu'à SAE 5, il appartient aux concepteurs de privilégier un matériel capable de gérer des algorithmes d'IA de plus en plus sophistiqués.
Il faudra encore quelques années avant de voir circuler des voitures capables d'atteindre les niveaux d'automatisation les plus avancés envisagés précédemment, mais les technologies nécessaires progressent déjà. Les deux prochaines années, en particulier, seront cruciales pour l'industrie automobile.
Couverture du rapport
IDTechEx prévoit que le marché mondial des puces d'IA pour périphériques atteindra 22 milliards de dollars d'ici 2034, dont plus de 10 % pour les puces d'IA destinées à l'automobile. Le rapport d'IDTechEx analyse les principaux moteurs de croissance du chiffre d'affaires des puces d'IA pour périphériques durant la période de prévision, en examinant leurs déploiements dans les principaux secteurs industriels : l'électronique grand public, l'automatisation industrielle et l'automobile. Des études de cas de systèmes sur puce (SoC) de pointe pour les systèmes avancés d'aide à la conduite (ADAS) sont présentées, ainsi que les principales tendances relatives aux performances et à la consommation énergétique des contrôleurs automobiles.
Plus largement, le rapport couvre le marché mondial des puces d'IA dans huit secteurs d'activité, avec des prévisions détaillées sur 10 ans réparties en six catégories (géographie, architecture de puce et application). Le rapport d'IDTechEx, intitulé « Puces d'IA pour applications Edge 2024-2034 : L'intelligence artificielle en périphérie », répond aux questions clés, aux défis et aux opportunités qui caractérisent la chaîne de valeur des puces d'IA en périphérie. Pour une meilleure compréhension des marchés, des acteurs, des technologies, des opportunités et des défis, veuillez consulter le rapport.













