




Du fait de son importance croissante, le marché des véhicules électriques influencera fortement les technologies de batteries lithium-ion utilisées et développées. Un aspect essentiel à cet égard réside dans le choix des cathodes opéré par ce marché.
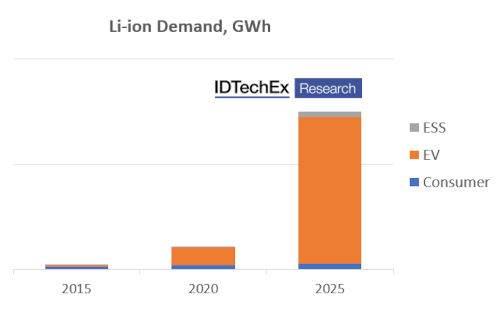 Croissance de la demande de batteries lithium-ion par application. Source : IDTechEx
Au cours de la dernière décennie, la majeure partie du marché des véhicules électriques hors de Chine s'est appuyée sur les cathodes NMC (oxyde de nickel-manganèse-cobalt) et NCA (oxyde de nickel-cobalt-aluminium) en raison de leur haute densité énergétique, qui confère aux véhicules électriques une grande autonomie. L'évolution de ces matériaux de cathode s'est concentrée sur l'augmentation de la teneur en nickel et la réduction de la quantité de cobalt utilisée. Le NMC 111 (composé à parts égales de Ni, Mn et Co) a été remplacé par le NMC 532 et le NMC 622, l'utilisation du NMC 811 se développe et les principaux fabricants de cathodes visent une teneur en nickel supérieure à 90 % dans les NMC et NCA. Cette évolution est motivée par la volonté de réduire l'utilisation du cobalt, coûteux et potentiellement problématique, et de maximiser la capacité et la densité énergétique. Garantir la sécurité et la longévité de ces matériaux demeure un défi.
Bien que les cathodes NMC et NCA restent importantes, notamment en Europe et en Amérique du Nord, la pression sur les prix des batteries en 2021 et 2022, ainsi que le risque de futures ruptures d'approvisionnement en matières premières, ont contraint les constructeurs de véhicules électriques et de batteries à revoir leurs stratégies. Plusieurs constructeurs automobiles, dont Tesla, Volkswagen, Ford et Stellantis, ont annoncé leur intention d'utiliser des cathodes LFP (phosphate de fer lithié), moins coûteuses, dans certaines régions pour le marché de masse ou les segments de véhicules d'entrée de gamme. Le LFP a déjà regagné des parts de marché ces deux dernières années grâce à sa reconquête du marché des véhicules électriques, en particulier en Chine. IDTechEx prévoit que la part du LFP sur le marché total des batteries lithium-ion (par GWh) augmentera au cours des dix prochaines années. Cette tendance se reflète dans les estimations d'IDTechEx concernant les capacités de production par type de cathode : la capacité de production de LFP devrait croître à un TCAC d'environ 31 % au cours des cinq prochaines années, tandis que celle de NMC et NCA devrait croître à un TCAC d'environ 19 %. Cette croissance de la production de batteries lithium-polymère (LFP) sera stimulée par la pression exercée pour réduire les prix des batteries, tant pour les véhicules électriques que pour les systèmes de stockage d'énergie stationnaires. Bien que les LFP soient déjà adaptées aux applications stationnaires, pour un véhicule électrique, où la densité énergétique demeure un paramètre de performance clé, des innovations technologiques pourraient contribuer à minimiser l'impact de leur densité énergétique inférieure à celle des batteries NMC/NCA et rendre les LFP encore plus attractives. Ces améliorations pourraient provenir de l'utilisation d'anodes en silicium, de la conception des cellules intégrées ou d'autres optimisations du rendement du groupe motopropulseur.
 Perspectives de croissance pour la production de cathodes. Source : IDTechEx
Toutefois, la volonté de limiter la dépendance au cobalt et au nickel en se tournant vers les produits pétroliers à faible débit (PFLD) accroîtra la dépendance à l'égard de la Chine, étant donné que la grande majorité de la production de PFLD provient d'entreprises chinoises (en Chine) et que les projets de production hors de Chine sont relativement peu nombreux. Cela irait à l'encontre des buts et objectifs des gouvernements et des parties prenantes en Europe et en Amérique du Nord.
Plus récemment, les cathodes à haute teneur en manganèse ont suscité un vif intérêt, EcoPro BM et Umicore rejoignant BASF en annonçant leur intention de les commercialiser. Le développement de ces cathodes est également motivé par la volonté de réduire les coûts, tout en offrant une densité énergétique comparable à celle des cathodes NMC/NCA. La dégradation de la tension et la courte durée de vie des cycles demeurent des freins importants à leur adoption. La cathode LNMO est une autre cathode prometteuse qui pourrait offrir une capacité élevée, des coûts relativement faibles et des possibilités d'améliorer l'efficacité de la conception des batteries. Elle pourrait également réduire la consommation de lithium grâce à une intensité en lithium plus faible (kg/kWh) que les autres cathodes, ce qui pourrait s'avérer crucial en cas de contraintes d'approvisionnement et si les fabricants sont contraints de trouver des solutions pour minimiser l'impact de la hausse des prix du lithium. Comme pour les cathodes à haute teneur en manganèse, la durée des cycles et la nécessité d'un électrolyte stable restent des obstacles majeurs.
En définitive, IDTechEx prévoit que les matériaux NMC, NCA et LFP resteront les matériaux de cathode dominants jusqu'en 2033, et que le choix du matériau sera déterminé par un équilibre entre le prix, les performances, l'adéquation à l'application et la disponibilité.













