




- Dettagli
- Categoria: Attualità
Il mercato europeo dei componenti elettronici crescerà del 42,7% nel terzo trimestre del 2026
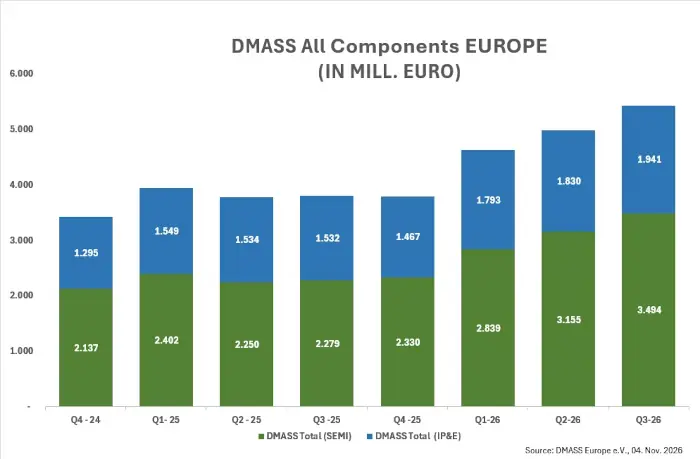
Il mercato europeo della distribuzione di componenti elettronici sta mantenendo la sua forte ripresa per tutto il 2026. Secondo gli ultimi dati di DMASS Europe, il settore ha raggiunto un fatturato cumulativo di circa 15 miliardi di euro tra gennaio e settembre, con una crescita del 30,2% rispetto all'anno precedente.
Il terzo trimestre ha registrato risultati particolarmente positivi, con un fatturato di 5,4 miliardi di euro, superiore del 42,7% rispetto allo stesso periodo del 2025.
I semiconduttori continuano a essere il principale motore della crescita, mentre i componenti di interconnessione, passivi ed elettromeccanici (IP&E) mostrano una ripresa generalizzata, sostenuta dalla domanda industriale.
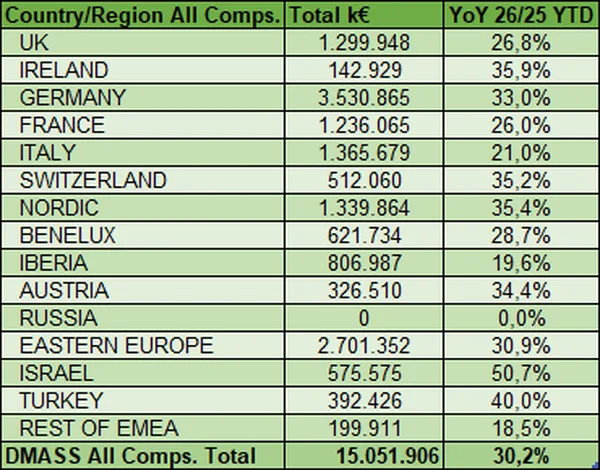
Tabella di tutte le componenti consolidate per regione
I semiconduttori trainano la ripresa del mercato europeo.
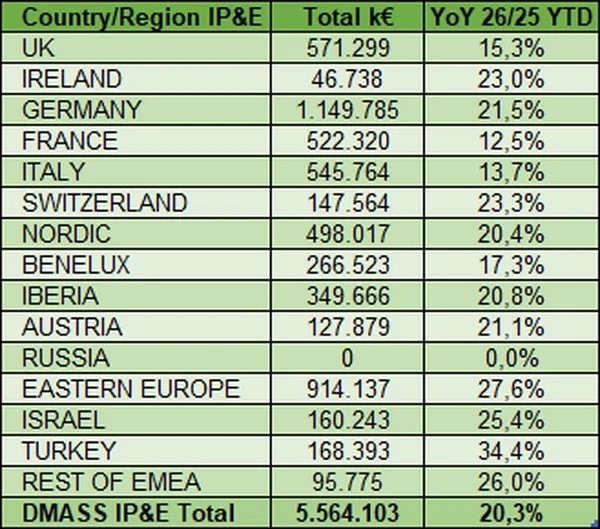
La distribuzione europea di semiconduttori ha raggiunto i 9,5 miliardi di euro nei primi nove mesi del 2026, con una crescita del 36,9% rispetto all'anno precedente. Nel solo terzo trimestre, questo segmento ha registrato un incremento del 53,3%, arrivando a 3,5 miliardi di euro.
Israele ha guidato la crescita regionale, con un incremento del 63,5%, trainato dagli investimenti in applicazioni aerospaziali, difesa e informatica avanzata.
Degni di nota sono stati anche i paesi nordici (+46,1%), l'Austria (+44,7%), la Turchia (+44,5%) e l'Irlanda (+43,3%).
La Germania, il più grande mercato europeo dei semiconduttori, ha registrato una crescita del 39,4%, mentre la Svizzera (+40,6%), il Benelux (+38,9%), la Francia (+38,1%) e il Regno Unito (+37,6%) hanno confermato la natura generalizzata della ripresa.
Nell'Europa meridionale la crescita è stata più moderata, con l'Italia che ha registrato un aumento del 26,5% e la penisola iberica del 18,7%.
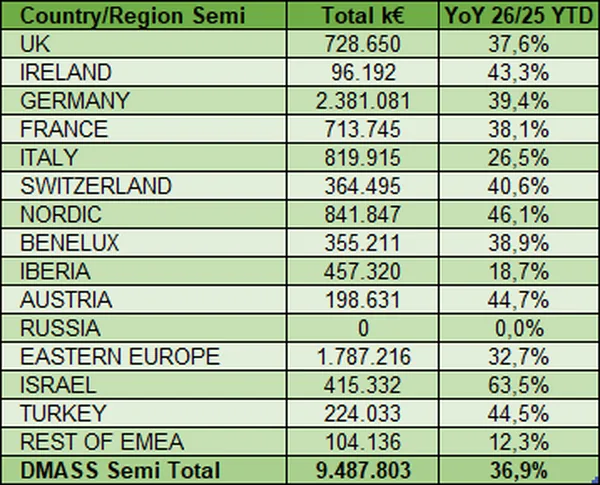
Le memorie registrano una crescita del 189,4%.
Per categoria di prodotto, le memorie hanno guidato l'aumento maggiore, con una crescita su base annua del 189,4%, favorita dagli effetti persistenti dei prezzi e dalla ripresa della domanda in diversi settori applicativi.
Oltre alle memorie, la crescita è stata significativa anche in altre famiglie di semiconduttori:
- Componenti discreti: +30,8%.
- Micrologica MOS: +26,6%.
- Componenti analogici: +24,9%.
- Altri circuiti logici: +23,9%.
- Sensori e attuatori: +17,0%.
- Logica standard: +14,7%.
- Componenti di potenza: +11,5%.
- Logica programmabile: +8,1%.
- Optoelettronica: +1,7%.
Questi risultati riflettono una riattivazione della domanda nei settori industriale, automobilistico e delle infrastrutture, sebbene alcuni segmenti siano ancora in fase di normalizzazione delle scorte.
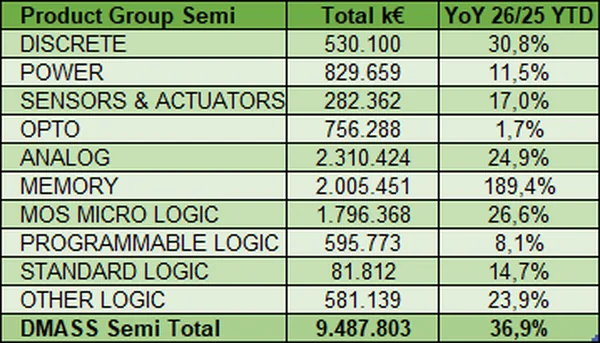
I componenti passivi ed elettromeccanici consolidano la loro crescita.
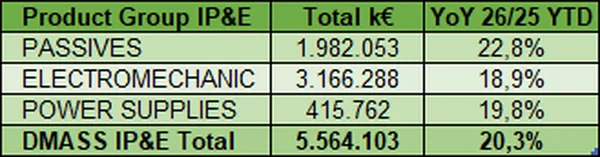
Il mercato europeo dei componenti di interconnessione, passivi ed elettromeccanici (IP&E) ha raggiunto un fatturato cumulativo di 5,6 miliardi di euro, con un incremento del 20,3% rispetto all'anno precedente.
Nel terzo trimestre, questo segmento ha registrato una crescita del 26,9%.
La Turchia ha guidato l'espansione regionale con il 34,4%, seguita dall'Europa orientale (+27,6%), dal resto dell'area EMEA (+26,0%) e da Israele (+25,4%).
Tra i principali mercati europei, la Svizzera (+23,3%), l'Irlanda (+23,0%), la Germania (+21,5%), l'Austria (+21,1%) e i paesi nordici (+20,4%) hanno registrato un andamento favorevole.
Nell'Europa meridionale, la penisola iberica ha registrato una crescita del 20,8%, superando l'Italia (+13,7%) e la Francia (+12,5%).
Per quanto riguarda le famiglie di prodotti, i componenti passivi sono aumentati del 22,8%, trainati dalla domanda proveniente dai settori industriale, energetico, dell'automazione e dei trasporti.
Le forniture di energia elettrica sono aumentate del 19,8%, grazie agli investimenti in elettrificazione, efficienza energetica, data center e modernizzazione industriale.
Nel frattempo, i componenti elettromeccanici, che costituiscono la categoria più importante in termini di valore all'interno del settore IP&E, con oltre 3,1 miliardi di euro, hanno registrato una crescita del 18,9%.
Germania, Irlanda e Paesi nordici trainano il mercato europeo.
Nel settore dei componenti elettronici, Israele ha registrato la crescita cumulativa più elevata, pari al 50,7%, grazie a forti investimenti in difesa, intelligenza artificiale, tecnologie avanzate e applicazioni aerospaziali.
L'Irlanda ha registrato un aumento del 35,9%, probabilmente grazie alla concentrazione di attività legate al cloud, server e data center.
Degni di nota sono stati anche i paesi nordici (+35,4%), la Svizzera (+35,2%), l'Austria (+34,4%) e la Germania (+33,0%).
Francia (+26,0%), Italia (+21,0%) e penisola iberica (+19,6%) hanno mantenuto una crescita positiva, sebbene inferiore alla media europea.
Anche il Regno Unito (+26,8%), il Benelux (+28,7%) e l'Europa orientale (+30,9%) hanno registrato aumenti a doppia cifra.
Una ripresa sempre più solida e diversificata.
Hermann Reiter, presidente di DMASS Europe, ha sottolineato che il mercato europeo dell'elettronica è entrato in una fase di ripresa accelerata, con una crescita che si intensificherà nel corso del 2026 e si estenderà sia ai semiconduttori che alle tecnologie IP&E.
Secondo Reiter, l'entità di questa espansione è particolarmente incoraggiante, in quanto dimostra un miglioramento dei fondamentali della domanda lungo l'intera catena del valore.
Il presidente dell'organizzazione ha inoltre sottolineato che il vantaggio competitivo dell'Europa continua a risiedere nella sua competenza applicativa, nell'eccellenza ingegneristica e nella capacità di trasformare l'innovazione in soluzioni industriali.
L'incertezza geopolitica ed energetica rimane un rischio.
Nonostante l'andamento positivo del mercato, DMASS Europe avverte che le incertezze geopolitiche, le tensioni commerciali e le potenziali perturbazioni dei mercati energetici potrebbero influenzare la fiducia delle imprese e le decisioni di investimento.
L'organizzazione considera prioritario trasformare la crescita attuale in competitività a lungo termine, rafforzando l'ecosistema europeo dell'innovazione, aumentando la resilienza delle catene di approvvigionamento e accelerando l'adozione di tecnologie digitali avanzate e soluzioni basate sull'intelligenza artificiale.
In questo contesto, la combinazione di una forte domanda di semiconduttori, una migliore attività industriale e una quota più ampia di componenti IP&E indica una ripresa più equilibrata e sostenibile per il settore elettronico europeo.




Rivista cartacea

Prezzo dell'abbonamento annuale:
Riceverai tutte le 10 edizioni pubblicate ogni anno.
reti sociali
Notizie popolari Elettronica



tocca Condividi → Aggiungi alla schermata iniziale
Rivista spagnola di elettronica. Pubblicata da oltre 25 anni.
Spagna - Madrid - Tutti i diritti riservati © Convertronic Professional Spanish Electronics Magazine.