




Hermann Reiter, Presidente di DMASS, dichiara: “I risultati piuttosto solidi rispetto all'anno record (2022) non possono nascondere il fatto che gli ordini dei clienti continuano a diminuire, il che inevitabilmente si tradurrà in una seconda metà dell'anno più debole. Le scorte sono piene e devono essere smaltite. Allo stesso tempo, la disponibilità sul mercato è migliorata significativamente e i casi di carenza di componenti, pur essendo ancora presenti, ad esempio, nei dispositivi SiC e GaN, si sono notevolmente ridotti. Questo è un enorme sollievo e non vediamo l'ora di tornare a una parvenza di normalità sul mercato. In positivo, siamo fiduciosi che la domanda a lungo termine non sia ostacolata e che le attività di progettazione rimangano dinamiche nonostante tutte le difficoltà.”
Semiconduttori (Q2):
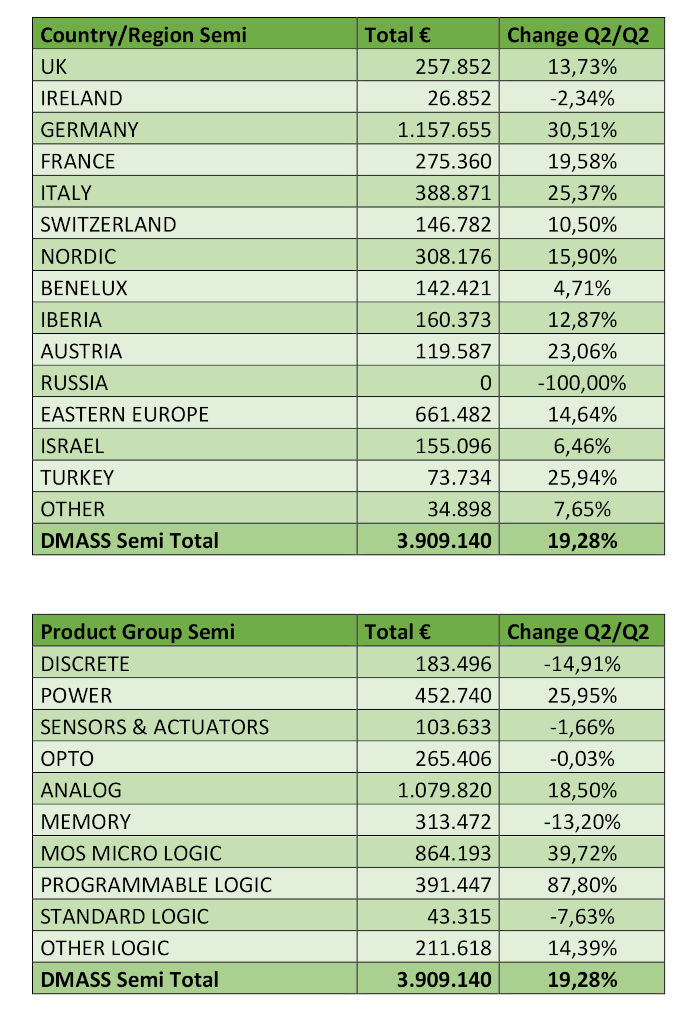
Con un totale di 3,91 miliardi di euro, DMASS ha continuato a registrare un forte fatturato nel settore dei semiconduttori. Tuttavia, le differenze regionali sono state piuttosto significative. Mentre Germania, Italia, Francia, Austria e Turchia hanno mostrato una crescita superiore alla media, e Regno Unito, Svizzera, penisola iberica, paesi nordici ed Europa orientale hanno mantenuto una crescita a doppia cifra, Benelux e Israele, insieme al resto d'Europa, sono rimasti appena in territorio positivo. In termini di prodotti, i microcontrollori, la logica programmabile e i dispositivi di potenza hanno trainato la maggior parte della crescita nel secondo trimestre.
Interconnessione, componenti passivi ed elettromeccanici (secondo trimestre):
Considerato che il settore IP&E ha mostrato una ciclicità maggiore rispetto ai semiconduttori, il ritorno alle normali condizioni di mercato è iniziato prima e, pertanto, il calo registrato nel secondo trimestre rispetto all'anno record del 2022 non è stato una vera sorpresa. Il calo del 7,3%, a 1,56 miliardi di euro, non è stato uniforme in tutte le regioni e per tutti i prodotti. Regno Unito e Francia hanno registrato performance superiori alla media, la Germania, che rappresenta anche il mercato più grande in quest'area, ha registrato una performance nella media, mentre l'Italia ha subito un calo a doppia cifra. Per quanto riguarda i prodotti, i componenti passivi hanno registrato un calo nella media, mentre gli alimentatori sono cresciuti e i componenti elettromeccanici (inclusi gli interconnettori) hanno subito una flessione di quasi il 9%.

Il presidente Hermann Reiter ha dichiarato: "Gli ultimi due anni hanno certamente portato a cambiamenti significativi nel nostro settore. La consapevolezza dell'importanza di una catena di fornitura stabile non è mai stata così forte, anche in ambienti in cui la conoscenza del nostro mercato specifico è limitata. Inoltre, le condizioni commerciali sono passate da un libero mercato a uno caratterizzato da ritardi e da condizioni certamente difficili da accettare. Pertanto, è più importante che mai migliorare la cooperazione all'interno della catena di fornitura per mitigare almeno i potenziali rischi e trovare soluzioni migliori. Il futuro dell'industria dei componenti, pur apparendo generalmente positivo, dipende da una serie di enormi sfide che potrebbero spostare il mercato in qualsiasi direzione. Dobbiamo prepararci a questo."







