




La Figura 1 mostra la classifica di vendita dei 10 principali fornitori di semiconduttori (IC e OSD: optoelettronici, sensori e discreti) per il primo trimestre del 2020. La classifica comprende sei fornitori con sede negli Stati Uniti, due in Corea del Sud e uno ciascuno a Taiwan e in Cina. Sono incluse anche quattro aziende senza impianti di produzione (Broadcom, Qualcomm, Nvidia e HiSilicon) e una fonderia "Pure-Play" (TSMC).
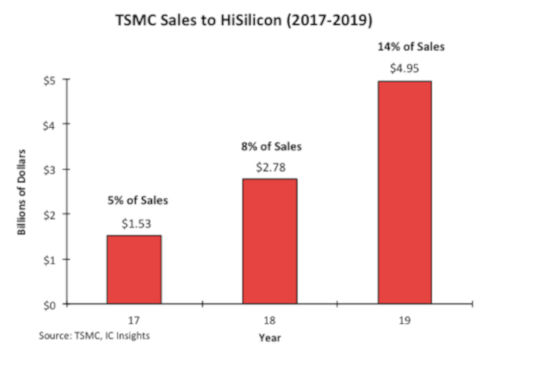
Complessivamente, le vendite delle prime 10 aziende di semiconduttori sono aumentate del 16% nel primo trimestre del 2020 rispetto al primo trimestre del 2019, più del doppio dell'aumento complessivo del 7% registrato dall'industria globale dei semiconduttori nello stesso periodo. Nove delle prime 10 aziende hanno registrato un fatturato di almeno 3 miliardi di dollari nel primo trimestre del 2020, una in più rispetto al primo trimestre del 2019. Come si può notare, sono stati necessari quasi 2,7 miliardi di dollari di vendite trimestrali solo per entrare nella classifica dei primi 10 fornitori di semiconduttori del primo trimestre del 2020. Nel primo trimestre del 2020 sono entrate due nuove aziende nella top 10: HiSilicon e Nvidia. Queste due aziende hanno sostituito Infineon e Kioxia. HiSilicon è la divisione di progettazione di semiconduttori del gigante cinese delle telecomunicazioni Huawei e oltre il 90% del fatturato di HiSilicon è destinato alla società madre. Come mostrato, HiSilicon, fornitore di circuiti integrati con sede in Cina ma senza stabilimento di produzione, è salita di cinque posizioni in classifica, raggiungendo il decimo posto e diventando il primo fornitore di semiconduttori cinese nella top 10 mondiale. Il fatturato annuo di HiSilicon è aumentato del 54% nel primo trimestre del 2020. Anche Nvidia ha registrato un solido aumento delle vendite su base annua del 37% nel primo trimestre del 2020. La classifica dei primi 10 include una fonderia "Pure Play", TSMC, che ha registrato un forte aumento del 45% del fatturato dal primo trimestre del 2020 al primo trimestre del 2019. Gran parte di questo aumento è dovuto alla crescita delle vendite di processori applicativi a 7 nm ad Apple e HiSilicon per i rispettivi smartphone. Come illustrato nella Figura 2, HiSilicon è diventata un cliente sempre più importante per TSMC, rappresentando il 14% delle sue vendite lo scorso anno, rispetto al solo 5% del 2017. È interessante notare che HiSilicon e Apple insieme hanno rappresentato il 37% delle vendite totali di TSMC nel 2019.
 IC Insights include le fonderie nella sua classifica dei 10 migliori fornitori di semiconduttori perché ha sempre considerato la classifica come un elenco dei fornitori leader, non una classifica delle quote di mercato, e riconosce che, in alcuni casi, le vendite di semiconduttori vengono conteggiate due volte. Poiché molti clienti sono fornitori all'interno dell'industria dei semiconduttori (fornitori di apparecchiature, prodotti chimici, gas, ecc.), escludere i grandi produttori di circuiti integrati (ICM) come le fonderie lascerebbe lacune significative nell'elenco dei principali fornitori di semiconduttori. Come mostrato nell'elenco, sono identificate le fonderie e le aziende non di produzione. Nell'aggiornamento del McClean Report di aprile, sono state presentate le classifiche delle quote di mercato dei fornitori di IC per tipologia di prodotto e le fonderie sono state escluse da questi elenchi. Nel complesso, l'elenco dei primi 10 mostrato nella Figura 1 è fornito come guida per identificare quali aziende sono i principali fornitori di semiconduttori, siano essi IDM, aziende non di produzione o fonderie. Molte delle principali aziende di semiconduttori hanno fornito le loro previsioni di vendita per il secondo trimestre 2020, che saranno presentate e discusse nell'aggiornamento di maggio. Complessivamente, le previsioni di fatturato per il mercato dei semiconduttori nel secondo trimestre del 2020 variano notevolmente da azienda ad azienda, come prevedibile nel pieno dell'attuale pandemia, e ora coprono un intervallo di 17 punti percentuali. Nell'ambito dell'aggiornamento di maggio, IC Insights discuterà anche le proprie previsioni di crescita trimestrale globale per il mercato dei circuiti integrati per il resto dell'anno.






