



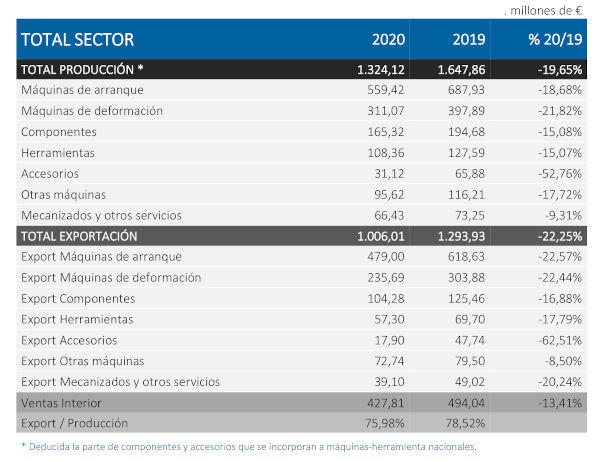
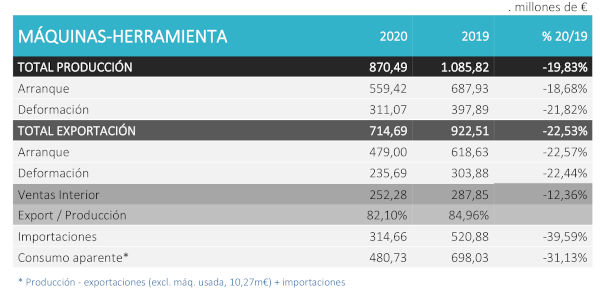
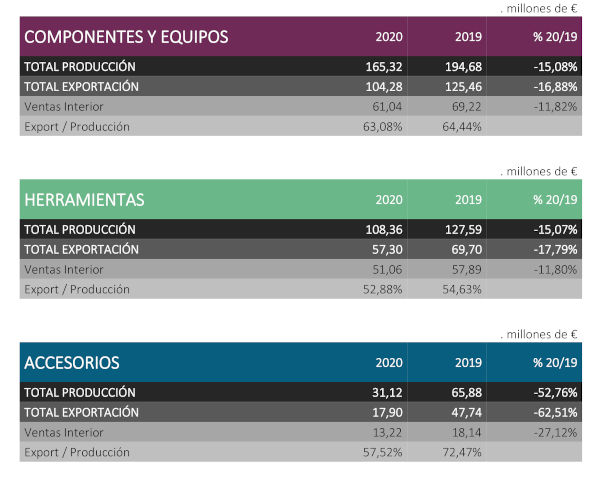
Il calo è più pronunciato nel sottosettore della formatura dei metalli, che, con 311,07 milioni di euro, ha registrato una diminuzione del 21,82%, mentre le macchine per il taglio dei metalli, con 559,42 milioni di euro, sono diminuite del 18,68%. Anche tutti gli altri sottosettori hanno registrato cali rispetto al 2019: componenti e utensili, -15%; altri macchinari, -17,72%; accessori, -52,76%; e lavorazioni meccaniche e altri servizi, -9,31%.
Le esportazioni, ostacolate dalle difficoltà di mobilità e trasporto, sono diminuite del 22,25%, raggiungendo 1.006,01 milioni di euro rispetto ai 1.293,93 milioni di euro del 2019, e rappresentano quasi il 76% della produzione. In questo caso, i cali nelle lavorazioni meccaniche e nella formatura sono simili, con -22,57% per le prime e -22,44% per le seconde. Nel 2020, le vendite dei produttori nazionali sul mercato interno sono diminuite del 13,41%. Allo stesso tempo, i consumi apparenti (produzione + importazioni - esportazioni) di macchine utensili in Spagna sono calati del 31,13%.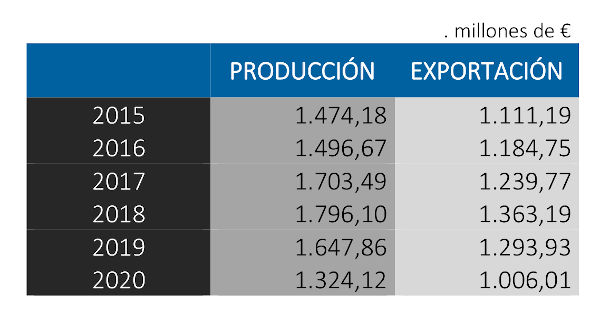
Nel 2020, le principali destinazioni delle nostre esportazioni sono state la Germania, con l'11,8%, seguita dagli Stati Uniti (10,3%), dalla Francia (9,1%), dall'Italia (7,3%) e dalla Cina (7,3%). A completare la top ten troviamo Messico, Portogallo, India, Regno Unito e Russia.
I nuovi ordini di quest'anno mostrano un andamento diverso, con una forte impennata dalla Cina, che è diventata il nostro mercato principale, davanti a Germania e Stati Uniti. Seguono Turchia, Francia, Italia, India, Russia e Canada. La rapida ripresa dell'attività industriale cinese (il cui PIL ha registrato un calo solo nel primo trimestre del 2020) ha permesso al Paese di realizzare investimenti significativi nel corso dell'ultimo anno.
 Nonostante l'impatto della pandemia, la Spagna ha mantenuto la sua posizione di decimo produttore ed esportatore mondiale, conservando la propria quota di mercato. I cinque principali paesi produttori hanno mantenuto le loro posizioni in classifica: Cina, Germania, Giappone, Stati Uniti e Italia; questi ultimi due si sono scambiati di posto rispetto al 2019. I cali di produzione in questi cinque paesi sono significativi, soprattutto nel caso di Germania (-30,9%) e Giappone (-29,3%). L'Italia mostra un calo simile a quello della Spagna (-23%), leggermente inferiore negli Stati Uniti (-9,4%) e molto lieve in Cina (-1,3%). I consumi globali sono diminuiti del 20,1% nel 2020; un calo considerevolmente inferiore alla contrazione registrata nel 2009. Le previsioni per il 2021, tuttavia, indicano una crescita del 15%, che nel 2022 raggiungerebbe un incremento del 7,5%, sebbene la velocità di ripresa varierà considerevolmente tra le tre principali regioni di consumo: Asia, Europa e Americhe.
Gli ordini registrati nel 2020 sono diminuiti del 23,5% rispetto a quelli ricevuti nel 2019. Per quanto riguarda i sottosettori, quello della deformazione è stato il più colpito, con una diminuzione del 34,7%, mentre il settore delle start-up, pur registrando una performance leggermente migliore, ha visto una riduzione degli ordini ricevuti del 17,65%. Va notato che gli ordini hanno iniziato a riprendersi con forza a partire da ottobre 2020 e questo slancio positivo è proseguito per tutti i primi quattro mesi dell'anno, con cifre di acquisizione ordini simili a quelle del 2019. Resta da vedere quanto a lungo durerà questo trend, che può essere in parte attribuito a un effetto rimbalzo dopo il rallentamento globale che ha colpito il settore nella prima metà del 2020. L'Italia ha annunciato un aumento del 48,6% degli ordini acquisiti nel primo trimestre del 2021 e la Germania è fiduciosa che il ritmo degli ordini provenienti dalla Cina (cresciuti del 17% negli ultimi quattro mesi del 2020) fornirà un forte impulso nei prossimi mesi.
La forte crescita della domanda nel mercato cinese e le aspettative generate dal piano di stimolo economico statunitense di Joe Biden indicano una solida ripresa economica globale. Questa ripresa dovrebbe essere accompagnata da un maggiore dinamismo in Europa, trainato dall'accelerazione dei processi di vaccinazione e dalla disponibilità di fondi per la ripresa. Pertanto, se il secondo trimestre dovesse confermare la forte crescita registrata negli ultimi sei mesi, le aspettative di crescita dei ricavi per il 2021 si attesterebbero intorno al 12-15%, avvicinandosi ai livelli raggiunti nel 2019. 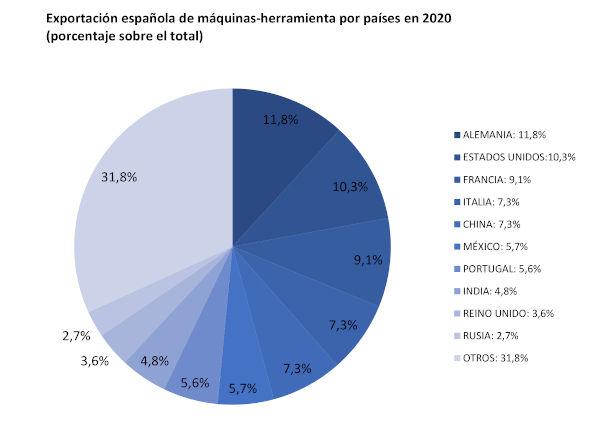 Per quanto riguarda i settori di utilizzo, mentre il settore automobilistico ha recuperato i livelli di attività dopo il blocco forzato all'inizio della pandemia, la transizione verso propulsori elettrici e ibridi, da un lato, e i cambiamenti legati al modello di mobilità, dall'altro, rendono difficile prevedere la domanda di veicoli, il che sta rallentando i nuovi investimenti. Il settore aeronautico, dal canto suo, risente dell'impatto del calo della mobilità e, fatta eccezione per il settore della difesa, le prospettive non sono positive per i prossimi due o tre anni. Il settore ferroviario, d'altro canto, è attualmente in piena espansione, mentre il settore energetico, pur con risultati altalenanti, continua a compiere progressi lenti ma costanti verso le fonti di energia rinnovabile.






