Hermann Reiter, presidente di DMASS Europe, afferma: “Prevedere il futuro non è mai stato così difficile. Le tensioni geopolitiche, i dazi e le incertezze nella catena di approvvigionamento globale hanno reso le previsioni quasi impossibili. Indipendentemente dal fatto che le tensioni aumentino o diminuiscano, un ritorno alla “vecchia normalità” è fuori discussione. L'adattabilità diventa invece fondamentale: ottimizzare i processi e aumentare la resilienza sono essenziali.”
Con l'aumentare delle pressioni esterne, l'UE mostra segnali di un rafforzamento del suo nucleo. Un'indagine Deloitte evidenzia risultati inattesi, con un aumento degli investimenti nell'UE, che continua a essere considerata il mercato più prevedibile. Sebbene un consolidamento più marcato a partire dal secondo trimestre del 2024 migliorerà i confronti su base annua, la crescita reale rimane incerta e probabilmente ci vorrà del tempo prima che si concretizzi. Si prevede che l'anno si chiuda a un livello simile a quello dell'anno scorso, il che rappresenterebbe comunque un risultato notevole, considerando il calo del 14,3% registrato dopo il primo trimestre.
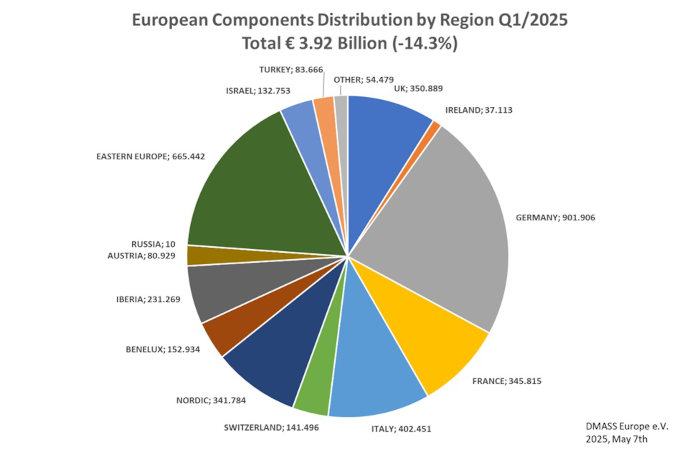
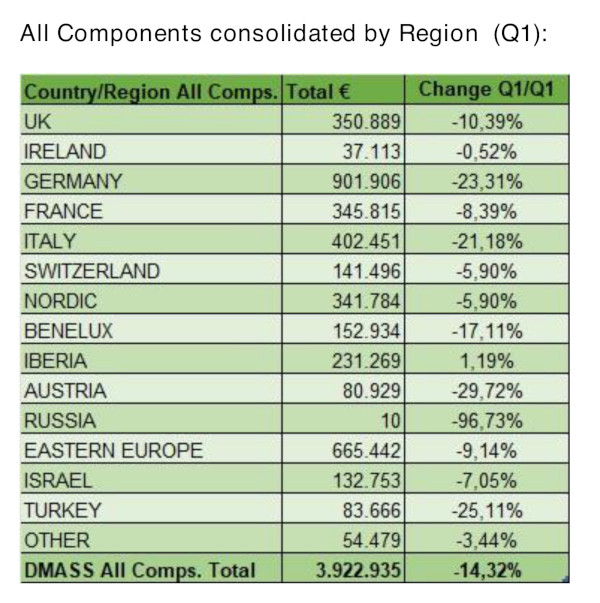
"La flessione dei mercati europei dei componenti è proseguita anche nel primo trimestre del 2025. Il settore della distribuzione, che in precedenza aveva prosperato, sta ora subendo cali sproporzionati. Secondo DMASS Europe eV, il mercato europeo della distribuzione di componenti si è contratto del 14,3%, con un fatturato consolidato di 3,92 miliardi di euro.
Ancora una volta, i componenti IP&E (interconnessioni, componenti passivi ed elettromeccanici) hanno dimostrato una relativa resilienza, registrando un calo di appena il 4,63% a 1,55 miliardi di euro. Al contrario, i semiconduttori hanno continuato la loro forte tendenza al ribasso, con un calo del 19,59% a 2,37 miliardi di euro."
Hermann Reiter, Presidente di DMASS:
“La grande ristrutturazione aziendale? I risultati del primo trimestre mostrano che le economie mature stanno perdendo slancio e i mercati più piccoli stanno guadagnando terreno, con Germania, Italia, Austria e Turchia che hanno registrato perdite più consistenti nel primo trimestre. Il primo trimestre del 2025 ha visto un calo rispetto al pur robusto primo trimestre del 2024, confermando il trend. Tuttavia, l'Europa sta ricevendo segnali contrastanti. Il PIL dell'Eurozona è aumentato dello 0,4%, suggerendo una lieve ripresa. Nonostante ciò, l'incertezza rimane elevata a causa delle tensioni geopolitiche e dei nuovi dazi che impattano sui mercati. Nel complesso, la situazione economica rimane difficile, ma ci sono segnali di stabilità e adattamento a lungo termine. In questo clima economico turbolento, reti di distribuzione solide sono più importanti che mai.”
Semiconduttori (primo trimestre):
Le vendite di semiconduttori in Europa hanno subito un calo significativo di quasi il 19,59%, pari a 2,37 miliardi di euro. Tra i principali Paesi, l'Austria ha registrato il calo più marcato, con una diminuzione di quasi il 39%, seguita a ruota dalla Turchia, con una riduzione di quasi il 37%. Al contrario, Irlanda, Svizzera, Spagna, Portogallo e i Paesi più piccoli dell'area EMEA nel loro complesso hanno registrato performance nettamente migliori.
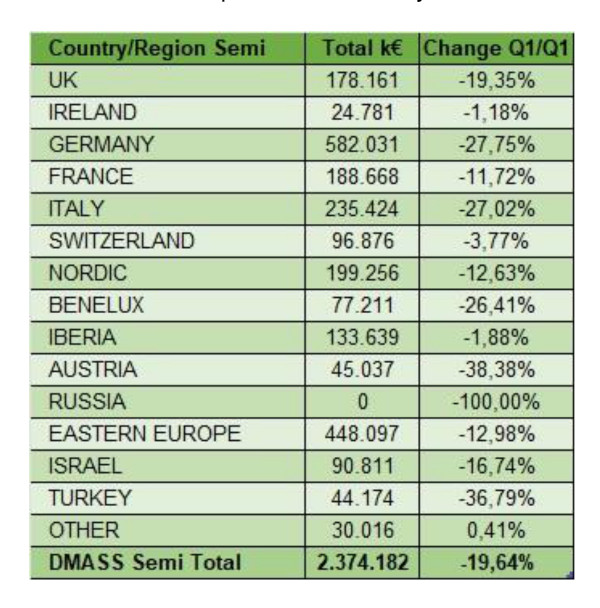
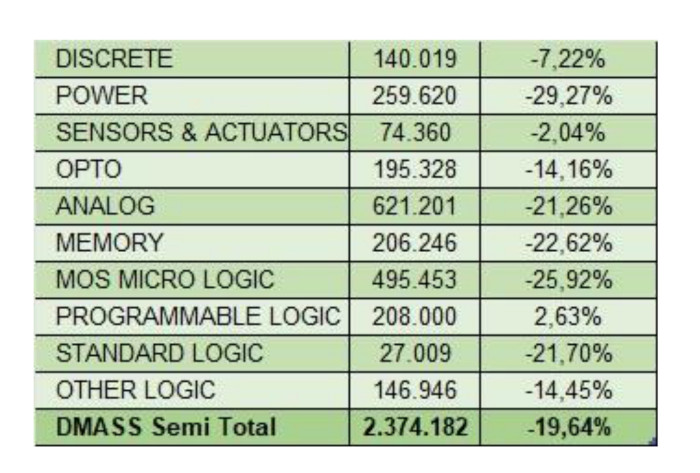
Per quanto riguarda i prodotti, le vendite più deboli si sono registrate nei segmenti della micrologica di potenza e MOS, con un calo superiore al 25%. Solo la logica programmabile ha registrato un leggero aumento, di circa il 2,63%, e ha ottenuto risultati ben al di sopra della media, con un calo di quasi il 20%. Si veda la tabella sottostante.
Interconnessioni, componenti passivi ed elettromeccanici (primo trimestre):
Nel settore IP&E, il peggio sembra essere passato per il mercato della distribuzione. Il rallentamento è proseguito a un ritmo molto più contenuto, con un calo di appena il 4,63% a 1,55 miliardi di euro.
Solo Austria e Germania hanno registrato un calo sproporzionatamente marcato.
Per quanto riguarda i prodotti, i componenti passivi (-7,62%) hanno registrato un calo maggiore rispetto ai componenti elettromeccanici (-2,82%) e agli alimentatori (-3,75%). I cali più consistenti si sono osservati nei condensatori (-12,6%), nei dispositivi di controllo della frequenza (-11,1%) e nei relè (-14,8%), mentre i connettori circolari (+12,8%) hanno registrato un aumento significativo.
(Vedi tabelle.)


Tutti i componenti consolidati per regione (primo trimestre):
Il Presidente Hermann Reiter ha concluso: “Guardando al quadro generale, emerge una visione sfaccettata in diverse parti del mondo. Le enormi perturbazioni del commercio globale si riflettono sui mercati finanziari e sull'economia. Emergeranno nuove strutture per affrontare queste perturbazioni, con una tendenza a valorizzare la prossimità e la sicurezza più che in passato.
Il nostro settore, con il suo enorme potenziale di innovazione, dovrà affrontare sfide significative, ma in cambio offrirà molte soluzioni e prospettive. Le vere sfide consistono nel trasformare le strutture consolidate e nel rispondere a questo rapido ritmo di cambiamento con processi resilienti. Risponderemo positivamente a molti cambiamenti attraverso l'innovazione. Il vecchio adagio è ancora valido: le grandi sfide portano sempre a grandi soluzioni. L'era dell'amministrazione è finita; ora è il momento dell'innovazione.”