

Ancora una volta, i componenti IP&E (interconnessi, passivi ed elettromeccanici) hanno registrato una performance decisamente migliore, con un calo "solo" del 12,3% a 1,37 miliardi di euro, mentre i semiconduttori hanno subito un'ulteriore flessione del 38%, attestandosi a 2,27 miliardi di euro, il valore di fatturato più basso dal primo trimestre del 2021.
Hermann Reiter, Presidente di DMASS: “Il 2024 si preannuncia un anno difficile. La correzione che stiamo vivendo a seguito della recente carenza non sorprende, ma il calo è più profondo del previsto. La buona notizia è che i componenti IP&E sembrano aver superato la fase peggiore e mostrano un rallentamento gestibile. I semiconduttori, tuttavia, continuano a registrare un forte calo a causa delle elevate scorte dei clienti e della debolezza dei nuovi ordini. Con un portafoglio ordini ridotto, le prospettive per il 2025 potrebbero essere migliori, soprattutto perché i principali motori di crescita – automotive, industria ed export – mostrano segni di debolezza che vanno oltre il rallentamento ciclico. Ciononostante, siamo convinti che, nel lungo termine, i componenti elettronici giocheranno un ruolo significativo nella trasformazione dell'industria e il settore della distribuzione sarà cruciale per guidare questa trasformazione.”
Semiconduttori (terzo trimestre):
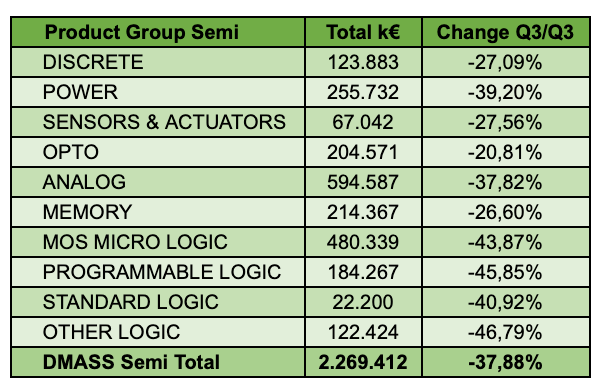
Le vendite di semiconduttori in Europa sono diminuite di quasi il 38%, attestandosi a 2,27 miliardi di euro, il valore più basso dal primo trimestre del 2021. Tra i principali Paesi, la Germania ha registrato la performance peggiore, con un calo di quasi il 50%. Solo il Regno Unito e la penisola iberica hanno mostrato un miglioramento.
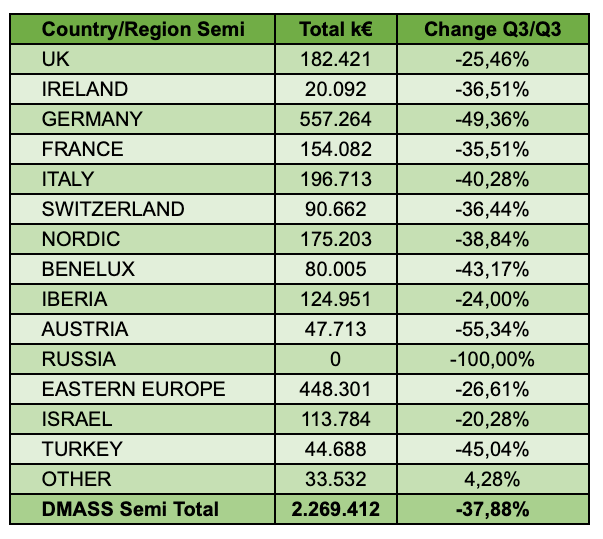
Per quanto riguarda i prodotti, le vendite più basse si sono registrate nel settore della logica programmabile, dei micro MOS e di altri prodotti logici (ASSP), con un calo superiore al 40%. Solo l'optoelettronica ha registrato una performance significativamente migliore della media, con una perdita di "solo" il 20%. Si veda la tabella sottostante.
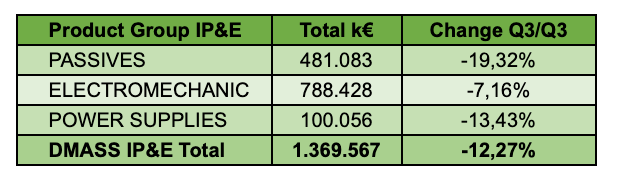
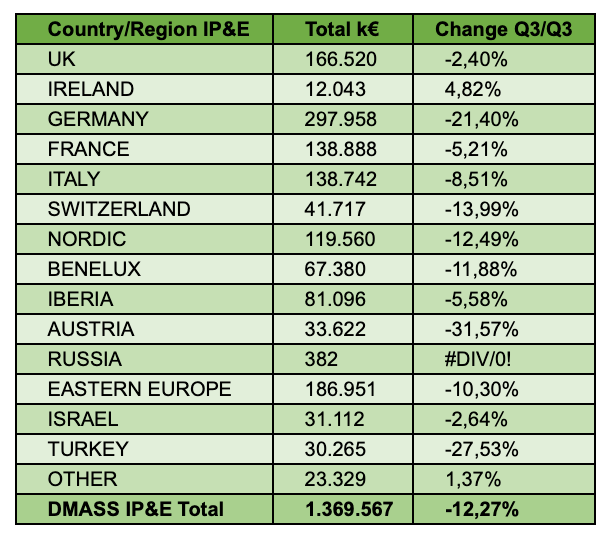
Nel settore IP&E, il peggio sembra essere passato nel mercato della distribuzione. Il rallentamento è proseguito, seppur a un ritmo molto più contenuto, con un calo di appena il 12,3% a 1,37 miliardi di euro. Solo Germania, Austria e Turchia hanno registrato un calo sproporzionatamente marcato. Per quanto riguarda i prodotti, le passività hanno subito una flessione maggiore rispetto ai componenti elettromeccanici e agli alimentatori. (Vedi grafici.).
Il presidente Hermann Reiter ha concluso: “Il COVID-19 ha causato una grave perturbazione che si farà sentire anche nel 2025. Tuttavia, guardando al quadro generale, il tasso di crescita annuo composto del nostro settore dal 2019 al 2024 è stato positivo e continuerà a stabilizzarsi nei prossimi anni. Per sbloccare l'enorme potenziale di innovazione del nostro settore, è necessario concentrarsi sulle vere sfide della nostra economia, le più importanti delle quali sono i cambiamenti strutturali nei settori e la carenza di manodopera qualificata. L'innovazione ha bisogno di innovatori e imprenditori, giovani, che dobbiamo incoraggiare a interagire con la tecnologia. La distribuzione rappresenta un'eccellente opportunità di carriera per chi apprezza la versatilità, la flessibilità e la capacità di prendere decisioni rapide.”