Ridurre al minimo i costi e massimizzare l'autonomia migliorando la densità energetica sono le massime priorità per gli sviluppatori di batterie in diversi settori, sebbene il percorso per raggiungere questi obiettivi cambierà con l'introduzione di nuove chimiche delle celle e innovazioni nei materiali.
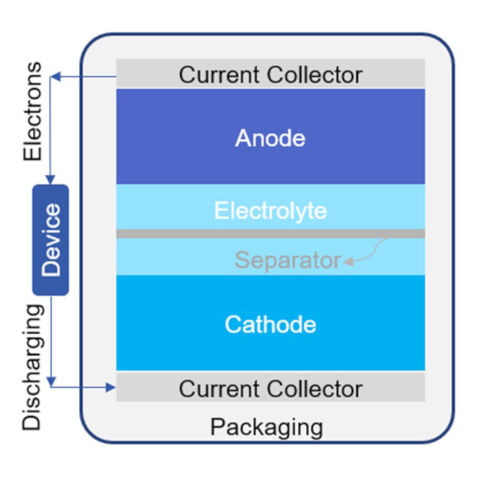
Esistono opportunità in tutto lo spettro dei materiali per celle e pacchi batteria per veicoli elettrici. L'attenzione principale è rivolta ai materiali del catodo e dell'anodo, ma anche la riduzione del peso dei materiali dell'involucro del pacco batteria è un'area di crescente interesse. Il nuovo rapporto di mercato di IDTechEx, intitolato "Materials for Electric Vehicle Battery Cells and Packs 2026-2036: Technologies, Markets, Forecasts", illustra in dettaglio queste tendenze e prevede che la domanda totale di materiali raggiungerà i 22,2 milioni di tonnellate entro il 2036.
Panoramica del mercato applicativo:
Il mercato dei veicoli elettrici è dominato dalle autovetture elettriche a batteria (BEV). Tuttavia, esistono significative opportunità in altri segmenti come autobus, camion, veicoli commerciali leggeri e microveicoli elettrici. Si prevede una differenziazione nei materiali delle celle e dei pacchi batteria in base al tipo di veicolo e alle esigenze specifiche, come densità di potenza, densità di energia, durata e costo.
Il mercato globale è principalmente suddiviso in tre regioni: Cina, Europa e Nord America. Attualmente, la Cina è leader di mercato, con oltre il 50% delle nuove vendite di auto previste per il 2024 costituite da veicoli elettrici. Tuttavia, si prevede che Europa e Nord America colmeranno il divario durante il periodo in esame. Anche le tendenze chimiche variano a seconda della regione. Ad esempio, la chimica LFP predomina in Cina grazie al suo costo inferiore, mentre NMC e NCA sono più comuni in Europa e Nord America grazie alle loro prestazioni superiori. Ciononostante, si prevede che LFP guadagnerà quote di mercato in Europa e Nord America nel breve-medio termine.
Materiali delle celle:
I materiali delle celle rappresentano oltre il 70% della domanda totale di materiali per i pacchi batteria dei veicoli elettrici. Questa domanda dipende fortemente dalle tendenze chimiche, in particolare per anodi e catodi. IDTechEx prevede un passaggio generale dalla chimica NMC alla chimica LFP durante il periodo di previsione, a causa del suo costo inferiore per kWh. Nelle batterie NMC, soprattutto in quelle utilizzate in applicazioni ad alta potenza e veicoli di lusso, il contenuto di nichel aumenterà, spinto dalla necessità di prestazioni superiori, maggiore densità energetica e dal crescente costo del cobalto.
Per quanto riguarda gli anodi, la crescita del silicio coinciderà con un rallentamento della grafite. Questo aumento è legato a una maggiore percentuale di silicio negli anodi con additivi di silicio e alla commercializzazione di anodi a medio (20-40% in peso) e alto (80-90%) contenuto di silicio per applicazioni ad alte prestazioni verso la fine del periodo di previsione.
I prezzi delle materie prime sono in genere volatili. Ad esempio, l'aumento dei prezzi del litio nel 2022 e nel 2023 ha incrementato significativamente i costi delle batterie a causa di uno squilibrio temporaneo tra domanda e offerta. Anche i prezzi del cobalto mostrano un'elevata volatilità e hanno registrato forti aumenti nel 2025, il che potrebbe accelerare l'adozione di NMC con un contenuto di nichel più elevato.
Materiali per pacchi batteria:
Nel caso dei pacchi batteria, la tendenza generale è quella di ridurre la quantità di materiale necessario per aumentare la densità energetica complessiva. Ciò include la potenziale riduzione del peso di componenti chiave come l'involucro del pacco. Alluminio e acciaio rimangono le tecnologie predominanti per gli involucri, sebbene i materiali compositi come il polimero rinforzato con fibra di vetro (GFRP) e il polimero rinforzato con fibra di carbonio (CFRP) stiano guadagnando terreno grazie al loro peso ridotto.
Autore: Daniel Parr, analista tecnologico