




- Detalles
- Categoría: Actualidad
El mercado europeo de componentes electrónicos crece un 42,7% en el tercer trimestre de 2026
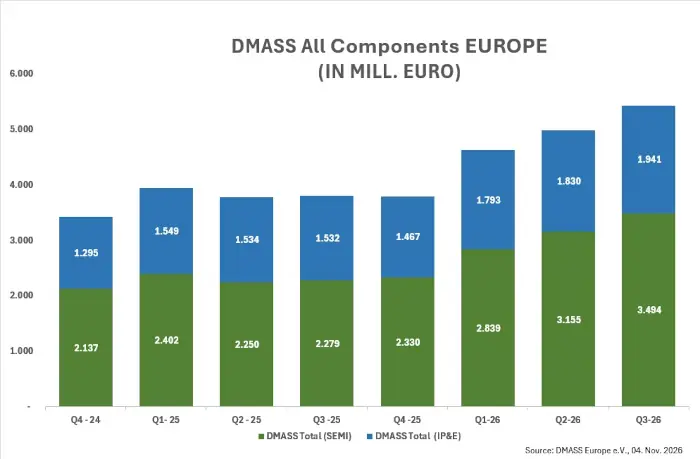
El mercado europeo de distribución de componentes electrónicos mantiene su fuerte recuperación durante 2026. Según los últimos datos de DMASS Europe, el sector alcanzó una facturación acumulada de aproximadamente 15.000 millones de euros entre enero y septiembre, lo que representa un crecimiento interanual del 30,2%.
El tercer trimestre registró un comportamiento especialmente positivo, con una facturación de 5.400 millones de euros, un 42,7% más que en el mismo periodo de 2025.
Los semiconductores continúan siendo el principal motor de crecimiento, mientras que los componentes de interconexión, pasivos y electromecánicos (IP&E) muestran una recuperación generalizada, respaldada por la demanda industrial.
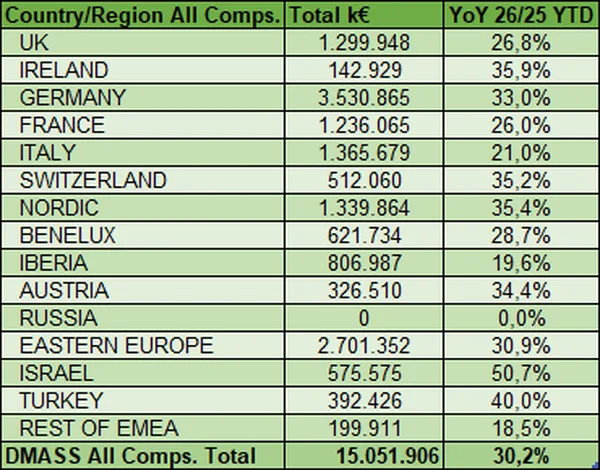
Tabla de todos los componentes consolidados por región
Los semiconductores lideran la recuperación del mercado europeo
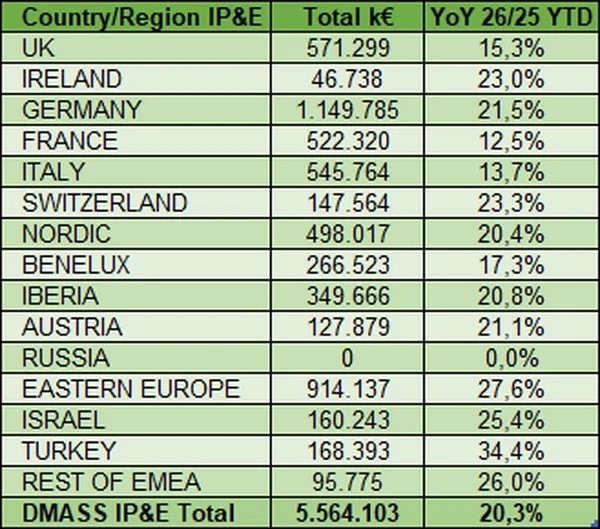
La distribución europea de semiconductores alcanzó los 9.500 millones de euros durante los nueve primeros meses de 2026, con un crecimiento interanual del 36,9%. Solo en el tercer trimestre, este segmento experimentó un incremento del 53,3%, hasta situarse en 3.500 millones de euros.
Israel encabezó el crecimiento regional, con un avance del 63,5%, impulsado por las inversiones en aplicaciones aeroespaciales, defensa e informática avanzada.
También destacaron los países nórdicos (+46,1%), Austria (+44,7%), Turquía (+44,5%) e Irlanda (+43,3%).
Alemania, el mayor mercado europeo de semiconductores, registró un crecimiento del 39,4%, mientras que Suiza (+40,6%), Benelux (+38,9%), Francia (+38,1%) y Reino Unido (+37,6%) confirmaron el carácter generalizado de la recuperación.
En el sur de Europa, el crecimiento fue más moderado, con Italia avanzando un 26,5% y la península ibérica un 18,7%.
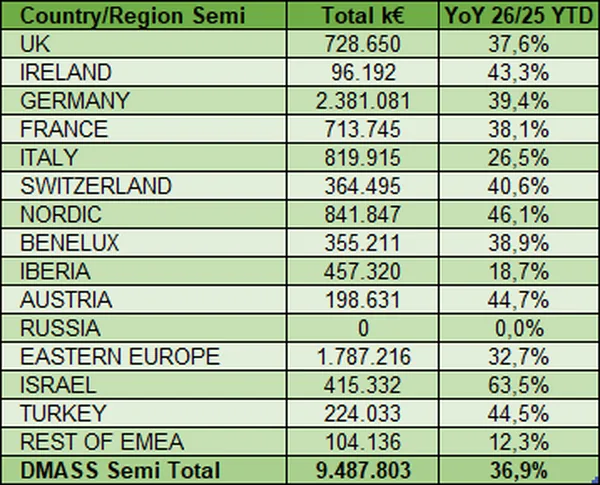
Las memorias experimentan un crecimiento del 189,4%
Por categorías de producto, las memorias protagonizaron el mayor incremento, con un crecimiento interanual del 189,4%, favorecido por los efectos persistentes de los precios y la recuperación de la demanda en diferentes sectores de aplicación.
Más allá de las memorias, el crecimiento también fue significativo en otras familias de semiconductores:
- Componentes discretos: +30,8%.
- MOS Micro Logic: +26,6%.
- Componentes analógicos: +24,9%.
- Otros circuitos lógicos: +23,9%.
- Sensores y actuadores: +17,0%.
- Lógica estándar: +14,7%.
- Componentes de potencia: +11,5%.
- Lógica programable: +8,1%.
- Optoelectrónica: +1,7%.
Estos resultados reflejan una reactivación de la demanda en aplicaciones industriales, automoción e infraestructuras, aunque algunos segmentos todavía atraviesan procesos de normalización de inventarios.
Los componentes pasivos y electromecánicos consolidan su crecimiento
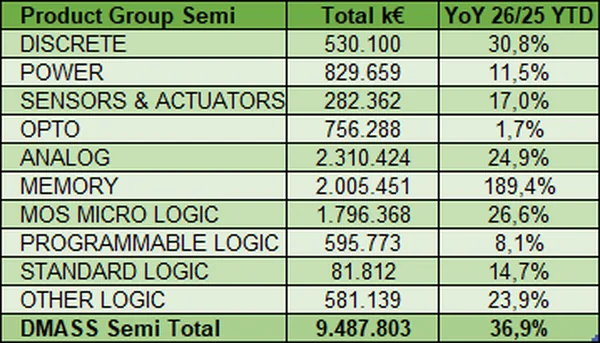
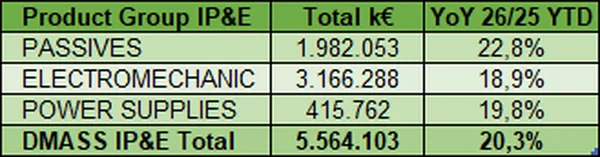
El mercado europeo de componentes de interconexión, pasivos y electromecánicos (IP&E) alcanzó una facturación acumulada de 5.600 millones de euros, lo que supone un incremento interanual del 20,3%.
Durante el tercer trimestre, este segmento registró un crecimiento del 26,9%.
Turquía lideró la expansión regional con un 34,4%, seguida de Europa del Este (+27,6%), el resto de EMEA (+26,0%) e Israel (+25,4%).
Entre los principales mercados europeos, Suiza (+23,3%), Irlanda (+23,0%), Alemania (+21,5%), Austria (+21,1%) y los países nórdicos (+20,4%) registraron una evolución favorable.
En el sur de Europa, la península ibérica creció un 20,8%, por delante de Italia (+13,7%) y Francia (+12,5%).
Por familias de producto, los componentes pasivos aumentaron un 22,8%, impulsados por la demanda procedente de aplicaciones industriales, energéticas, de automatización y transporte.
Las fuentes de alimentación crecieron un 19,8%, favorecidas por las inversiones en electrificación, eficiencia energética, centros de datos y modernización industrial.
Por su parte, los componentes electromecánicos, que constituyen la mayor categoría por valor dentro de IP&E, con más de 3.100 millones de euros, registraron un crecimiento del 18,9%.
Alemania, Irlanda y los países nórdicos impulsan el mercado europeo
En el conjunto de los componentes electrónicos, Israel registró el mayor crecimiento acumulado, con un 50,7%, gracias a la fortaleza de las inversiones en defensa, inteligencia artificial, tecnología avanzada y aplicaciones aeroespaciales.
Irlanda avanzó un 35,9%, posiblemente beneficiada por su concentración de actividades relacionadas con la nube, servidores y centros de datos.
También destacaron los países nórdicos (+35,4%), Suiza (+35,2%), Austria (+34,4%) y Alemania (+33,0%).
Francia (+26,0%), Italia (+21,0%) y la península ibérica (+19,6%) mantuvieron crecimientos positivos, aunque inferiores a la media europea.
Reino Unido (+26,8%), Benelux (+28,7%) y Europa del Este (+30,9%) también registraron incrementos de dos dígitos.
Una recuperación cada vez más sólida y diversificada
Hermann Reiter, presidente de DMASS Europe, destacó que el mercado europeo de electrónica ha entrado en una fase de recuperación acelerada, con un crecimiento que se ha intensificado a lo largo de 2026 y se extiende tanto a los semiconductores como a las tecnologías IP&E.
Según Reiter, resulta especialmente alentadora la amplitud de esta expansión, ya que demuestra una mejora de los fundamentos de la demanda en toda la cadena de valor.
El presidente de la organización también subrayó que la ventaja competitiva europea sigue residiendo en su experiencia en aplicaciones, su excelencia en ingeniería y su capacidad para transformar la innovación en soluciones industriales.
La incertidumbre geopolítica y energética sigue siendo un riesgo
A pesar de la evolución positiva del mercado, DMASS Europe advierte de que las incertidumbres geopolíticas, las tensiones comerciales y las posibles perturbaciones de los mercados energéticos podrían afectar a la confianza empresarial y a las decisiones de inversión.
La organización considera prioritario transformar el actual crecimiento en competitividad a largo plazo mediante el fortalecimiento del ecosistema europeo de innovación, una mayor resiliencia de las cadenas de suministro y la adopción acelerada de tecnologías digitales avanzadas y soluciones basadas en inteligencia artificial.
En este contexto, la combinación de una demanda sólida de semiconductores, la mejora de la actividad industrial y una participación más amplia de los componentes IP&E apunta hacia una recuperación más equilibrada y sostenible del sector electrónico europeo.




Revista Impresa

Precio suscripción anual:
Papel: 150,00 € (IVA incluido)
Recibirá las 10 ediciones que se publican al año.
redes sociales
Noticias Populares Electrónica



Revista Española de electrónica. Impresa desde hace más de 25 años.
España - Madrid - Todos los derechos reservados Revista © Convertronic Electrónica Profesional Española.