Frente a las interconexiones eléctricas convencionales, las tecnologías fotónicas pueden proporcionar un elevado ancho de banda y reducir las pérdidas y el consumo energético asociados a la transmisión de grandes volúmenes de datos. Además, determinados dispositivos fotónicos pueden integrarse con procesos CMOS y combinarse con circuitos electrónicos.
Estas características están impulsando el uso de transceptores basados en circuitos fotónicos para las conexiones entre servidores, aceleradores y otros nodos de los centros de datos. Según las previsiones de IDTechEx, el mercado relacionado con estas aplicaciones podría alcanzar los 48.000 millones de dólares en 2036.
El papel del fosfuro de indio en la fotónica de silicio
Uno de los materiales que desempeña un papel relevante en estos sistemas es el fosfuro de indio (InP), un semiconductor compuesto III-V utilizado, entre otras aplicaciones, para fabricar fuentes láser. El silicio presenta limitaciones para la generación eficiente de luz, por lo que los circuitos de fotónica de silicio suelen combinarse con materiales III-V para incorporar las fuentes ópticas necesarias.
En los transceptores ópticos existen diferentes arquitecturas. Una de ellas utiliza circuitos fotónicos monolíticos de InP, en los que elementos como láseres, moduladores, fotodiodos y guías de onda pueden fabricarse sobre la misma plataforma de material.
Este planteamiento reduce la necesidad de unir posteriormente una fuente láser de InP a un circuito fotónico de silicio, aunque requiere un mayor consumo de fosfuro de indio y utiliza procesos de fabricación con obleas más pequeñas y rendimientos diferentes a los de la industria del silicio.
InP y fotónica de silicio son tecnologías complementarias
Otra arquitectura utiliza silicio para buena parte del circuito fotónico y reserva los semiconductores III-V para funciones que requieren sus propiedades ópticas, especialmente las fuentes láser. Por este motivo, el crecimiento de la fotónica de silicio no implica necesariamente una reducción equivalente de la demanda de InP. Puede modificar, en cambio, el tipo y la cantidad de componentes de fosfuro de indio necesarios para cada sistema.
En una arquitectura monolítica de InP, una parte importante del circuito se fabrica con este material. En los sistemas de fotónica de silicio, el consumo puede concentrarse en dispositivos específicos, como láseres de onda continua que proporcionan la fuente óptica para moduladores fabricados sobre silicio.
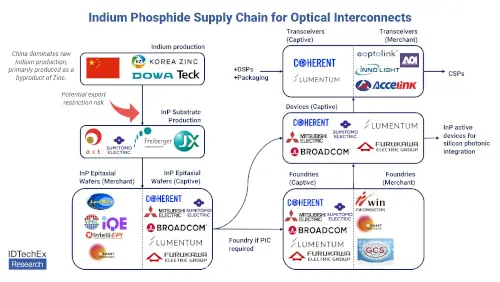
La cadena de suministro del indio
El aumento de la demanda de componentes fotónicos está poniendo el foco sobre la cadena de suministro del fosfuro de indio. El indio se obtiene principalmente como subproducto de la producción de zinc. Según los datos recopilados por IDTechEx, alrededor del 70% del suministro mundial se concentra en China.
Esta concentración geográfica constituye un factor relevante para la cadena de suministro. En abril de 2025, China introdujo controles a la exportación de varios materiales, entre ellos el indio. Estas medidas establecieron requisitos de licencia para determinadas exportaciones.
Una vez obtenido y procesado, el indio se combina con fósforo para fabricar sustratos de InP. La producción de estas obleas requiere procesos especializados y cuenta con proveedores como Sumitomo Electric, AXT, JX Nippon y Freiberger.
De las obleas de InP a los dispositivos fotónicos
Tras la fabricación del sustrato, las obleas pasan por procesos de crecimiento epitaxial para depositar las diferentes capas cristalinas necesarias para fabricar los dispositivos. Entre las técnicas utilizadas se encuentran la deposición química de vapor metalorgánico (MOCVD) y la epitaxia por haces moleculares (MBE).
Posteriormente se fabrican sobre las obleas componentes como láseres y moduladores. Estos dispositivos pueden comercializarse individualmente, integrarse en transceptores ópticos basados en InP o combinarse con circuitos de fotónica de silicio.
Una diferencia relevante frente a la fabricación convencional de semiconductores de silicio se encuentra en el tamaño de las obleas. Mientras la industria del silicio utiliza de forma habitual obleas de 300 mm (12 pulgadas), en InP continúan siendo comunes formatos de 2, 3 y 4 pulgadas. Ante el aumento de la demanda, diferentes fabricantes están trabajando en plataformas de mayor diámetro. IDTechEx ha identificado proyectos destinados a avanzar hacia obleas de InP de 6 pulgadas.
Una cadena de producción con elevada integración vertical
La industria del fosfuro de indio presenta además un elevado grado de integración vertical. Empresas como Coherent y Lumentum controlan diferentes etapas de la cadena, desde las obleas y el crecimiento epitaxial hasta la fabricación de dispositivos, módulos láser o transceptores ópticos.
Este modelo difiere parcialmente del utilizado en fotónica de silicio, donde los circuitos pueden fabricarse en fundiciones externas como TSMC, Tower Semiconductor o GlobalFoundries y enviarse posteriormente a empresas especializadas en ensamblaje y pruebas.
La estructura de la industria del InP está relacionada con su utilización histórica en aplicaciones de telecomunicaciones especializadas, caracterizadas por volúmenes relativamente reducidos y productos de alto valor. El conocimiento específico necesario para procesos como el crecimiento epitaxial también ha favorecido que diferentes etapas de fabricación permanezcan integradas dentro de los propios proveedores.
La demanda de IA aumenta la presión sobre el suministro
El crecimiento de las infraestructuras destinadas a inteligencia artificial está modificando este escenario. Los centros de datos requieren conexiones ópticas de mayor capacidad para comunicar servidores, aceleradores y otros sistemas de procesamiento.
Este incremento está elevando la demanda de componentes fotónicos y, con ella, la necesidad de dispositivos basados en InP.
Según el análisis de IDTechEx, las limitaciones de suministro están favoreciendo también el desarrollo de arquitecturas de fotónica de silicio que utilizan una cantidad más reducida de InP, por ejemplo mediante láseres externos de onda continua combinados con moduladores de silicio.
Nuevos materiales para los circuitos fotónicos
El silicio y el fosfuro de indio no son las únicas plataformas que se están desarrollando para futuros circuitos integrados fotónicos.
Entre los materiales emergentes se encuentra el niobato de litio de película fina (TFLN), que está siendo estudiado para moduladores y otros dispositivos fotónicos de alta velocidad.
Otra plataforma en desarrollo utiliza titanato de bario (BTO), material cuyas propiedades electroópticas pueden resultar de interés para determinadas aplicaciones de conmutación y modulación.
Estas tecnologías se investigan para futuras generaciones de circuitos fotónicos destinadas a comunicaciones, procesamiento de datos y tecnologías cuánticas.
La evolución de estas plataformas, junto con el crecimiento de la fotónica de silicio y la disponibilidad de fosfuro de indio, determinará parte del desarrollo de las interconexiones ópticas necesarias para centros de datos y sistemas de computación de altas prestaciones.