




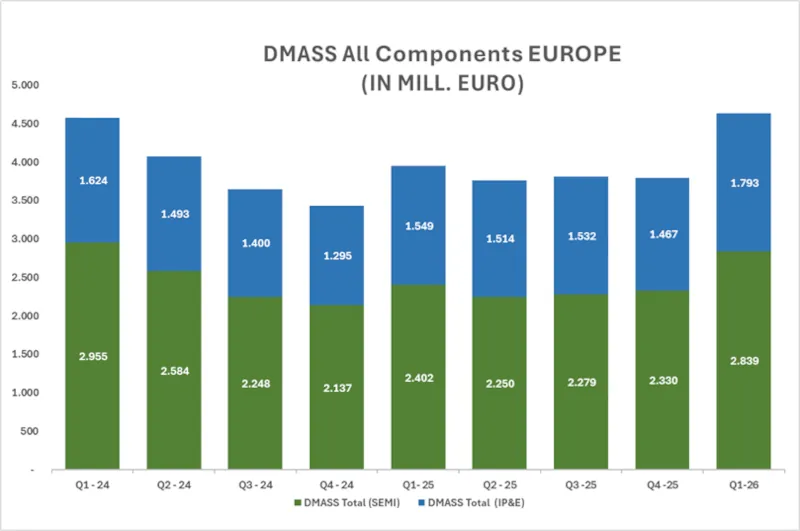
Das außergewöhnliche Wachstum der Türkei (+37,9 %) spiegelt Veränderungen in den regionalen Handelsmustern und die zunehmende Bedeutung des Landes als Logistik- und Handelsdrehscheibe in einem komplexen geopolitischen Umfeld wider. Russland bleibt weiterhin ein Nullwachstum, da die Sanktionen den gesamten Warenverkehr mit elektronischen Bauteilen lahmlegen. Bei den Produkten wird die Erholung primär von der Nachfrage im Industrie- und Automatisierungsbereich getragen, während sich die Automobilbranche moderater erholt. Insgesamt wächst Europa stetig, allerdings bleibt das Wachstumsmuster heterogen und ist geprägt von strukturellen Abhängigkeiten, der Volatilität der Energiemärkte und einem KI-Zyklus, der in den USA und China deutlich dynamischer verläuft als in Europa selbst.
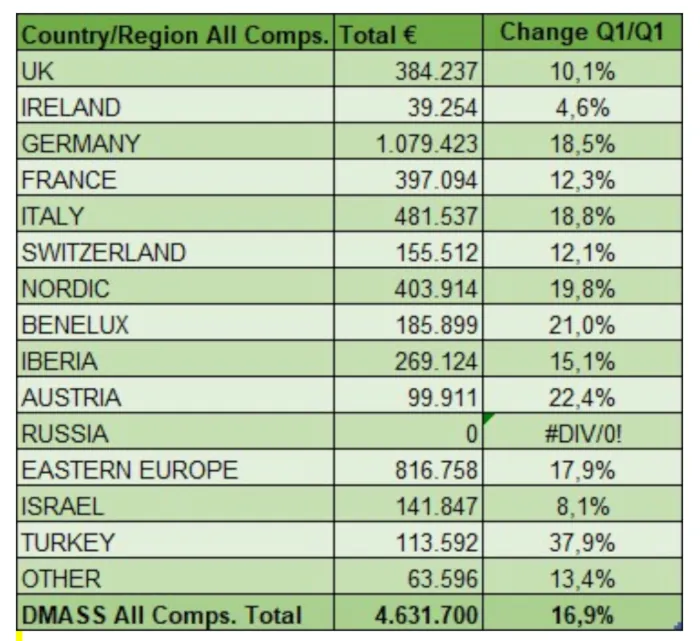
Tabelle mit dem Wachstum aller Komponenten nach Ländern (Q1 – 2026). Quelle: DMASS
Halbleiter (1. Quartal):
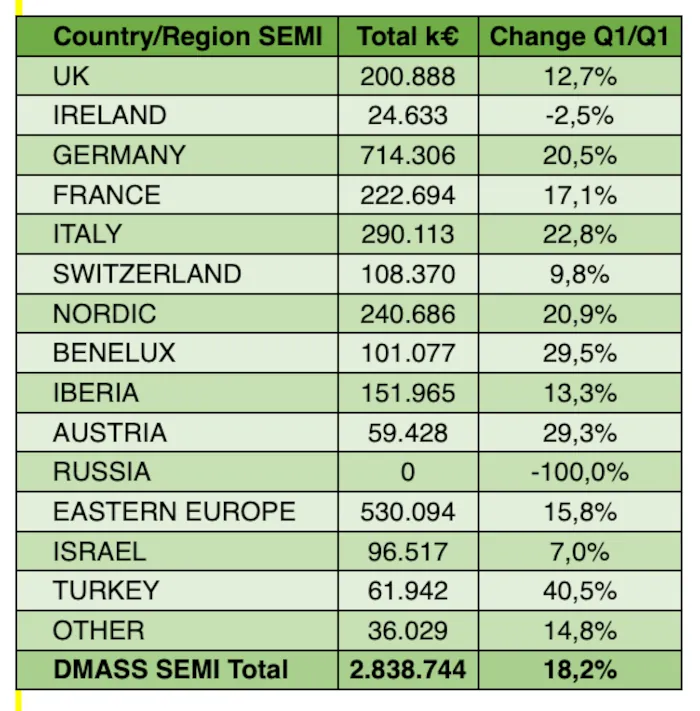
Die europäischen Halbleiterlieferungen stiegen kräftig auf 2,84 Milliarden Euro (+18,2 %). Treiber dieser Entwicklung war eine breite industrielle Erholung, die jedoch von deutlichen regionalen Unterschieden geprägt war. Deutschland (+20,5 %), Italien (+22,8 %), die nordischen Länder (+20,9 %), die Benelux-Staaten (+29,5 %) und Österreich (+29,3 %) verzeichneten allesamt ein solides zweistelliges Wachstum, während Irland (-2,5 %) und einige Regionen Südeuropas weiterhin schwächer blieben.
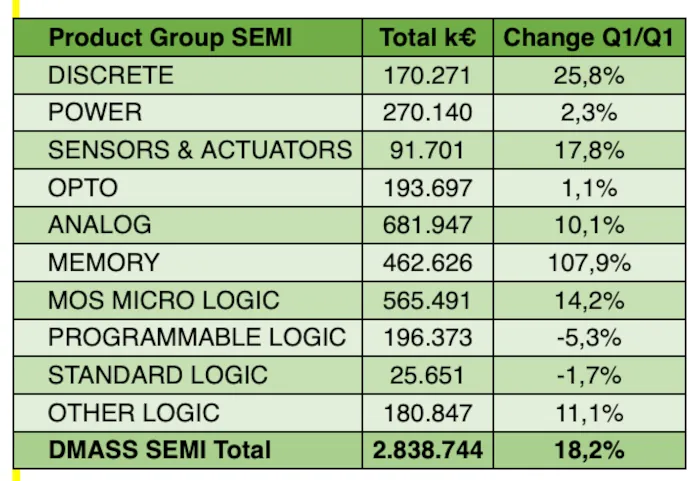
Im Produktbereich dominiert der Speichersektor (+107,9 %), der sich zum dynamischsten Marktsegment entwickelt hat. Weltweite KI-Implementierungen verbrauchen enorme Mengen an HBM, was zu Kapazitätsengpässen und Preissteigerungen führt, die sich nun deutlich im europäischen Vertrieb bemerkbar machen. Dieser Boom steht im starken Kontrast zu den traditionelleren Segmenten: Diskrete Bauelemente (+25,8 %) sowie Sensoren und Aktoren (+17,8 %) verzeichnen weiterhin ein starkes Wachstum, während Analogtechnik (+10,1 %) und Leistungselektronik (+2,3 %) – beide eng mit Automobil- und Industrieanwendungen verbunden – eine moderatere Erholung zeigen. Im unteren Preissegment stehen programmierbare Logik (-5,3 %) und Standardlogik (-1,7 %) aufgrund geringerer Lagerbestände und einer langsameren Designadaption weiterhin unter Druck.
Insgesamt gewinnt der Markt an Dynamik, wenngleich die Entwicklung weiterhin uneinheitlich verläuft: speichergetriebenes Wachstum, strukturelle Schwächen in bestimmten Regionen und ein europäischer KI-Zyklus, der hinter der globalen Entwicklung zurückbleibt. Die Aussichten sind positiv, ruhen aber auf einem fragilen Fundament, geprägt von geopolitischen Faktoren, volatilen Energiepreisen und sich verändernden Handelsströmen.
Verbindungen, passive und elektromechanische Komponenten (1. Quartal):
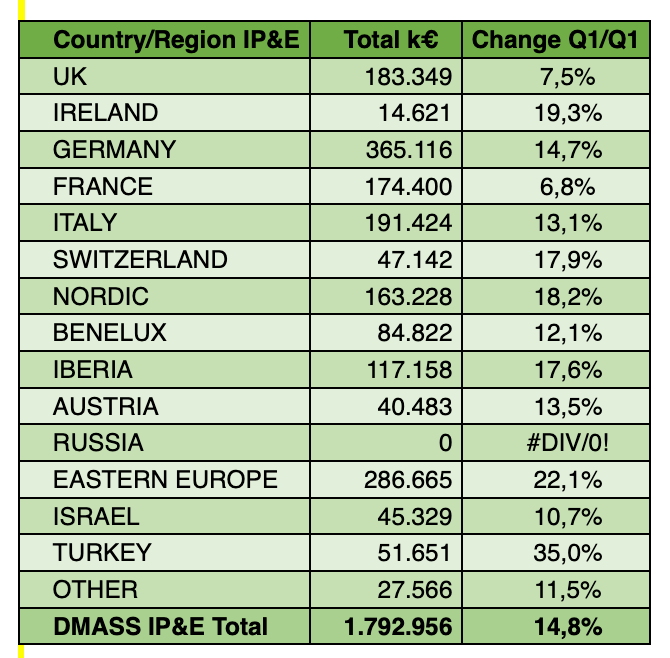
Der europäische IP&E-Vertrieb erreichte im ersten Quartal 1,79 Milliarden Euro (+14,8 %), was eine breite, aber uneinheitliche Erholung in der Region widerspiegelt. Das stärkste Wachstum verzeichneten Osteuropa (+22,1 %), die nordischen Länder (+18,2 %),
Irland (+19,3 %), die Schweiz (+17,9 %) und die Iberische Halbinsel (+17,6 %). Kernmärkte wie Deutschland (+14,7 %), Italien (+13,1 %) und die Benelux-Staaten (+12,1 %) wiesen ein solides und stetiges Wachstum auf. Großbritannien (+7,5 %) und Frankreich (+6,8 %) verzeichneten ein moderateres Wachstum. Wie im Halbleitersektor zeichnet sich die Türkei (+35,0 %) durch ihr außergewöhnliches Wachstum aus.
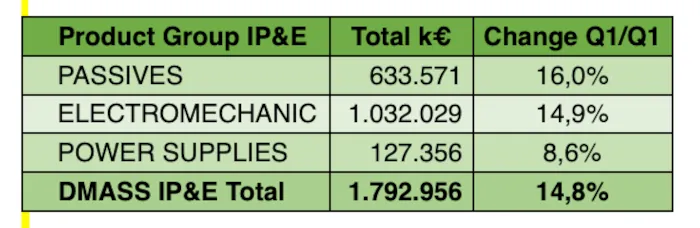
Im Produktbereich wird die Erholung primär von passiven Bauelementen (633,6 Mio. €, +16,0 %) getragen, die dank der Industrienachfrage und sich stabilisierender Lieferzeiten einen starken Aufschwung erlebten. Auch elektromechanische Bauelemente (1.030 Mio. €, +14,9 %) entwickelten sich positiv und profitierten von Automatisierungs- und Infrastrukturprojekten.
Insgesamt zeigt das Segment IP&E eine solide und breit angelegte Erholung, wenngleich mit deutlichen regionalen Unterschieden und einer spezifischen Dynamik der einzelnen Produkte. Das Segment spiegelt weiterhin den industriellen Charakter Europas wider: stetiges, anwendungsorientiertes Wachstum mit selektiven Belastungsspitzen in den Bereichen Energie- und Leistungsumwandlung.
Präsident Hermann Reiter resümierte:
„Das erste Quartal bestätigt eine breite und spürbare Rückkehr zum Wachstum in ganz Europa, wobei die Geschäftsbereiche Halbleiter und IP&E maßgeblich zu einer starken Erholung beigetragen haben. Fast alle wichtigen Regionen verzeichneten solide Zuwächse, von Deutschland, Italien und den nordischen Ländern bis hin zu den Benelux-Staaten und Osteuropa.
Besonders hervorzuheben ist im ersten Quartal der außergewöhnliche Boom im Speicherbereich, der durch den weltweiten Einsatz von KI-Lösungen angetrieben wird, die Kapazitäten in beispiellosem Ausmaß beanspruchen. Dies hat bereits zu Lieferengpässen, höheren Preisen und einem spürbaren Druck auf die Verfügbarkeit geführt. Europa ist stärker von externen Störungen betroffen, da die stärksten Impulse weiterhin aus den USA und Asien kommen. Im Gegensatz dazu zeigen traditionelle Industriesegmente – von Analog- und Leistungselektronik bis hin zu elektromechanischen Komponenten – eine stabilere und maßvollere Erholung, die dem anwendungsorientierten Marktprofil Europas entspricht.“
Das Umfeld bleibt herausfordernd: Anfällige Lieferketten, Volatilität auf dem Energiemarkt und zunehmende KI-Investitionen außerhalb Europas prägen die Wettbewerbslandschaft. Die Stärken der europäischen Industrie bleiben jedoch bestehen: langfristige Zuverlässigkeit, tiefgreifendes Anwendungs-Know-how und eine robuste Fertigungsbasis. Das erste Quartal zeigt, dass Europa Fortschritte macht. Die Aufgabe besteht nun darin, diese neue Dynamik in nachhaltigen Fortschritt, größere Widerstandsfähigkeit und eine stärkere strategische Position in einem sich rasch entwickelnden globalen Ökosystem umzusetzen.







