Unvorhersehbare politische Veränderungen, verschärft durch Zölle und ungünstige gesamtwirtschaftliche Bedingungen, dämpfen die globale Marktentwicklung zusätzlich. Europa könnte zwar im Vergleich zu anderen Regionen von größerer Rechtssicherheit und Klarheit profitieren, doch diese Vorteile haben sich bisher nicht in spürbare positive Entwicklungen niedergeschlagen. Stattdessen sinken die Erwartungen im gesamten Sektor stetig.
Halbleiter (2. Quartal):
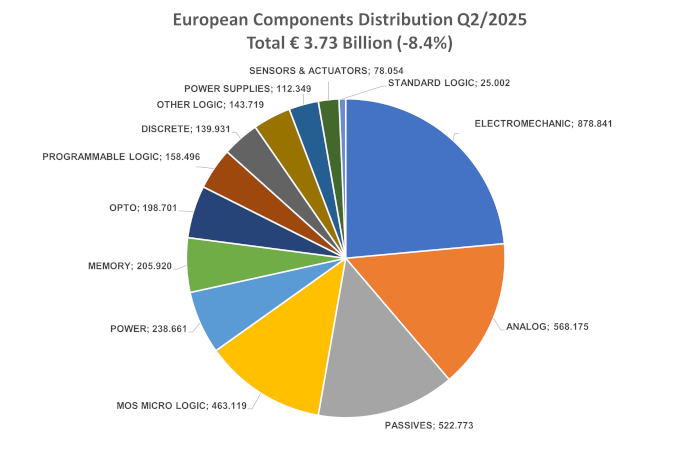
Der Umsatz im Halbleitervertrieb in Europa ging um 14 % auf 2,2 Milliarden Euro zurück. Unter den wichtigsten Ländern verzeichnete Österreich mit einem Rückgang von fast 37 % erneut den stärksten Einbruch, gefolgt von Frankreich mit einem Minus von 20 %. Lediglich die Iberische Halbinsel schnitt mit einem leichten Anstieg von 2,4 % deutlich besser ab.

Bei den Produkten wurden die schwächsten Umsätze im Energie- und programmierbaren Logikbereich mit einem Rückgang von über 21 % verzeichnet. Sensoren und Aktoren legten hingegen um rund 6,1 % zu und lagen mit einem Rückgang von 14 % deutlich über dem Durchschnitt. Siehe Tabelle unten.

Verbindungen, passive und elektromechanische Komponenten (zweites Quartal):
Im Bereich IP&E wandelte sich die Abschwächung in ein leichtes Wachstum von +1,43 % auf 1,51 Milliarden Euro.
Lediglich Österreich, Großbritannien, Deutschland und die Schweiz profitierten nicht und setzten ihren Abwärtstrend fort.

Bei den Produkten ging das Verbindlichkeitsgeschäft um 1,17 % zurück, während sich die Bereiche elektromechanische Bauteile (+2,38 %) und Stromversorgungen (+6,82 %) erholten. (Siehe Tabelle unten).
Den größten Rückgang verzeichneten Folienkondensatoren (-17,8 %), Tantalkondensatoren (-11,4 %) und Aluminiumkondensatoren (-10,5 %), während Sensoren (+7,6 %) und Rundsteckverbinder (+122,7 %) sowie Netzteile im Allgemeinen einen deutlichen Anstieg verzeichneten.

Alle Komponenten nach Region konsolidiert (Q2):

Präsident Hermann Reiter resümierte: „Die europäische Wirtschaft wird sich auch 2025 als widerstandsfähig erweisen, jedoch aufgrund geopolitischer Spannungen und Störungen im Welthandel zunehmend unter Druck geraten. Dies zeigt sich besonders deutlich in der Lieferkette der Elektronikindustrie, die unter längeren Lieferzeiten, schwankenden Lagerbeständen und der Abhängigkeit von wichtigen Rohstoffen aus Asien leidet.“
Trotz der Fragmentierung des Welthandels bleibt der Markt für elektronische Bauteile eng vernetzt. Europa reagiert darauf mit Nearshoring-Strategien, der Diversifizierung der Lieferketten und Maßnahmen zur digitalen Transparenz. Die steigende Nachfrage nach Halbleitern, IoT-Geräten und KI-Anwendungen treibt weiterhin Innovationen voran und bietet selbst in unsicheren Zeiten Wachstumschancen. Um wettbewerbsfähig zu bleiben, muss Europa diese globale Dynamik in einem sich rasant entwickelnden Elektronikmarkt aktiver gestalten.