





Die Märkte für DRAM und NAND-Flash folgen weiterhin eng dem ursprünglichen Zyklusmodell der IC-Industrie, in dem Marktzyklen primär durch Schwankungen bei Investitionsausgaben und Kapazitäten bestimmt werden. Unter Einbeziehung der Prognose von IC Insights für 2019 scheint sich an der extremen Volatilität der DRAM-Marktzyklen wenig geändert zu haben (Abbildung 1).
Mit 99,4 Milliarden US-Dollar war der DRAM-Markt 2018 mit Abstand die größte Einzelproduktkategorie der Halbleiterindustrie und übertraf damit den zweitgrößten Markt, NAND-Flash (59,4 Milliarden US-Dollar), um 40 Milliarden US-Dollar. Seit 2013 wirkte sich der Speichermarkt positiv auf das jährliche Gesamtwachstum des IC-Marktes aus und nur einmal negativ (Abbildung 2).
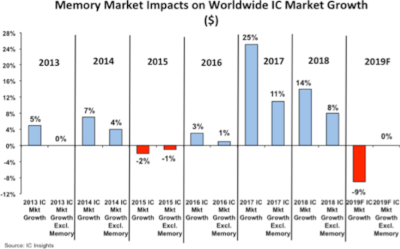 Ein Anstieg des Speichermarktsegments um 64 % im Jahr 2017 trug maßgeblich dazu bei, die Wachstumsrate des gesamten IC-Marktes um beachtliche 14 Prozentpunkte zu steigern. Trotz einer Verlangsamung im vierten Quartal wuchs der Speichermarkt im Jahr 2018 stark um 26 % und trug damit signifikante sechs Prozentpunkte zum globalen IC-Marktwachstum des Jahres bei.
Bis 2019 dürfte der Speichermarkt ein erhebliches Hindernis für das globale Wachstum des Marktes für integrierte Schaltungen darstellen. Für dieses Jahr wird ein Rückgang des gesamten Speichermarktes um 24 % prognostiziert (ein Minus von 38,6 Milliarden US-Dollar). Dieser deutliche Rückgang im Speichermarkt dürfte das Gesamtwachstum des Marktes für integrierte Schaltungen um 9 % reduzieren. Unter Berücksichtigung des Speichermarktes wird für dieses Jahr ein stagnierendes Wachstum des gesamten IC-Marktes (0 %) erwartet.







