Bei IP&E-Komponenten (vernetzte, passive und elektromechanische) schnitten sie erneut deutlich besser ab und sanken „nur“ um 12,3 % auf 1,37 Milliarden Euro, während Halbleiter einen weiteren Rückgang um 38 % auf 2,27 Milliarden Euro hinnehmen mussten – den niedrigsten Umsatz seit dem ersten Quartal 2021.
Hermann Reiter, Präsident von DMASS: „2024 bleibt ein herausforderndes Jahr. Die Korrektur, die wir nach dem jüngsten Engpass erleben, ist nicht überraschend, der Rückgang fällt jedoch stärker aus als erwartet. Positiv ist, dass IP&E-Komponenten das Schlimmste offenbar überstanden haben und sich nun in einem überschaubaren Abschwung befinden. Halbleiter hingegen verzeichnen aufgrund hoher Lagerbestände bei den Kunden und eines schwachen Neugeschäfts weiterhin einen deutlichen Rückgang. Mit reduzierten Auftragsbüchern könnten die Aussichten für 2025 besser sein, insbesondere da die Haupttreiber – Automobilindustrie, Industrie und Export – Schwächen zeigen, die über eine konjunkturelle Abschwächung hinausgehen. Wir sind jedoch überzeugt, dass elektronische Komponenten langfristig eine bedeutende Rolle im industriellen Wandel spielen werden und der Distributionssektor dabei eine entscheidende Rolle einnehmen wird.“
Halbleiter (3. Quartal):
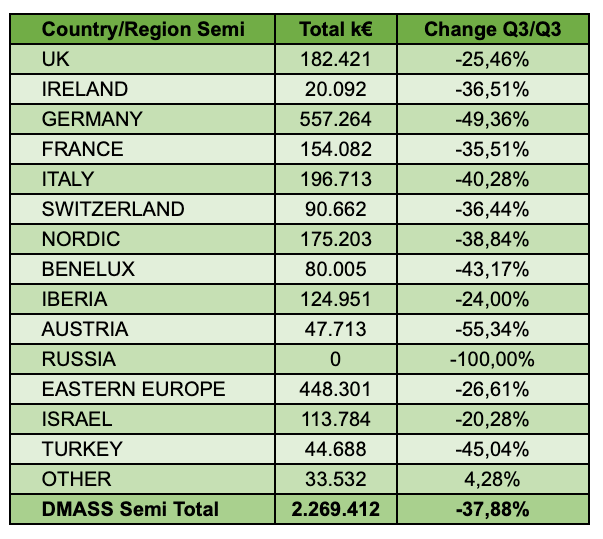
Der Umsatz im Halbleitervertrieb in Europa sank um fast 38 % auf 2,27 Milliarden Euro – der niedrigste Wert seit dem ersten Quartal 2021. Unter den wichtigsten Ländern verzeichnete Deutschland mit einem Rückgang von fast 50 % die schlechteste Performance. Lediglich Großbritannien und die Iberische Halbinsel konnten eine Verbesserung erzielen.
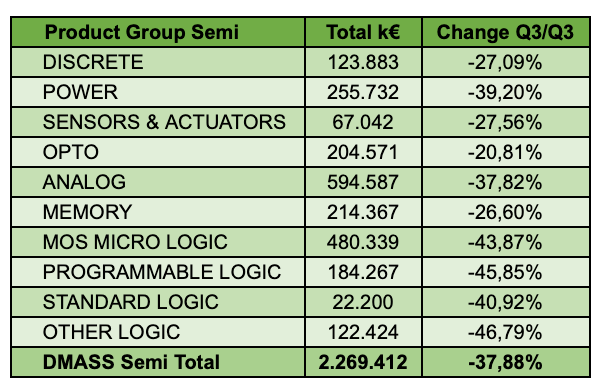
Die niedrigsten Umsätze wurden bei programmierbarer Logik, Mikro-MOSFETs und anderen Logikbausteinen (ASSP) mit einem Rückgang von über 40 % verzeichnet. Lediglich die Optoelektronik schnitt mit einem Rückgang von „nur“ 20 % deutlich besser als der Durchschnitt ab. Siehe Tabelle unten.
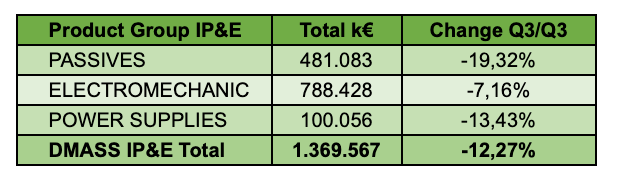
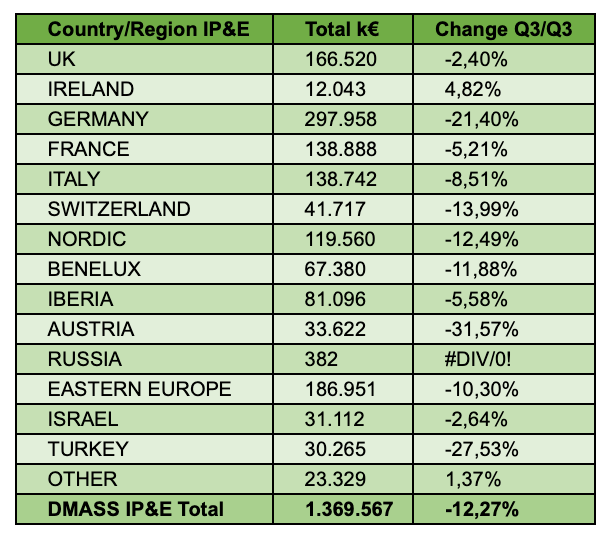
Im Bereich IP&E scheint das Schlimmste im Vertriebsmarkt überstanden zu sein. Die Abschwächung setzte sich zwar fort, jedoch deutlich langsamer, mit einem Rückgang von lediglich 12,3 % auf 1,37 Milliarden Euro. Nur Deutschland, Österreich und die Türkei verzeichneten einen überproportional starken Rückgang. Bei den Produkten war der Rückgang bei Verbindlichkeiten stärker als bei elektromechanischen Bauteilen und Stromversorgungen. (Siehe Grafiken.).
Präsident Hermann Reiter resümierte: „COVID-19 hat erhebliche Störungen verursacht, deren Auswirkungen noch 2025 spürbar sein werden. Betrachtet man jedoch das Gesamtbild, so war die durchschnittliche jährliche Wachstumsrate unserer Branche von 2019 bis 2024 positiv und wird sich in den kommenden Jahren weiter stabilisieren. Um das enorme Innovationspotenzial unserer Branche zu erschließen, müssen wir uns auf die drängenden Herausforderungen unserer Wirtschaft konzentrieren. Die größten davon sind der Strukturwandel in den Branchen und der Fachkräftemangel. Innovation braucht Innovatoren und Unternehmer, junge Menschen, die wir ermutigen müssen, sich mit Technologie auseinanderzusetzen. Der Vertrieb bietet hervorragende Karrierechancen für Menschen, die Vielseitigkeit, Flexibilität und schnelle Entscheidungsfindung schätzen.“