



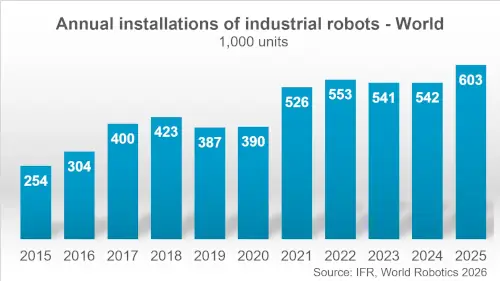
Auch die Zahl der Neuinstallationen stieg im Laufe des Jahres. Die Fabriken integrierten mehr als 600.000 Industrieroboter, ein Anstieg von 11 % gegenüber dem Vorjahr.
Das Wachstum weist deutliche regionale Unterschiede auf. Asien verzeichnet einen Großteil der Neuinstallationen, während auch in Amerika bis 2025 Zuwächse zu verzeichnen waren. In Europa hingegen reduzierten mehrere der wichtigsten Märkte ihre Installationen.

China ist für 59 % der Neuinstallationen verantwortlich
China bleibt auch 2025 der weltweit führende Markt für Industrieroboter. Das Land installierte 354.000 Einheiten, 20 % mehr als im Vorjahr, und machte damit 59 % aller Neuinstallationen weltweit aus.
Chinesische Hersteller installierten 195.000 Einheiten auf ihrem Inlandsmarkt, ein Anstieg um 15 %. Dies entsprach 55 % aller Installationen in China im Laufe des Jahres.
Japan war mit 36.219 installierten Robotern der zweitgrößte asiatische Markt. Dies entspricht einem Rückgang von 19 % gegenüber dem Vorjahr und positioniert das Land weltweit auf dem dritten Platz für Neuinstallationen, hinter China und den USA.
Südkorea hat rund 30.000 Einheiten neu installiert, ein Rückgang von 1 % gegenüber 2024. Die jährlichen Installationen liegen seit 2019 konstant bei rund 31.000 Einheiten.
Indien überschreitet die Marke von 10.000 Installationen
Indien installierte im Jahr 2025 fast 10.500 Industrieroboter, 15 % mehr als im Vorjahr, und belegte damit den sechsten Platz weltweit nach Anzahl der Neuinstallationen.
Das mittelfristige Wachstum war besonders bedeutend. Zwischen 2020 und 2025 stiegen die jährlichen Installationen von Industrierobotern in Indien mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 27 %.
Obwohl das Volumen noch unter dem der fünf wichtigsten globalen Märkte liegt, zeigen diese Daten eine anhaltende Expansion der industriellen Automatisierung im Land.
Die Vereinigten Staaten werden zum zweitgrößten Markt der Welt
Die Vereinigten Staaten überholten Japan im Jahr 2025 und rückten hinsichtlich der Anzahl installierter Industrieroboter weltweit auf den zweiten Platz vor.
Der US-Markt verzeichnete einen Zuwachs von rund 38.500 Einheiten, ein Plus von 12 % gegenüber dem Vorjahr. Laut IFR-Statistiken ist dies der dritthöchste jemals in den USA verzeichnete Jahreswert.
In Mexiko gingen die Installationen um 7 % zurück und fielen unter 5.200 Einheiten. Dies ist das dritte Jahr in Folge mit rückläufigen Zahlen für das Land.
Kanada installierte fast 4.000 Industrieroboter, ein Anstieg um 5 %. Zwischen 2020 und 2025 verzeichneten die Installationen eine durchschnittliche jährliche Wachstumsrate von 9 %.
Brasilien baut seine Kapazitäten um 38 % aus
Brasilien verzeichnete im Jahr 2025 einen der größten Zuwächse in ganz Amerika mit fast 4.300 neuen Industrierobotern, 38 % mehr als im Vorjahr.
Die Automobilindustrie spielte bei diesem Trend eine bedeutende Rolle. Der Sektor installierte rund 2.100 Einheiten, was einem Anstieg von 212 % gegenüber dem Vorjahr entspricht.
IFR führt diesen Anstieg auf Investitionen von Automobilherstellern im Land zurück, darunter auch chinesische Hersteller.

Rückgang der Installationen in wichtigen europäischen Märkten
Deutschland wird auch 2025 der größte europäische Markt für Industrieroboter bleiben und weltweit der fünftgrößte sein.
Das Land war für 41 % der Neuinstallationen in der Europäischen Union verantwortlich. Allerdings gingen die Installationen im Laufe des Jahres um 8 % zurück und fielen unter 25.000 Einheiten.
Zwischen 2020 und 2025 verzeichneten die jährlichen Neuinstallationen in Deutschland eine durchschnittliche Wachstumsrate von 2 %.
Italien, der zweitgrößte europäische Markt, installierte rund 7.800 Roboter, 11 % weniger als im Vorjahr.
In Frankreich wurden knapp 4.500 Einheiten installiert, ein Rückgang von 8 %, während in Spanien rund 4.300 Installationen gezählt wurden, 15 % weniger.
Mehr als 600.000 Roboter wurden in einem Jahr installiert
Die Daten der *World Robotics 2026* zeigen einen globalen Markt, der durch Wachstum in Asien und Amerika und eine moderatere Entwicklung in Europa gekennzeichnet ist.
China verzeichnet weiterhin den größten Anteil an Neuinstallationen, während die USA weltweit auf den zweiten Platz vorgerückt sind. Auch Indien setzt seinen Wachstumskurs fort, obwohl die absoluten Zahlen noch unter denen der wichtigsten Märkte liegen.
Inzwischen hat der weltweite Bestand an Industrierobotern fünf Millionen betriebsbereite Einheiten überschritten, mehr als doppelt so viel wie vor sieben Jahren.
IFR prognostiziert 806.000 jährliche Installationen im Jahr 2029
Die Prognosen von IFR deuten darauf hin, dass die weltweiten Installationen im Jahr 2026 um 9 % steigen und etwa 655.000 Einheiten erreichen könnten.
Bis 2029 schätzt die Organisation, dass jährlich rund 806.000 Industrieroboter installiert werden könnten.
Zu den Faktoren, die diese Entwicklung beeinflussen können, gehören die Verlagerung bestimmter Produktionsaktivitäten, demografische Veränderungen, Arbeitskräftemangel in einigen Märkten und Investitionen zur Steigerung der Produktionskapazität.
Diese Faktoren werden durch die technologische Weiterentwicklung der Robotersysteme selbst noch verstärkt. Fortschritte in den Bereichen künstliche Intelligenz, Computer Vision und Sensorik erweitern das Aufgabenspektrum von Robotern, während vereinfachte Programmierung und Integration deren Einbindung in neue industrielle Prozesse erleichtern.






