




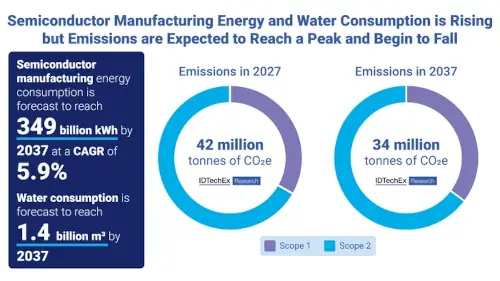
Laut einer Analyse von IDTechEx zur nachhaltigen Elektronik- und Halbleiterfertigung für den Zeitraum 2027-2037 wird der Energie- und Wasserverbrauch der Branche in den nächsten Jahren weiter steigen, da Hersteller und Regierungen bestrebt sind, effizientere Prozesse einzuführen und bestimmte Produktionsstufen zu diversifizieren.
Die Expansion von künstlicher Intelligenz und Rechenzentren erhöht den Druck auf diese Lieferkette aufgrund der wachsenden Nachfrage nach Chips, Speichern und anderen elektronischen Bauteilen.
Eine geografisch konzentrierte Produktion
Ein bedeutender Teil der globalen Halbleiter- und Elektronikfertigung konzentriert sich derzeit in Asien. Taiwan weist eine besonders hohe Produktionsleistung bei der Herstellung von Chips für modernste Technologien auf. Gleichzeitig ist bei bestimmten Technologien, die für die Produktion dieser Geräte benötigt werden, eine hohe Konzentration von Anbietern zu beobachten.
Eines der repräsentativsten Beispiele ist die extreme Ultraviolett-Lithografie (EUV-Lithografie). ASML mit Sitz in den Niederlanden ist derzeit der einzige Hersteller der EUV-Lithografiesysteme, die zur Produktion einiger der fortschrittlichsten Halbleiter eingesetzt werden. Diese Konzentration hat verschiedene Regierungen und Hersteller dazu veranlasst, Strategien der Regionalisierung, der Diversifizierung der Zulieferer und des Aufbaus neuer Produktionskapazitäten im eigenen Land zu verfolgen.
Die Verlagerung oder Duplizierung von Produktionskapazitäten erfordert jedoch erhebliche Investitionen und kann auf Einschränkungen im Zusammenhang mit der verfügbaren Infrastruktur und einem Mangel an Fachkräften stoßen.
Der Energie- und Wasserverbrauch wird weiter steigen
Die Halbleiterfertigung benötigt erhebliche Mengen an Strom und Wasser, insbesondere in Werken, die auf fortschrittliche Prozesstechnologien spezialisiert sind. IDTechEx schätzt, dass der Energieverbrauch in dieser Branche jährlich um etwa 6 % steigen wird, während der Wasserverbrauch jährlich um rund 4 % zunehmen wird.
Laut Daten des Analyseunternehmens wird die Halbleiterindustrie im Jahr 2025 mehr als 850 Milliarden Liter Wasser verbrauchen. Reinstwasser wird in großem Umfang bei der Chipherstellung eingesetzt, um Wafer zu reinigen und Verunreinigungen zwischen den verschiedenen Prozessschritten zu entfernen. Steigende Produktionskapazitäten machen die Wiederverwendung von Wasser, die Effizienz der Anlagen und die Versorgung mit emissionsarmem Strom zu entscheidenden Faktoren für die Reduzierung der Umweltbelastung neuer Fabriken.
Die Emissionen könnten um das Jahr 2030 ihren Höhepunkt erreichen
IDTechEx geht davon aus, dass die Scope-1- und Scope-2-Emissionen der Halbleiterfertigung in den nächsten Jahren weiter steigen werden. Das Unternehmen schätzt, dass sie um das Jahr 2030 ihren Höhepunkt erreichen könnten, was unter anderem auf die verstärkte Fertigung mit fortschrittlichen Technologieknoten zurückzuführen ist. Anschließend prognostiziert das Unternehmen einen allmählichen Rückgang aufgrund von Effizienzsteigerungen und einem verstärkten Einsatz von Strom aus erneuerbaren Energien.
Bei Scope-1-Emissionen handelt es sich um Emissionen, die direkt durch die Geschäftstätigkeit eines Unternehmens entstehen, während Scope-2-Emissionen mit der für die Durchführung der Geschäftstätigkeit zugekauften Energie zusammenhängen.
Klima und Geopolitik erhöhen die Versorgungsrisiken
Die Konzentration von Rohstoffen und Produktionskapazitäten führt dazu, dass die Elektronikindustrie durch Störungen an bestimmten Stellen der Lieferkette beeinträchtigt werden kann. Neben geopolitischen Faktoren können auch extreme Wetterereignisse die Gewinnung und Verarbeitung von Mineralien beeinflussen. IDTechEx nennt als Beispiel einen Sturm, der im Juli 2016 den Kupferbergbau in Chile lahmlegte.
Kupfer ist ein weit verbreiteter Rohstoff in der Elektronikindustrie, von Leiterplatten und Verbindungsleitungen bis hin zu Kabeln und elektrischer Infrastruktur. Die Preise der in diesem Sektor verwendeten Metalle, darunter Kupfer, Silber und Gold, unterlagen ebenfalls erheblichen Schwankungen.
Laut einer Analyse von IDTechEx erreichte der Silberpreis im Jahr 2026 etwa das Dreifache des Niveaus von 2025. Die Entwicklung dieser Märkte wird von verschiedenen Faktoren beeinflusst, darunter die industrielle Nachfrage und die Verwendung bestimmter Metalle als Finanzanlagen.
KI erhöht den Druck auf Speicher und Komponenten
Der Aufbau der Infrastruktur für künstliche Intelligenz und Rechenzentren ist ein weiterer Faktor, der die Nachfrage nach elektronischen Bauteilen verändert. Systeme, die zum Trainieren und Ableiten von Modellen verwendet werden, benötigen große Mengen an Beschleunigern, Speichern, Speichersystemen sowie Netzwerk- und Stromversorgungskomponenten.
Die IDTechEx hebt insbesondere den Speichermarkt hervor, wo die steigende Nachfrage Angebot und Preise unter Druck setzt. Diese Situation stellt ein neues Risiko für Elektronikhersteller dar, die mit Anbietern von Rechenzentrumsinfrastruktur um bestimmte Komponenten konkurrieren.
Reduzierung von Material und Prozessen bei der Fertigung
Die konventionelle Herstellung von integrierten Schaltkreisen und Leiterplatten erfordert zahlreiche Materialien, Chemikalien und Verarbeitungsschritte. Eine Möglichkeit zur Reduzierung der Umweltbelastung besteht darin, die für bestimmte Arbeitsgänge benötigte Temperatur zu senken, unnötige Schritte zu eliminieren und die in der Produktion verwendeten Materialien zurückzugewinnen.
Es werden auch alternative Verfahren entwickelt, darunter Trockenphasen-Strukturierungstechniken, die bestimmte konventionelle Verfahren ersetzen könnten. Die Marktfähigkeit dieser Technologien hängt unter anderem davon ab, ob sie die technischen, wirtschaftlichen und produktionstechnischen Anforderungen der Industrie erfüllen.
Alternativen zu FR4 für Leiterplatten
Ein weiterer Forschungsschwerpunkt liegt auf den Substraten, die zur Herstellung von Leiterplatten verwendet werden. FR4 zählt aufgrund seiner elektrischen, mechanischen und thermischen Eigenschaften sowie der darauf basierenden industriellen Infrastruktur weiterhin zu den wichtigsten Materialien.
Es werden jedoch recycelbare oder biologisch abbaubare Materialien erforscht, die es in bestimmten Anwendungsbereichen ersetzen könnten. IDTechEx nennt Materialien und Technologien auf Basis von Polymilchsäure (PLA), Pure Additive, Soluboard, Recyclad1G und ReUSE als Alternativen. Ihr Einsatz hängt davon ab, ob sie die Anforderungen an Haltbarkeit, Temperaturbeständigkeit, elektrische Isolation, Herstellung und Kosten der jeweiligen Anwendung erfüllen.
Hersteller entwickeln Effizienzstrategien
Hersteller wie Samsung, TSMC, GlobalFoundries und Intel haben verschiedene Initiativen zur Reduzierung des Ressourcenverbrauchs und der Emissionen in ihren Werken umgesetzt. Das Wassermanagement steht aufgrund des hohen Wasserbedarfs bei der Waferbearbeitung im Mittelpunkt. Zu den Maßnahmen gehören die Wasserrückgewinnung und -wiederverwendung, die Optimierung von Reinigungsprozessen und die Effizienzsteigerung von Hilfseinrichtungen.
Der Energieverbrauch stellt einen weiteren Schwerpunkt dar, sowohl durch Effizienzsteigerungen als auch durch Veränderungen bei den zur Versorgung der Anlagen genutzten Energiequellen.
Kosten und spezialisiertes Personal behindern die Regionalisierung
Eine höhere Resilienz der Lieferkette bedeutet nicht zwangsläufig eine bessere Wirtschaftlichkeit. Der Bau neuer Halbleiterfabriken erfordert erhebliche Investitionen, spezialisierte Infrastruktur und qualifizierte Fachkräfte. Onshoring, Regionalisierung und Strategien mit mehreren Lieferanten können zudem Redundanzen schaffen und bestimmte Betriebskosten erhöhen.
In einigen Segmenten gibt es zudem nicht genügend alternative Lieferanten, um die Lieferkette problemlos zu diversifizieren. Daher muss die Branche die Abwägungen zwischen Kosten, Effizienz, Produktionskapazität und der Verringerung der Abhängigkeit von bestimmten Lieferanten oder Regionen sorgfältig prüfen.
Europäische Regulierungen werden Veränderungen in der Elektronik vorantreiben
Die Gesetzgebung wird ein weiterer Faktor sein, der die Entwicklung der Elektronikfertigung beeinflusst. In Europa führt die Ökodesign-Verordnung für nachhaltige Produkte (ESPR) Anforderungen ein, die darauf abzielen, Aspekte wie Langlebigkeit, Reparierbarkeit, Ressourceneffizienz und Recyclingfähigkeit verschiedener Produktkategorien zu verbessern. Ergänzend dazu gibt es den Digitalen Produktpass (DPP), der strukturierte Informationen zu Produkteigenschaften und Lebenszyklus bereitstellt.
IDTechEx prognostiziert, dass Anforderungen im Zusammenhang mit digitalen Pässen ab 2028 Auswirkungen auf den Elektroniksektor haben werden.
Obwohl rund 90 % der Leiterplatten in der Asien-Pazifik-Region hergestellt und exportiert werden, bedeutet die internationale Natur der Lieferkette, dass Anforderungen, die in großen Märkten eingeführt werden, auch Hersteller außerhalb dieser Märkte betreffen können.
Die Entwicklung hin zu ressourceneffizienterer Elektronik wird daher von einer Kombination aus Regulierung, industriellen Investitionen, neuen Fertigungstechnologien und Verbesserungen der Energie- und Materialeffizienz abhängen, während die Branche versucht, ihre Anfälligkeit für Störungen in den noch immer hochkonzentrierten Lieferketten zu verringern.







