




LMFP stellt eine Zwischenstellung zwischen den beiden dar und wird voraussichtlich in den kommenden Jahren eingesetzt.
Jede Zellchemie hat einen spezifischen Materialbedarf, darunter Kathodenmaterialien wie Nickel, Mangan, Kobalt, Eisen und Phosphat sowie Anodenmaterialien wie Graphit und Silizium. Der neue IDTechEx-Bericht mit dem Titel „Materialien für Batteriezellen und -packs für Elektrofahrzeuge 2026–2036: Technologien, Märkte, Prognosen“ analysiert diese grundlegenden Materialien und prognostiziert, dass der globale Markt bis 2036 ein Volumen von 154 Milliarden US-Dollar erreichen wird.
Überblick über die Zellchemie:
Der Begriff Lithium-Ionen-Batterien umfasst verschiedene Zellchemien, wie z. B. LCO für Unterhaltungselektronik oder LTO für Hochleistungsanwendungen. Nickelbasierte Zellen (wie NMC und NCA) und LFP dominieren jedoch in Elektrofahrzeugen.
LFP ist in China führend und gewinnt dank seiner niedrigeren Kosten pro kWh Marktanteile in Europa und Nordamerika. Obwohl die Energiedichte geringer ist, ermöglicht ein optimiertes Fahrzeugdesign eine ausreichende Reichweite.
Nickelbasierte Zellen bieten eine höhere Energiedichte, sind aber teurer und eignen sich daher ideal für Premiumfahrzeuge. NMC war im Westen lange Zeit dominant, verliert aber Marktanteile an LFP. Es besteht außerdem ein Trend zu einem höheren Nickelgehalt (wie z. B. NMC 811), um die Leistung zu verbessern und den Kobaltverbrauch zu reduzieren.
Volatilität bei Batteriematerialien:
Kritische Rohstoffe wie Lithium, Nickel und Kobalt sind nur begrenzt verfügbar und werden in langen Abbauzeiten gewonnen, was zu hohen Preisschwankungen führt.
Der Lithiumpreis stieg 2022/23 sprunghaft auf 80.000 US-Dollar pro Tonne, verglichen mit 13.000 US-Dollar im Jahr 2025. Für 2026 wird ein weiterer Preisanstieg aufgrund hoher Nachfrage und Minenschließungen in China erwartet.
Auch der Kobaltpreis zeigte Volatilität, insbesondere nach den Exportbeschränkungen der Demokratischen Republik Kongo, dem weltweit wichtigsten Lieferanten. Diese Instabilität wirkt sich direkt auf die Batteriekosten aus, die besonders empfindlich auf den Lithiumpreis reagieren.
Materialkosten: NMC vs. LFP
Laut IDTechEx erreichten die Materialkosten 2025 historische Tiefstände:
LFP: 34 $/kWh,
NMC 811: 39 $/kWh.
Obwohl LFP weiterhin günstiger ist, hat sich der Unterschied verringert. Wichtig ist, dass diese Werte die Verarbeitungs- und Montagekosten nicht beinhalten, die jedoch maßgeblich die Endkosten beeinflussen.
Zukunftstrends bei Materialien:
Die Entwicklung neuer Batterietechnologien wird den Materialbedarf erheblich verändern:
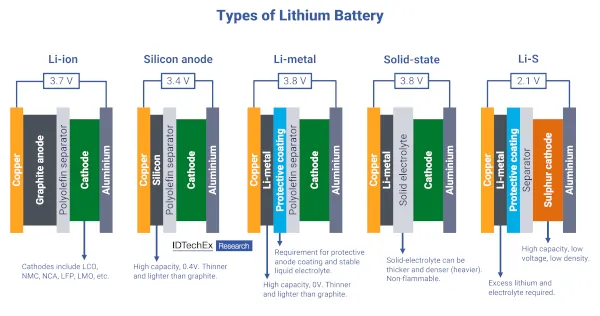
Siliziumanoden: Sie sind bereits in Tesla-Fahrzeugen im Einsatz, erhöhen die Energiedichte und könnten Graphit schrittweise ersetzen.
Festkörperbatterien: Der Einsatz fester Elektrolyte verbessert die Leistung, birgt jedoch Herausforderungen hinsichtlich der Skalierbarkeit.
Neue Kathoden: Chemische Verbindungen wie LMFP, LMO oder LNMO reduzieren die Abhängigkeit von Kobalt.
Metallisches Lithium: Es bietet eine hohe Energiedichte, weist jedoch Degradationsprobleme auf.
Lithium-Schwefel: Es besitzt ein hohes Potenzial für spezifische Energien, wird aber in Automobilanwendungen bisher nur begrenzt eingesetzt.
Marktausblick:
Der Markt für Lithium-Ionen-Batteriematerialien ist vielfältig und verzeichnet ein starkes Wachstum. Die Nachfrage nach Materialien für Elektrofahrzeuge wird bis 2036 voraussichtlich 17,9 Millionen Tonnen übersteigen, angetrieben durch die weltweite Elektrifizierung.
Autor: Daniel Parr, Technologieanalyst bei IDtech







