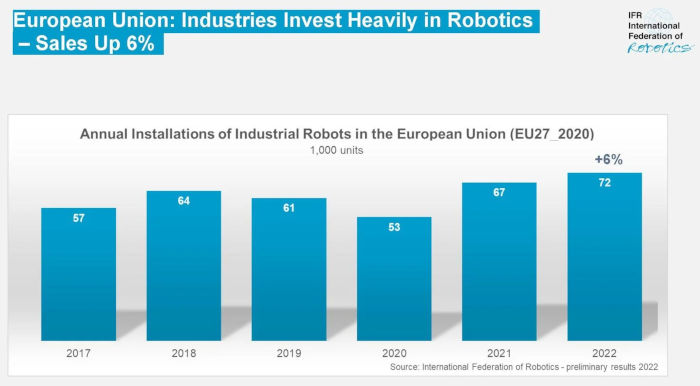
Deutschland ist mit Abstand der größte Robotermarkt in Europa: Rund 26.000 Einheiten wurden 2022 installiert (+3 %). Dies entsprach einem Anteil von 37 % an allen Installationen in der EU. Weltweit wies Deutschland nach Japan, Singapur und Südkorea die vierthöchste Roboterdichte auf.
Die Automobilindustrie ist traditionell der größte Abnehmer von Industrierobotern in Deutschland. 2022 entfielen 27 % der neu installierten Roboter auf diesen Sektor, insgesamt 7.100 Einheiten – ein Rückgang von 22 % gegenüber dem Vorjahr. Dies entspricht dem bekannten zyklischen Investitionsmuster in diesem Segment. Innerhalb der allgemeinen Industrie war die metallverarbeitende Industrie mit 4.200 installierten Einheiten (+20 %) im Jahr 2022 der größte Abnehmer. Dies liegt über dem Niveau vor der Pandemie, das jährlich um 3.500 Einheiten schwankte und 2019 einen Höchststand von 3.700 Einheiten erreichte. Die Installationen in der Kunststoff- und Chemieindustrie erreichten wieder das Niveau vor der Pandemie und stiegen 2022 um 7 % auf 2.200 Einheiten.
Italien ist nach Deutschland der zweitgrößte Robotermarkt in Europa. Im Jahr 2022 wurde mit fast 12.000 installierten Einheiten ein Rekordwert erreicht (+10 %). Dies entsprach einem Anteil von 16 % an allen Installationen in der EU.
Das Land verfügt über eine starke Metallverarbeitungs- und Maschinenbauindustrie: Der Absatz erreichte 2022 3.700 Einheiten, ein Plus von 18 % gegenüber dem Vorjahr. Der Absatz von Robotern in der Kunststoff- und Chemieindustrie stieg um 42 % auf 1.400 installierte Einheiten. Auch die Lebensmittel- und Getränkeindustrie des Landes ist florierend. Die Installationen legten 2022 um 9 % auf 1.400 Einheiten zu. Die Nachfrage aus der Automobilindustrie ging hingegen um 22 % auf 900 Einheiten zurück. Dieses Segment wird vom Stellantis-Konzern dominiert, der aus der Fusion von FIAT-Chrysler und dem französischen Unternehmen PSA hervorging.
Der französische Robotermarkt belegte 2022 den dritten Platz in Europa. Die jährlichen Installationen stiegen um 15 % auf insgesamt 7.400 Einheiten. Dies entspricht weniger als einem Drittel der Installationen im Nachbarland Deutschland. Hauptabnehmer ist die metallverarbeitende Industrie mit einem Marktanteil von 22 %. In diesem Segment wurden 1.600 Einheiten installiert, ein Plus von 23 %. Die Automobilindustrie wuchs um 19 % auf 1.600 Einheiten und erreichte damit einen Marktanteil von 21 %. Das 100 Milliarden Euro schwere Konjunkturpaket der französischen Regierung für Investitionen in intelligente Fabrikausrüstung, das Mitte 2021 in Kraft trat, wird in den kommenden Jahren die Nachfrage nach Industrierobotern ankurbeln.
Die jährlichen Roboterinstallationen in Spanien stiegen um 12 %auf insgesamt 3.800 Einheiten. Traditionell wird die Roboterinstallation von der Automobilindustrie getragen. Laut der Internationalen Organisation der Kraftfahrzeughersteller (OICA) ist Spanien nach Deutschland der zweitgrößte Automobilproduzent Europas. Die Automobilindustrie installierte 900 Einheiten in Spanien, ein Plus von 5 %. Der Absatz in der Metallindustrie stieg um 20 % auf ebenfalls 900 Einheiten. Die Automobil- und Metallindustrie machten 2022 fast 50 % der Roboterinstallationen aus.
Die Zahl der Roboterinstallationen in Polen hat in den letzten neun Jahren einen starken Aufwärtstrend verzeichnet.
Die jährlichen Installationen erreichten 2022 insgesamt 3.100 Einheiten und erzielten damit das zweitbeste Ergebnis nach dem neuen Rekord von 3.500 Einheiten im Jahr 2021. Die Nachfrage aus der Metallverarbeitungs- und Maschinenbauindustrie stieg 2022 um 17 % auf 600 Einheiten. Die Automobilindustrie verzeichnete mit 500 installierten Einheiten einen Rückgang von 37 % und damit eine zyklische Nachfrage. Der Krieg in der benachbarten Ukraine beeinträchtigte die Fertigungsindustrie. Investitionen in Digitalisierungs- und Automatisierungstechnologien werden jedoch zwischen 2021 und 2027 von EU-Investitionshilfen in Höhe von insgesamt 160 Milliarden Euro profitieren.
Die Anzahl der Roboterinstallationen in europäischen Ländern, einschließlich Nicht-EU-Ländern, erreichte 2022 insgesamt 84.000 Einheiten, ein Anstieg um 3 %.