Wie sich die Verbreitung von VRE auf die Nachfrage nach LDES auswirkt:
In einigen Schlüsselregionen wird ein schneller Anstieg der ERV-Verbreitung erwartet, da Regierungen ambitionierte Ausbauziele angekündigt haben. Werden beispielsweise die Ausbauziele Kaliforniens bis 2035 erreicht, könnte dies einen Anstieg der ERV-generierten Stromkapazität um etwa 280 % (in GWh) gegenüber dem Basiswert von 2023 bedeuten. Auch in anderen wichtigen Ländern und US-Bundesstaaten wird ein rasantes Wachstum beim Ausbau von VRE erwartet, darunter Deutschland, Großbritannien, Italien, Australien, Indien und Texas. Eine höhere ERV-Verbreitung führt zu längeren Zeiträumen, in denen keine Energie aus diesen Quellen verfügbar ist. Daher müssen LDES-Technologien die Stromversorgung in diesen Zeiträumen sicherstellen. Laut einer Analyse von IDTechEx ist eine durchschnittliche Speicherdauer von mehr als 6 Stunden am kosteneffektivsten für das Stromnetz, sobald der Anteil erneuerbarer Energien (EE) in einem Land oder Bundesstaat etwa 45 % erreicht. Weltweit wird dies im Durchschnitt erst Ende der 2030er Jahre erwartet, obwohl die anderen genannten wichtigen Länder und Staaten diese Anteile der aus erneuerbaren Energien erzeugten Elektrizität (in GWh) voraussichtlich schon vorher erreichen werden. Daher ist in einigen dieser Schlüsselregionen mit ersten kommerziellen LDES-Projekten bereits vor 2030 und darüber hinaus zu rechnen.
Warum Alternativen zu Lithium-Ionen-Batterien benötigt werden:
Abgesehen von Pumpspeicherkraftwerken dominieren Lithium-Ionen-Batterien zwar derzeit den globalen Markt für stationäre Energiespeicher, doch die Investitionskosten für lokale Energiespeichersysteme (LDES) sind wahrscheinlich nicht niedrig genug. Alternative Energiespeichertechnologien (ES) zielen daher darauf ab, niedrigere Kosten (pro kWh) zu bieten. Dies lässt sich unter anderem durch Designs erreichen, die eine Entkopplung von Energie und Leistung ermöglichen. Dies trifft beispielsweise auf einige Redox-Flow-Batterien (RFBs) und Flüssig-Luft-Energiespeicher (LAES) zu. Um die Systemkapazität von RFBs zu erhöhen, können das Elektrolytvolumen und die Größe der Elektrolytspeichertanks vergrößert werden, während Änderungen am Zellstapel lediglich erforderlich sind, um die Energieausbeute zu steigern. Bei LAES kann die Größe der Flüssig-Luft-Speichertanks erhöht werden, während die Turbomaschinen nur an die höhere Leistungsabgabe angepasst werden müssen. Dies führt – abhängig von der Speicherdauer – zu schnelleren, nichtlinearen Senkungen der Investitionskosten (pro kWh) für viele dieser LDES-Technologien. Obwohl es keine einheitliche Definition für LDES gibt, definiert IDTechEx es als eine Speicherdauer ab 6 Stunden. Ab diesem Zeitpunkt sind viele andere konkurrierende Energiespeichertechnologien (ES) im Vergleich zu Lithium-Ionen-Akkus hinsichtlich der Kosten pro kWh günstiger oder sogar günstiger.

Entkopplung von Energiekapazität und Leistung in Redox-Flow-Batterien. Quelle: IDTechEx
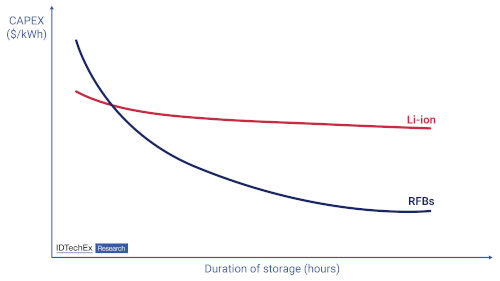
Reduzierung der Investitionskosten (US$/kWh). Quelle: IDTechEx
Mit zunehmender Verbreitung erneuerbarer Energien (EE) muss die durchschnittliche Speicherdauer in einem Land oder Bundesstaat entsprechend verlängert werden. Daher ist bei einer höheren Verbreitung von VEE mit sinkenden Systemkosten für viele Niedrigenergiespeichertechnologien (LDES) zu rechnen, was ihren Vorteil gegenüber Lithium-Ionen-Batterien unterstreicht. Darüber hinaus dürften die erwarteten Materialbeschränkungen für Lithium-Ionen-Batterien gegen Ende des Jahrzehnts und die Sicherheitsrisiken durch brennbare Elektrolyte in Lithium-Ionen-Batterien weitere wichtige Faktoren für die steigende Nachfrage nach alternativen Energiespeichertechnologien sein. Verschiedene LDES-Technologien, darunter elektrochemische, mechanische, thermische und Wasserstoffspeicher, werden derzeit in wichtigen Regionen entwickelt und kommerzialisiert. Abhängig von der Verbreitung erneuerbarer Energien wird die Nachfrage nach LDES-Technologien in wichtigen Regionen jedoch erst Mitte der 2030er-Jahre deutlich ansteigen, während eine breitere globale Nachfrage erst nach etwa 2040 zu erwarten ist.
Autor: Conrad Nichols, Technologieanalyst bei IDTechEx