




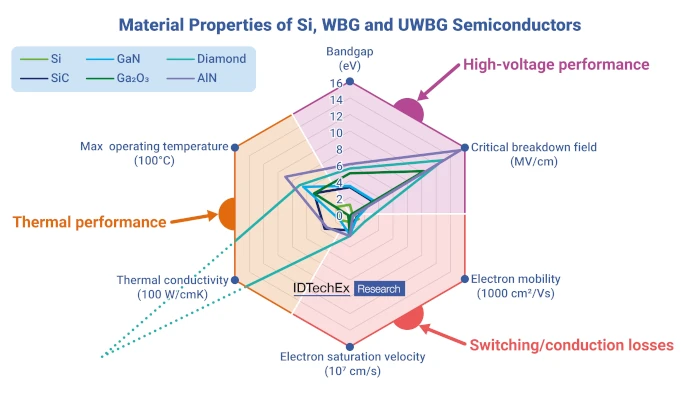
Dans le même temps, les recherches préliminaires sur la prochaine génération de matériaux semi-conducteurs – les semi-conducteurs à ultra-large bande (UWBG) – menacent de révolutionner davantage ce secteur. IDTechEx prévoit que le marché de l'électronique de puissance atteindra 65,2 milliards de dollars américains d'ici 2036, soit un taux de croissance annuel composé (TCAC) de 10 % sur la période de prévision. Le rapport d'IDTechEx, « Marché de l'électronique de puissance 2026-2036 : Centres de données, véhicules électriques et énergies renouvelables », propose une analyse comparative détaillée des semi-conducteurs en silicium, à large bande et à ultra-large bande, ainsi qu'une analyse de la chaîne d'approvisionnement (incluant des enseignements clés tirés d'entretiens avec les principaux fabricants chinois de SiC) et une évaluation de chaque matériau dans les secteurs des centres de données, des véhicules électriques et des énergies renouvelables.
Différences de matériaux : propriétés clés qui distinguent le Si, le SiC, le GaN et le UWBG
La différence la plus évidente entre le Si, le SiC, le GaN et l'UWBG, au niveau des matériaux, réside dans leur bande interdite. Celle-ci influence directement des propriétés critiques, telles que leur champ de claquage critique, qui détermine la tension maximale de fonctionnement des semi-conducteurs de puissance. Un champ de claquage critique plus élevé permet un fonctionnement à tension plus élevée ou, inversement, un fonctionnement à tension égale avec une couche de dérive plus fine, minimisant ainsi l'encombrement et la résistance à l'état passant. Cependant, d'autres paramètres sont également importants pour l'évaluation des matériaux semi-conducteurs. La mobilité et la vitesse de dérive des électrons affectent les performances de commutation d'un dispositif, ce qui influe sur les fréquences de commutation qu'un transistor de puissance peut atteindre. Il convient de noter que l'architecture du dispositif joue également un rôle clé. Les transistors à haute mobilité électronique (HEMT) en GaN, par exemple, permettent des fréquences de commutation rapides, de l'ordre du MHz.
La gestion thermique étant cruciale dans la conception du système, les propriétés thermiques des matériaux semi-conducteurs sont également un facteur essentiel à prendre en compte. Compte tenu des caractéristiques des matériaux et des dispositifs, le SiC est bien placé pour compléter le silicium dans les applications haute tension, tandis que le GaN est particulièrement adapté aux applications basse consommation à commutation rapide. Les propriétés de certains matériaux à bande interdite ultra-large (UWBG) sont très intéressantes. En particulier, le diamant, avec sa large bande interdite, ses performances de commutation élevées et son exceptionnelle conductivité thermique, a le potentiel de devenir le semi-conducteur de puissance « ultime », du moins en théorie.
Les centres de données stimulent les innovations dans le domaine des matériaux à large bande, tandis que les énergies renouvelables contribuent à la longévité du silicium
L'une des applications les plus attendues de l'électronique de puissance réside dans les centres de données, notamment pour l'entraînement de l'IA, où la prochaine génération de serveurs nécessite une refonte de l'architecture d'alimentation. Ceci implique le passage d'une conversion AC/DC au niveau du rack à une architecture « sidecar » fournissant 800 V DC au rack. À terme, cette architecture sera remplacée par une architecture « native » 800 V DC, dans laquelle la tension secteur est abaissée à 800 V DC à l'aide de transformateurs statiques, puis distribuée dans tout le centre de données. Si cette évolution devrait permettre des gains d'efficacité significatifs, la principale raison est d'ordre pratique : l'architecture d'alimentation actuelle ne peut tout simplement pas fournir la puissance nécessaire aux serveurs Nvidia Vera Rubin Ultra et aux modèles ultérieurs. Une analyse détaillée de la transition vers le 800 V DC est présentée dans le rapport « Marché de l'électronique de puissance 2026-2036 : Centres de données, véhicules électriques et énergies renouvelables ».
Dans le domaine des véhicules électriques, le passage à une motorisation 800 V a été un moteur essentiel de l'innovation dans les matériaux à large bande. Les avantages du SiC par rapport à la technologie silicium actuelle sont alors devenus évidents et ont justifié le coût plus élevé de nombreux modèles hautes performances. Dans les centres de données, des facteurs similaires stimulent l'innovation dans les technologies à large bande, notamment avec le GaN. Dans le domaine des basses tensions (réduction de 800 V CC à 50 V, 12 V ou 6 V), l'efficacité et la miniaturisation sont cruciales. La commutation ultrarapide du GaN réduit la taille des composants passifs (inductances, condensateurs, etc.) et, par conséquent, l'encombrement global du dispositif. Afin de réserver un maximum d'espace au calcul, la taille des dispositifs est un paramètre essentiel à la commercialisation du GaN. Dans le domaine des hautes tensions, les transformateurs statiques seront probablement basés sur la technologie SiC, où les MOSFET individuels sont déjà capables de fonctionner à 10 kV.
Le silicium-carbone (SiC) et le silicium nanométrique (GaN) font régulièrement la une des journaux, même s'ils ne dominent pas encore l'intégralité du marché (IDTechEx prévoit que le SiC deviendra le matériau dominant pour les semi-conducteurs de puissance d'ici 2036). Cependant, le marché des semi-conducteurs de puissance en silicium reste solide et stable. L'énergie renouvelable, et plus particulièrement l'éolien, illustre la plus grande réticence des acteurs industriels à adopter les semi-conducteurs à large bande. C'est notamment le cas dans le secteur offshore, où les coûts de réparation seraient très élevés en cas de défaillance des composants. Les avantages de la miniaturisation y sont également relativement moins importants que dans d'autres secteurs. Enfin, le secteur de l'énergie éolienne est très sensible aux coûts ; dans de nombreux cas, les surcoûts liés au SiC sont prohibitifs. De ce fait, la transition vers une technologie plus performante que le silicium dominant est beaucoup plus lente. Toutefois, les premières collaborations commencent à émerger, comme celle établie entre Wolfspeed et Hopewind, ce qui laisse penser que la technologie SiC a atteint une maturité suffisante pour être utilisée même dans ces secteurs plus prudents. Cette maturité est largement due aux efforts de R&D dans le secteur des véhicules électriques, ce qui souligne la nature transversale du marché de l'électronique de puissance.
Auteur : Matthew Fall – Analyste technologique, IDTechEx













