




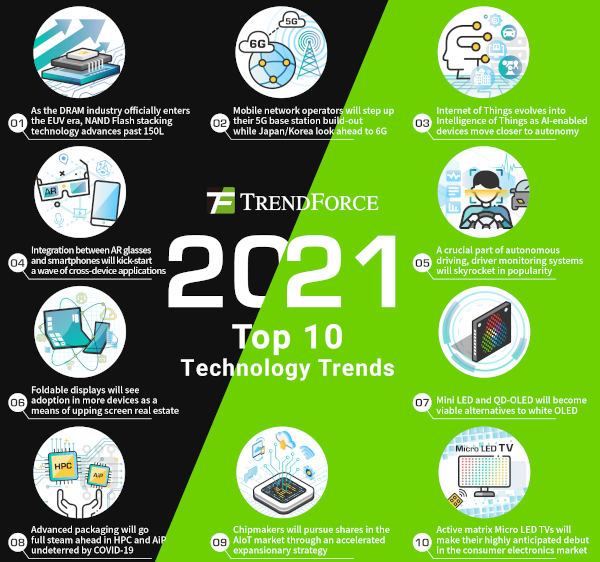
Les trois principaux fournisseurs de DRAM, Samsung, SK Hynix et Micron, poursuivront leur transition vers les technologies de gravure 1Znm et 1αnm et inaugureront officiellement l'ère de la technologie VUE (Virtual Unified Edge), Samsung étant à l'avant-garde, en 2021. Les fournisseurs de DRAM remplaceront progressivement leurs technologies actuelles à double motif afin d'optimiser leurs coûts et leur efficacité de production.
Après avoir atteint une densité de mémoire supérieure à 100 couches en 2020, les fournisseurs de mémoire flash NAND visent 150 couches, voire plus, en 2021 et augmentent la capacité des puces de 256/512 Gb à 512 Gb/1 Tb. Grâce aux efforts des fournisseurs pour optimiser les coûts des puces, les consommateurs pourront adopter des produits de mémoire flash NAND à plus haute densité. Bien que l'interface PCIe Gen 3 domine actuellement le marché des SSD, la PCIe Gen 4 devrait gagner des parts de marché dès 2021 grâce à son intégration dans la PS5, les Xbox Series X/S et les cartes mères dotées de la nouvelle microarchitecture d'Intel. Cette nouvelle interface est indispensable pour répondre aux besoins massifs en transfert de données des PC haut de gamme, des serveurs et des centres de données HPC.
Les opérateurs de réseaux mobiles vont accélérer la construction de leurs stations de base 5G tandis que le Japon et la Corée se tournent vers la 6G.
Les lignes directrices de mise en œuvre de la 5G : option SA 2, publiées par la GSMA en juin 2020, détaillent les aspects techniques du déploiement de la 5G, tant pour les opérateurs de réseaux mobiles que dans une perspective mondiale. Les opérateurs devraient déployer à grande échelle des architectures 5G autonomes (SA) en 2021. Outre la fourniture de connexions à haut débit et à large bande passante, les architectures 5G SA permettront aux opérateurs de personnaliser leurs réseaux en fonction des applications des utilisateurs et de s'adapter aux charges de travail exigeant une latence ultra-faible. Cependant, alors même que le déploiement de la 5G est en cours, les opérateurs japonais NTT DoCoMo et coréen SK Telecom se concentrent déjà sur le déploiement de la 6G, car cette dernière permet diverses applications émergentes dans les domaines suivants : réception (notamment la réalité virtuelle, la réalité augmentée, la réalité mixte et les résolutions 8K et supérieures), communications holographiques réalistes, télétravail, accès à distance, télémédecine et formation à distance.
L'Internet des objets (IoT) évolue vers l'Intelligence des objets à mesure que les appareils dotés d'IA se rapprochent de l'autonomie.
En 2021, l'intégration poussée de l'IA constituera la principale valeur ajoutée de l'IoT, dont la définition évoluera d'Internet des objets à Intelligence des objets. Les innovations dans des outils tels que l'apprentissage profond et la vision par ordinateur permettront une mise à niveau complète des applications logicielles et matérielles de l'IoT. Compte tenu de la dynamique industrielle, des incitations économiques et de la demande d'accès à distance, l'IoT devrait connaître une large adoption dans certains secteurs verticaux clés, tels que l'industrie 4.0 et la santé connectée. Concernant l'industrie 4.0, l'introduction de la technologie sans contact devrait accélérer l'avènement de l'Industrie 4.0. Alors que les usines intelligentes recherchent la résilience, la flexibilité et l'efficacité, l'intégration de l'IoT permettra aux dispositifs périphériques, tels que les cobots et les drones, d'acquérir une précision et des capacités d'inspection encore plus grandes, transformant ainsi l'automatisation en autonomie. Dans le domaine de la santé connectée, l'adoption de l'IA peut transformer les ensembles de données médicales existants en leviers d'optimisation des processus et d'extension de la portée des services. Par exemple, l'intégration de l'IA permet une reconnaissance d'images thermiques plus rapide, utile pour la prise de décision clinique, la télémédecine et les applications d'assistance chirurgicale. Ces applications devraient jouer un rôle crucial dans l'Internet des objets médicaux basé sur l'IA, et ce, dans divers environnements, des cliniques intelligentes aux centres de télémédecine.
L'intégration des lunettes de réalité augmentée (RA) et des smartphones va engendrer une vague d'applications multiplateformes.
Dès 2021, les lunettes RA évolueront vers une conception connectée au smartphone, ce dernier servant de plateforme de calcul. Cette conception permettra de réduire considérablement le coût et le poids des lunettes RA. En particulier, avec le déploiement de la 5G en 2021, l'intégration des smartphones 5G et des lunettes RA permettra à ces dernières non seulement d'exécuter les applications RA de manière plus fluide, mais aussi d'offrir des fonctionnalités avancées de divertissement audiovisuel personnel grâce à la puissance de calcul accrue des smartphones. Par conséquent, les fabricants de smartphones et les opérateurs de réseaux mobiles devraient investir massivement le marché des lunettes RA en 2021.
Composante essentielle de la conduite autonome, les systèmes de surveillance du conducteur (SSC) sont appelés à connaître une popularité fulgurante.
Les technologies de sécurité automobile ont évolué, passant d'applications extérieures à des applications intérieures, tandis que les capteurs s'orientent vers un avenir intégrant la surveillance de l'état du conducteur aux données environnementales. De même, l'intégration de l'IA dans l'automobile dépasse ses fonctions actuelles de divertissement et d'assistance à l'utilisateur pour devenir un élément indispensable de la sécurité automobile. Face à la multiplication des accidents de la route où les conducteurs ont ignoré les conditions routières en raison d'une dépendance excessive aux systèmes avancés d'aide à la conduite (ADAS), dont le taux d'adoption a récemment explosé, le marché se penche à nouveau sur les fonctions de surveillance du conducteur. À l'avenir, le principal moteur de ces fonctions sera le développement de systèmes de caméras plus actifs, fiables et précis. En détectant la somnolence et l'attention du conducteur grâce au suivi de l'iris et à la surveillance comportementale, ces systèmes peuvent identifier en temps réel si le conducteur est fatigué, distrait ou adopte une conduite inappropriée. De ce fait, les systèmes de surveillance du conducteur (DMS) sont devenus indispensables au développement des systèmes de conduite autonome (SCA), car ils doivent remplir simultanément de multiples fonctions, notamment la détection et la notification en temps réel, l'évaluation des capacités du conducteur et la prise en charge du contrôle de la conduite en cas de besoin. La production en série de véhicules équipés de DMS intégrés est prévue prochainement.
Les écrans pliables vont se généraliser dans de nombreux appareils afin d'augmenter leur taille.
En 2019, alors que les téléphones pliables passaient du stade de concept à celui de produit, plusieurs marques de smartphones ont lancé leurs propres modèles pour tâter le marché. Malgré des ventes jusqu'ici mitigées, dues à leur coût relativement élevé – et donc à leur prix de vente –, ces téléphones parviennent à susciter un intérêt considérable sur un marché du smartphone mature et saturé. Dans les années à venir, à mesure que les fabricants d'écrans développeront progressivement leurs capacités de production d'AMOLED flexibles, les marques de smartphones continueront de se concentrer sur le développement de leurs téléphones pliables. Par ailleurs, la technologie pliable s'impose de plus en plus dans d'autres appareils, notamment les ordinateurs portables. Sous l'impulsion d'Intel et de Microsoft, plusieurs fabricants ont lancé leurs propres ordinateurs portables à double écran. De même, les produits pliables dotés d'écrans AMOLED flexibles deviendront la prochaine grande tendance. Les ordinateurs portables à écran pliable devraient arriver sur le marché en 2021. En tant qu'application innovante des écrans flexibles et en tant que catégorie de produits présentant des écrans flexibles beaucoup plus grands que les applications précédentes, l'intégration d'écrans pliables dans les ordinateurs portables devrait augmenter quelque peu la capacité de production flexible des fabricants d'écrans AMOLED.
Les technologies Mini LED et QD-OLED deviendront des alternatives viables aux OLED blancs.
La concurrence entre les technologies d'affichage devrait s'intensifier sur le marché des téléviseurs haut de gamme en 2021. En particulier, le rétroéclairage Mini LED permet aux téléviseurs LCD un contrôle plus précis des zones de rétroéclairage et, par conséquent, un contraste d'écran supérieur à celui des téléviseurs conventionnels actuels. Sous l'impulsion de Samsung, les téléviseurs LCD dotés d'un rétroéclairage Mini LED rivalisent avec leurs homologues OLED blancs, offrant des spécifications et des performances similaires. De plus, grâce à son excellent rapport qualité-prix, la technologie Mini LED devrait s'imposer comme une alternative sérieuse aux OLED blancs. Par ailleurs, Samsung Display (SDC) mise sur sa nouvelle technologie QD-OLED pour se différencier de ses concurrents, alors que SDC réduit progressivement ses activités de production d'écrans LCD. SDC ambitionne d'établir une nouvelle référence en matière de spécifications TV avec sa technologie QD-OLED, supérieure aux OLED blancs en termes de saturation des couleurs. TrendForce prévoit que le marché des téléviseurs haut de gamme connaîtra une concurrence féroce au second semestre 2021.
L'encapsulation avancée évolue à un rythme soutenu dans le domaine du calcul haute performance (HPC) et
de l'intégration d'antennes (AiP). Malgré l'impact de la pandémie de COVID-19, le développement des technologies d'encapsulation avancée s'est poursuivi cette année. Alors que plusieurs fabricants lancent des puces HPC et des modules AiP (antenne intégrée), les entreprises de semi-conducteurs telles que TSMC, Intel, ASE et Amkor sont impatientes de participer à l'essor de ce secteur. Concernant l'encapsulation des puces HPC, la demande croissante en densité de connexions d'E/S a entraîné une augmentation proportionnelle de la demande en interposeurs, utilisés dans l'encapsulation. TSMC et Intel ont chacune lancé leurs nouvelles architectures d'encapsulation, respectivement baptisées 3D Fabric et Hybrid Bonding, tout en faisant progressivement évoluer leurs technologies d'encapsulation de troisième génération (CoWoS pour TSMC et EMIB pour Intel) vers les technologies CoWoS et Co-EMIB de quatrième génération.
En 2021, les deux fonderies entendent tirer profit de la demande croissante en boîtiers de puces 2.5D et 3D haut de gamme. Concernant les modules AiP, après le lancement par Qualcomm de ses premiers produits QTM en 2018, MediaTek et Apple ont collaboré avec des entreprises du secteur OSAT, notamment ASE et Amkor. Grâce à ces collaborations, MediaTek et Apple espéraient faire progresser la recherche et le développement de boîtiers flip-chip de pointe, une technologie relativement peu coûteuse. L'intégration progressive de l'AiP dans les appareils 5G mmWave est prévue à partir de 2021. Portés par la demande en communications et connectivité des réseaux 5G, les modules AiP devraient d'abord conquérir le marché des smartphones, puis celui de l'automobile et des tablettes.
Les fabricants de puces chercheront à conquérir des parts de marché dans le secteur de l'IAoT grâce à une stratégie d'expansion accélérée.
Avec le développement rapide de l'IoT, de la 5G, de l'IA et du cloud/edge computing, leurs stratégies ont évolué : des produits uniques aux gammes de produits, puis aux solutions intégrées, créant ainsi un écosystème de puces complet et granulaire. L'analyse de l'évolution des principaux fabricants de puces ces dernières années révèle que leur intégration verticale continue a engendré un secteur oligopolistique où la concurrence locale est plus intense que jamais. Par ailleurs, la commercialisation de la 5G générant des demandes d'applications diversifiées pour de multiples cas d'usage, les fabricants de puces proposent désormais des solutions intégrées complètes, de la conception de puces à l'intégration de plateformes logicielles et matérielles, afin de saisir les importantes opportunités commerciales offertes par le secteur de l'IAoT en pleine expansion. En revanche, les fabricants de puces qui n'auront pas su se positionner à temps en fonction des besoins du marché risquent de se retrouver trop dépendants d'un seul marché.
Les téléviseurs à micro-LED à matrice active feront leur entrée tant attendue sur le marché de l'électronique grand public.
Le lancement d'écrans micro-LED grand format par Samsung, LG, Sony et Lumens ces dernières années a marqué le début de l'intégration des micro-LED dans le développement de ces écrans. À mesure que l'application des micro-LED dans les grands écrans gagne en maturité, Samsung devrait être le premier du secteur à commercialiser ses téléviseurs à micro-LED à matrice active, confirmant ainsi 2021 comme l'année charnière de l'intégration des micro-LED dans les téléviseurs. La matrice active adresse les pixels grâce au substrat en verre TFT de l'écran. La conception relativement simple des circuits intégrés de la matrice active permet un routage réduit. En particulier, ces circuits intégrés nécessitent une fonctionnalité PWM et des transistors MOSFET pour stabiliser le courant électrique alimentant les écrans micro-LED, ce qui implique un processus de recherche et développement nouveau et extrêmement coûteux. Par conséquent, pour les fabricants de micro-LED, les principaux défis actuels pour la commercialisation de cette technologie auprès du grand public résident dans la technologie et le coût.













